



text size
Cene prirodnog gasa u Evropi dostigle su najviši nivo u poslednje tri godine, pa investitori procenjuju koji bi sektori mogli da budu na dobitku, a koji na gubitku od toga dok se kontinent priprema za zimu.
Dok se očekuje da bi proizvođači energije i kompanije kojima odgovara viša inflacija mogle da ostvare dobit, industrijske kompanije i sektori osetljivi na kamatne stope suočavaju se sa potencijalnim pritiscima, i to u trenutku kada Evropa ulazi u sezonu najveće potražnje sa niskim zalihama gasa. To bi moglo dodatno da podigne cene, koje su već porasle za više od 80 odsto od kraja juna.
"Ima više smisla posmatrati uticaj od sektora do sektora, a zatim i od kompanije do kompanije unutar svakog sektora", rekla je Karen Georges, menadžerka akcionog fonda u kompaniji Ecofi u Parizu. "Uzmimo, na primer, komunalne kompanije - one se mogu podeliti u tri grupe: dobitnike, neutralne i gubitnike, u zavisnosti od njihovog poslovnog modela."
Opširnije

Nemačka je investitorima upravo zadala novu brigu
Nemačka gubi poverenje investitora uprkos milijardama državne pomoći.
07.09.2026
Energenti i politički rizici potresaju evropsko tržište obveznica
Evropske obveznice beleže najveću rasprodaju među vodećim svetskim ekonomijama, dok skok cena gasa, očekivanja daljeg povećanja kamata i sve veća politička neizvesnost guraju prinose na višegodišnje maksimume.
07.09.2026
Evropske firme za upravljanje bogatstvom okreću leđa rastu akcija
Samo sedam od 22 anketirana evropska upravljača bogatstvom očekuje da će akcije u tom regionu nadmašiti tržište.
06.09.2026
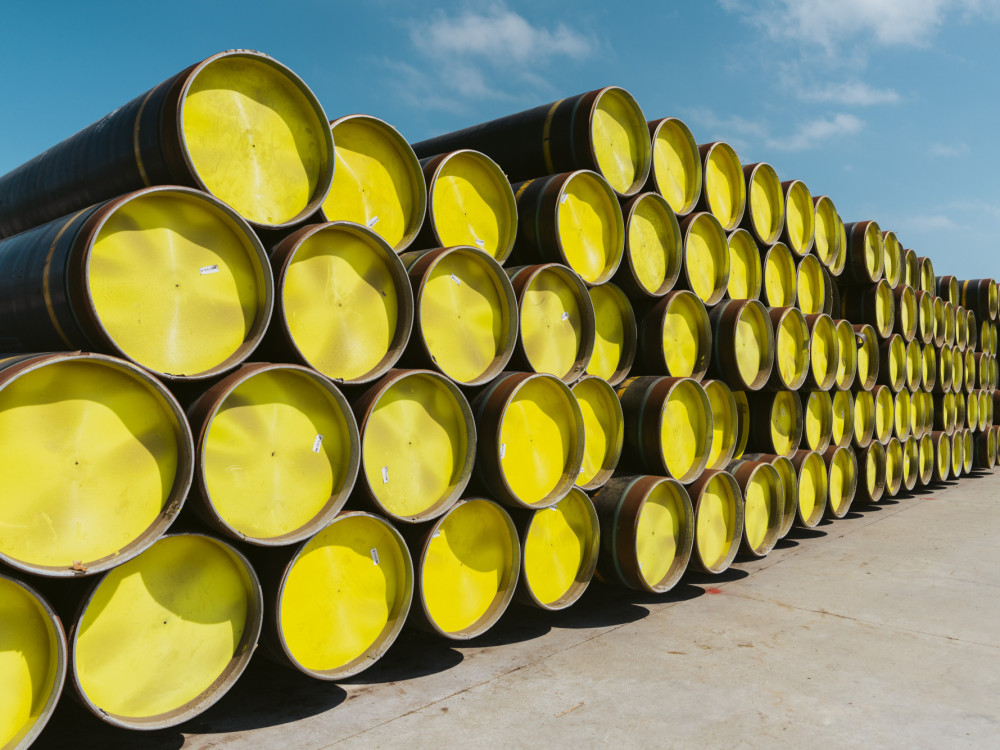
Manjak gasa u Evropi povećava rizik od rasta cena pred zimu
Evropi nedostaje više od 100 TWh gasa za minimalni cilj od 75 odsto popunjenosti skladišta.
03.09.2026
Cene prirodnog gasa u Evropi tek ulaze u zonu pojačanog pritiska, a bilo koji rast iznad 100 evra po megavat-času predstavljao bi ozbiljniji udarac za privredu, rekao je David Zhong, naučni saradnik za kvantitativna istraživanja i analizu podataka u Bloombergu. Evropa se sada više oslanja na tečni prirodni gas nego tokom poslednje energetske krize 2022. godine, dok su isporuke iz Persijskog zaliva i dalje gotovo u potpunom zastoju.
Sledi pregled sektora koji su najviše izloženi ovim promenama:
Energetika - pad vrednovanja
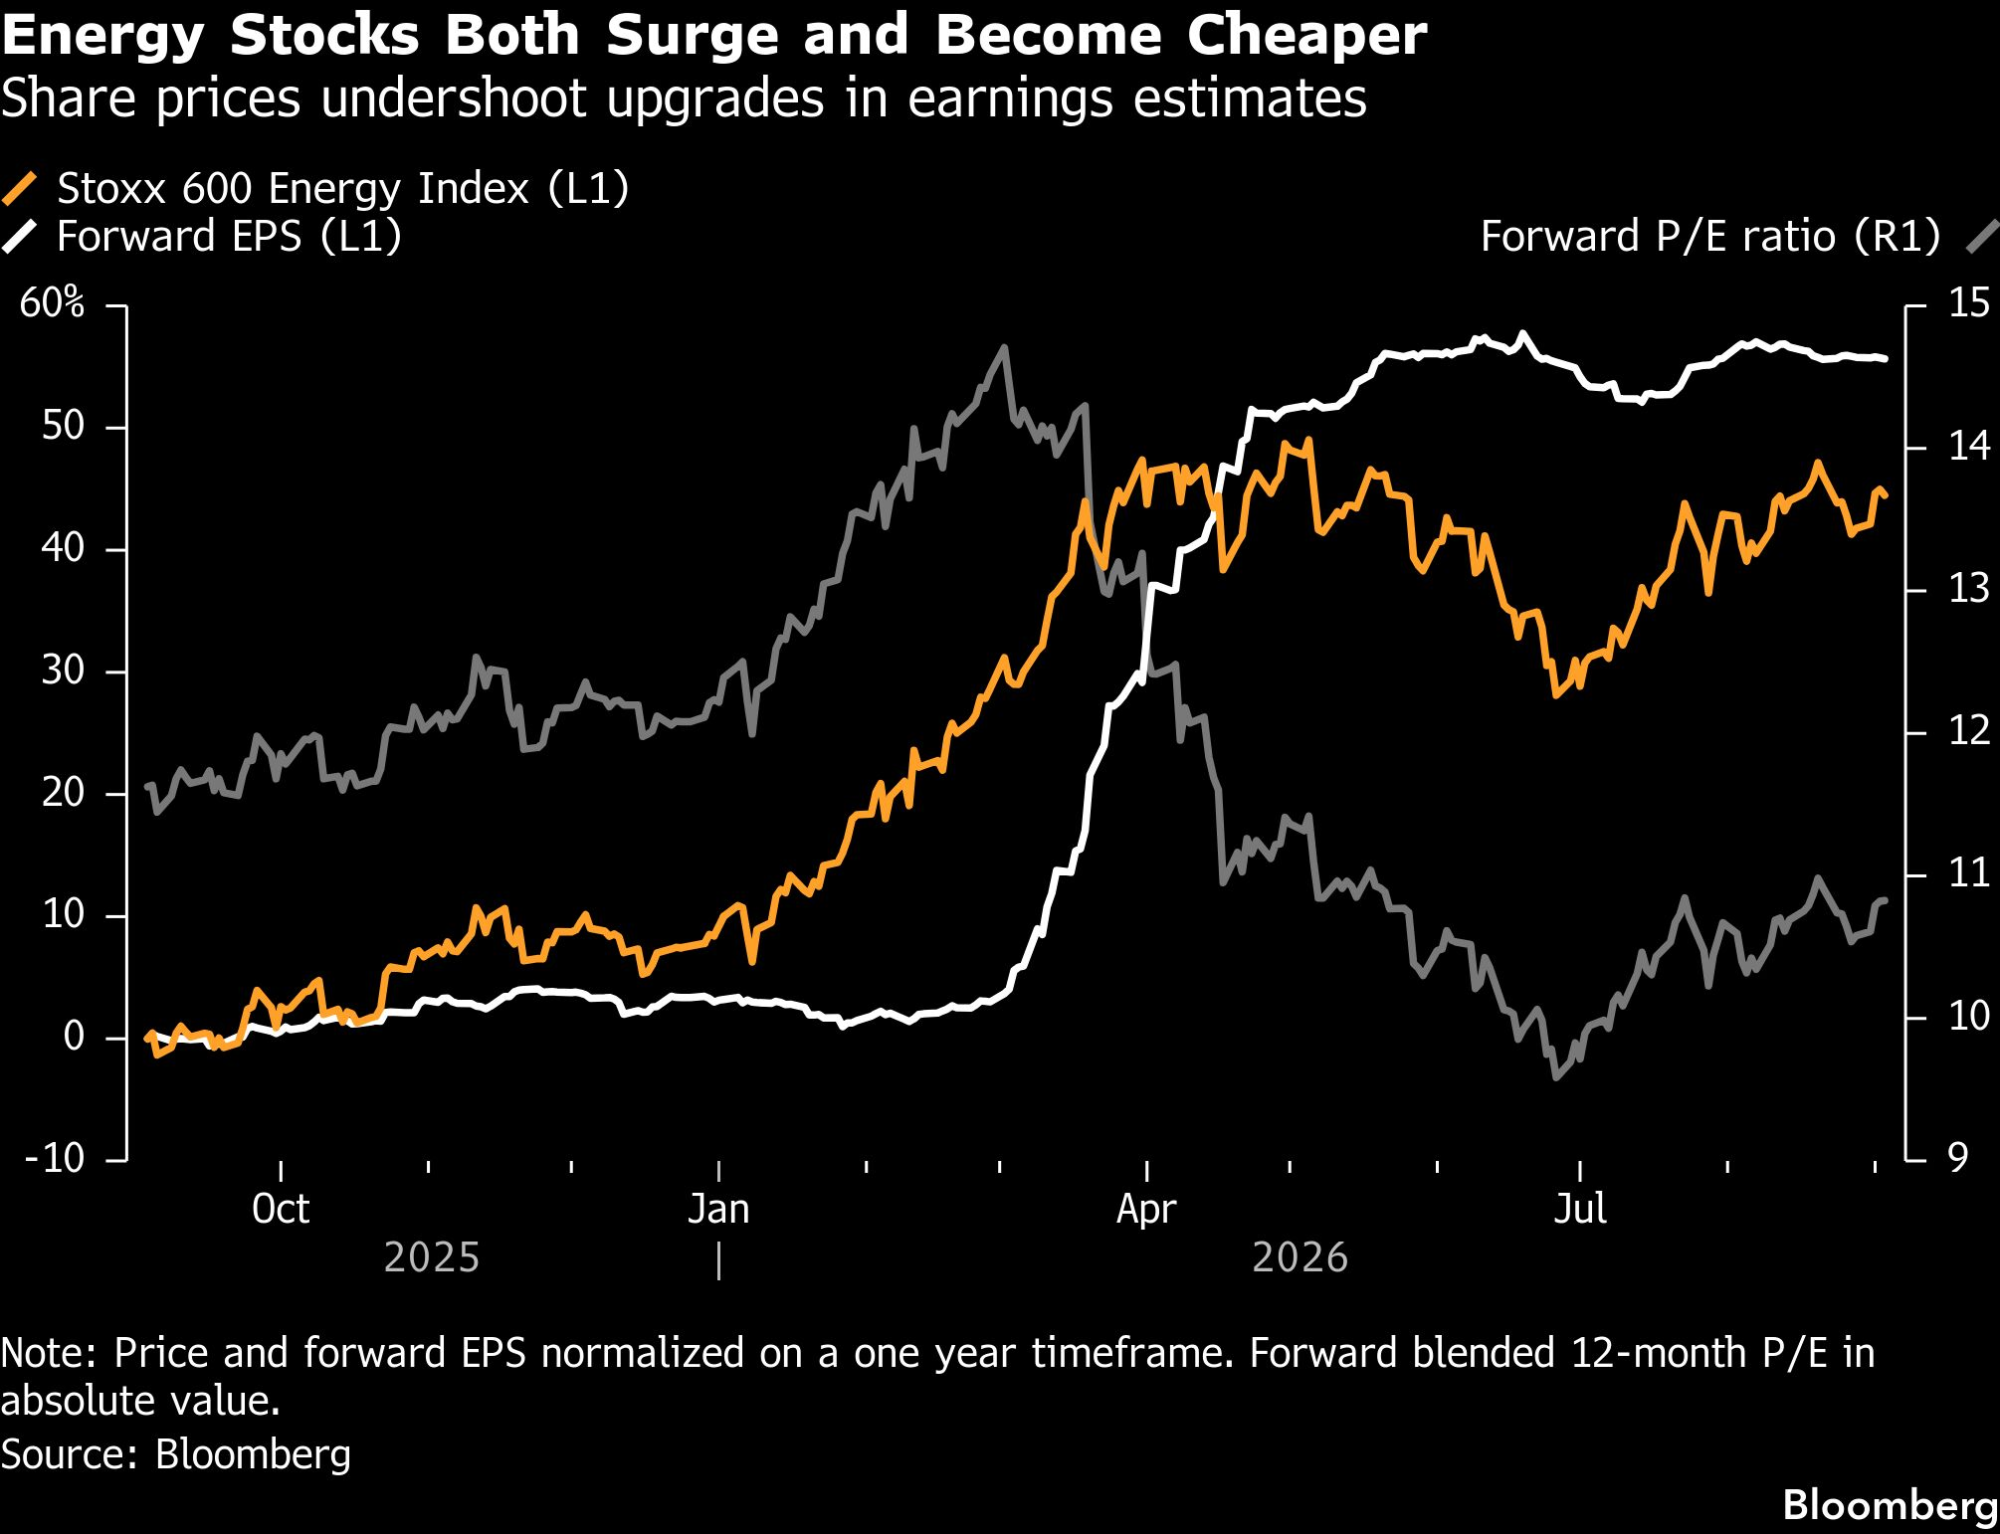
Najdirektniji način ulaganja u akcije jeste kupovina udela u kompanijama koje direktno proizvode prirodni gas, poput Equinor ASA, TotalEnergies SE ili BP Plc. Evropski energetski indeks već je imao odličnu 2026. godinu, pošto je porastao za više od trećine i postao najuspešniji sektor na tržištu.
Iako bi to moglo navesti neke investitore da pomisle da je dalji rast već uračunat u cene akcija, vrednovanja pokazuju suprotno - sektor je zapravo znatno niže vrednovan nego početkom godine. Kako su profiti porasli zahvaljujući visokim cenama energenata, odnos cene i dobiti (P/E) pao je sa 15 na 9,6, što predstavlja značajan pad vrednovanja i ostavlja prostor za dalji rast akcija ovih kompanija.
 Bloomberg
Druge akcije povezane sa sirovinama, poput rudarskih kompanija, takođe se obično smatraju dobrom zaštitom od inflacije. Evropski indeks osnovnih sirovina zasad gotovo prati rast energetskog sektora, sa povećanjem od oko 30 odsto u 2026. godini. Iako komunalne kompanije zaostaju, njihovi rezultati se znatno razlikuju - među najboljima su Endesa SA i RWE AG, dok su Centrica Plc i Italgas SpA među kompanijama koje su povukle sektor naniže.
Drugi način da se istovremeno iskoristi rast cena energenata i sirovina jeste ulaganje u britanski indeks FTSE 100, koji ima veliku izloženost kompanijama kao što su Shell Plc i Rio Tinto Plc, nasuprot nemačkom indeksu DAX u kome dominira industrijski sektor.
|
Skuplja energija se preliva na inflaciju i zato pitanje za investitore više nije samo koliko će evropski gas poskupeti, već ko na evropskoj berzi profitira od novog energetskog šoka, a ko će platiti njegovu cenu. O tome je u emisiji Connect na Bloomberg Adria TV govorio Julien Ponthus. Evropske cene gasa porasle su za više od 80 odsto od kraja juna. Ponthus smatra da je rast cena već postao "veliki problem za one koji nisu želeli da arbitriraju ili da obrate pažnju". Dodaje da je moguće, kada se sagleda šira slika, uočiti velika kretanja u različitim segmentima evropskog tržišta akcija, poput energetskih kompanija, proizvođača gasa, ali i sektora pomorskog transporta, teretnog prevoza i rudarstva. "To utiče na veliki broj različitih tržišnih segmenata. Međutim, ono što se trenutno vidi jeste da to ne potresa celo tržište. Dakle, ne gura Evropu u recesiju. Više predstavlja pravu priliku za birače akcija, odnosno za upravljače fondovima koji aktivno biraju pojedinačne deonice." Ističe i da bi hemijska industrija verovatno mogla da bude najranjiviji evropski sektor ako cene gasa ostanu visoke tokom zime. "Hemijska industrija je zapravo školski primer sektora koji bi zaista trebalo da trpi zbog rasta cena gasa. Međutim, kontraintuitivno, sektor je poslovao prilično dobro. U usponu je, jer su cene po kojima kompanije prodaju svoje proizvode zapravo porasle. I to je nadoknadilo više cene gasa." Ipak, Ponthus ukazuje da je pitanje koliko dugo to može da potraje, ako cene gasa nastave da rastu. "To nije baš najjasnije. Zato investitori traže prilike za arbitražu unutar hemijskog sektora, odnosno među akcijama hemijskih kompanija." A među sektorima koji će "gotovo sigurno" pretrpeti štetu nalaze se avio-prevoz, putovanja i razonoda. Osim njih, Ponthus naglašava i uticaj na komunalni sektor. "On je odličan primer kako se može birati među pojedinačnim akcijama, jer, u zavisnosti od poslovnog modela, da li ste vertikalno integrisani ili ne, da li ste regulisani ili ne, možete veoma ozbiljno da trpite zbog visokih cena gasa. Neke komunalne kompanije koje su direktno izložene i nisu adekvatno zaštitile svoju izloženost mogle bi da se nađu u velikim problemima ako ovo potraje." Porast cene gasa neće se odraziti samo na različite ekonomske sektore, već i na potrošače, pri čemu će svaka potrošnja koja nije neophodna biti "pod pritiskom", smatra Ponthus. "To mogu biti automobili, luksuzna roba ili razne druge stvari. U suštini, evropski potrošač će morati da bira između plaćanja računa za gas i nečeg drugog." Na pitanje koju bi investicionu strategiju za scenario dugotrajnog energetskog šoka u Evropi izabrao, Ponthus kaže da nije siguran, ali da bi se možda kladio na rast britanskog tržišta akcija i na pad nemačkog DAX-a, što su podaci do kojih je došao preko AI alata Bloombergovog Terminala - Ask B. "Posmatrao sam korelaciju između različitih regionalnih berzanskih indeksa, na primer CAC 40 u Parizu, gde živim, i evropskih fjučersa na prirodni gas. Gledao sam koji indeksi najviše padaju. Naš AI alat je onda došao na ideju da bi, u takvom scenariju, jedna od mogućnosti bila zauzimanje duge pozicije. Nije rekao da bi to nužno uradio, ali je naveo da je jedna od opcija kupovina FTSE-a, britanskog tržišta akcija, jer u njemu dominiraju velike naftne kompanije, rudarske kompanije i banke. Istovremeno, predložio je kratku poziciju na nemački DAX, jer je to indeks sa velikim udelom industrijskih kompanija, a relativno malim udelom velikih naftnih kompanija i sličnih firmi." |
Banke kao zaštita
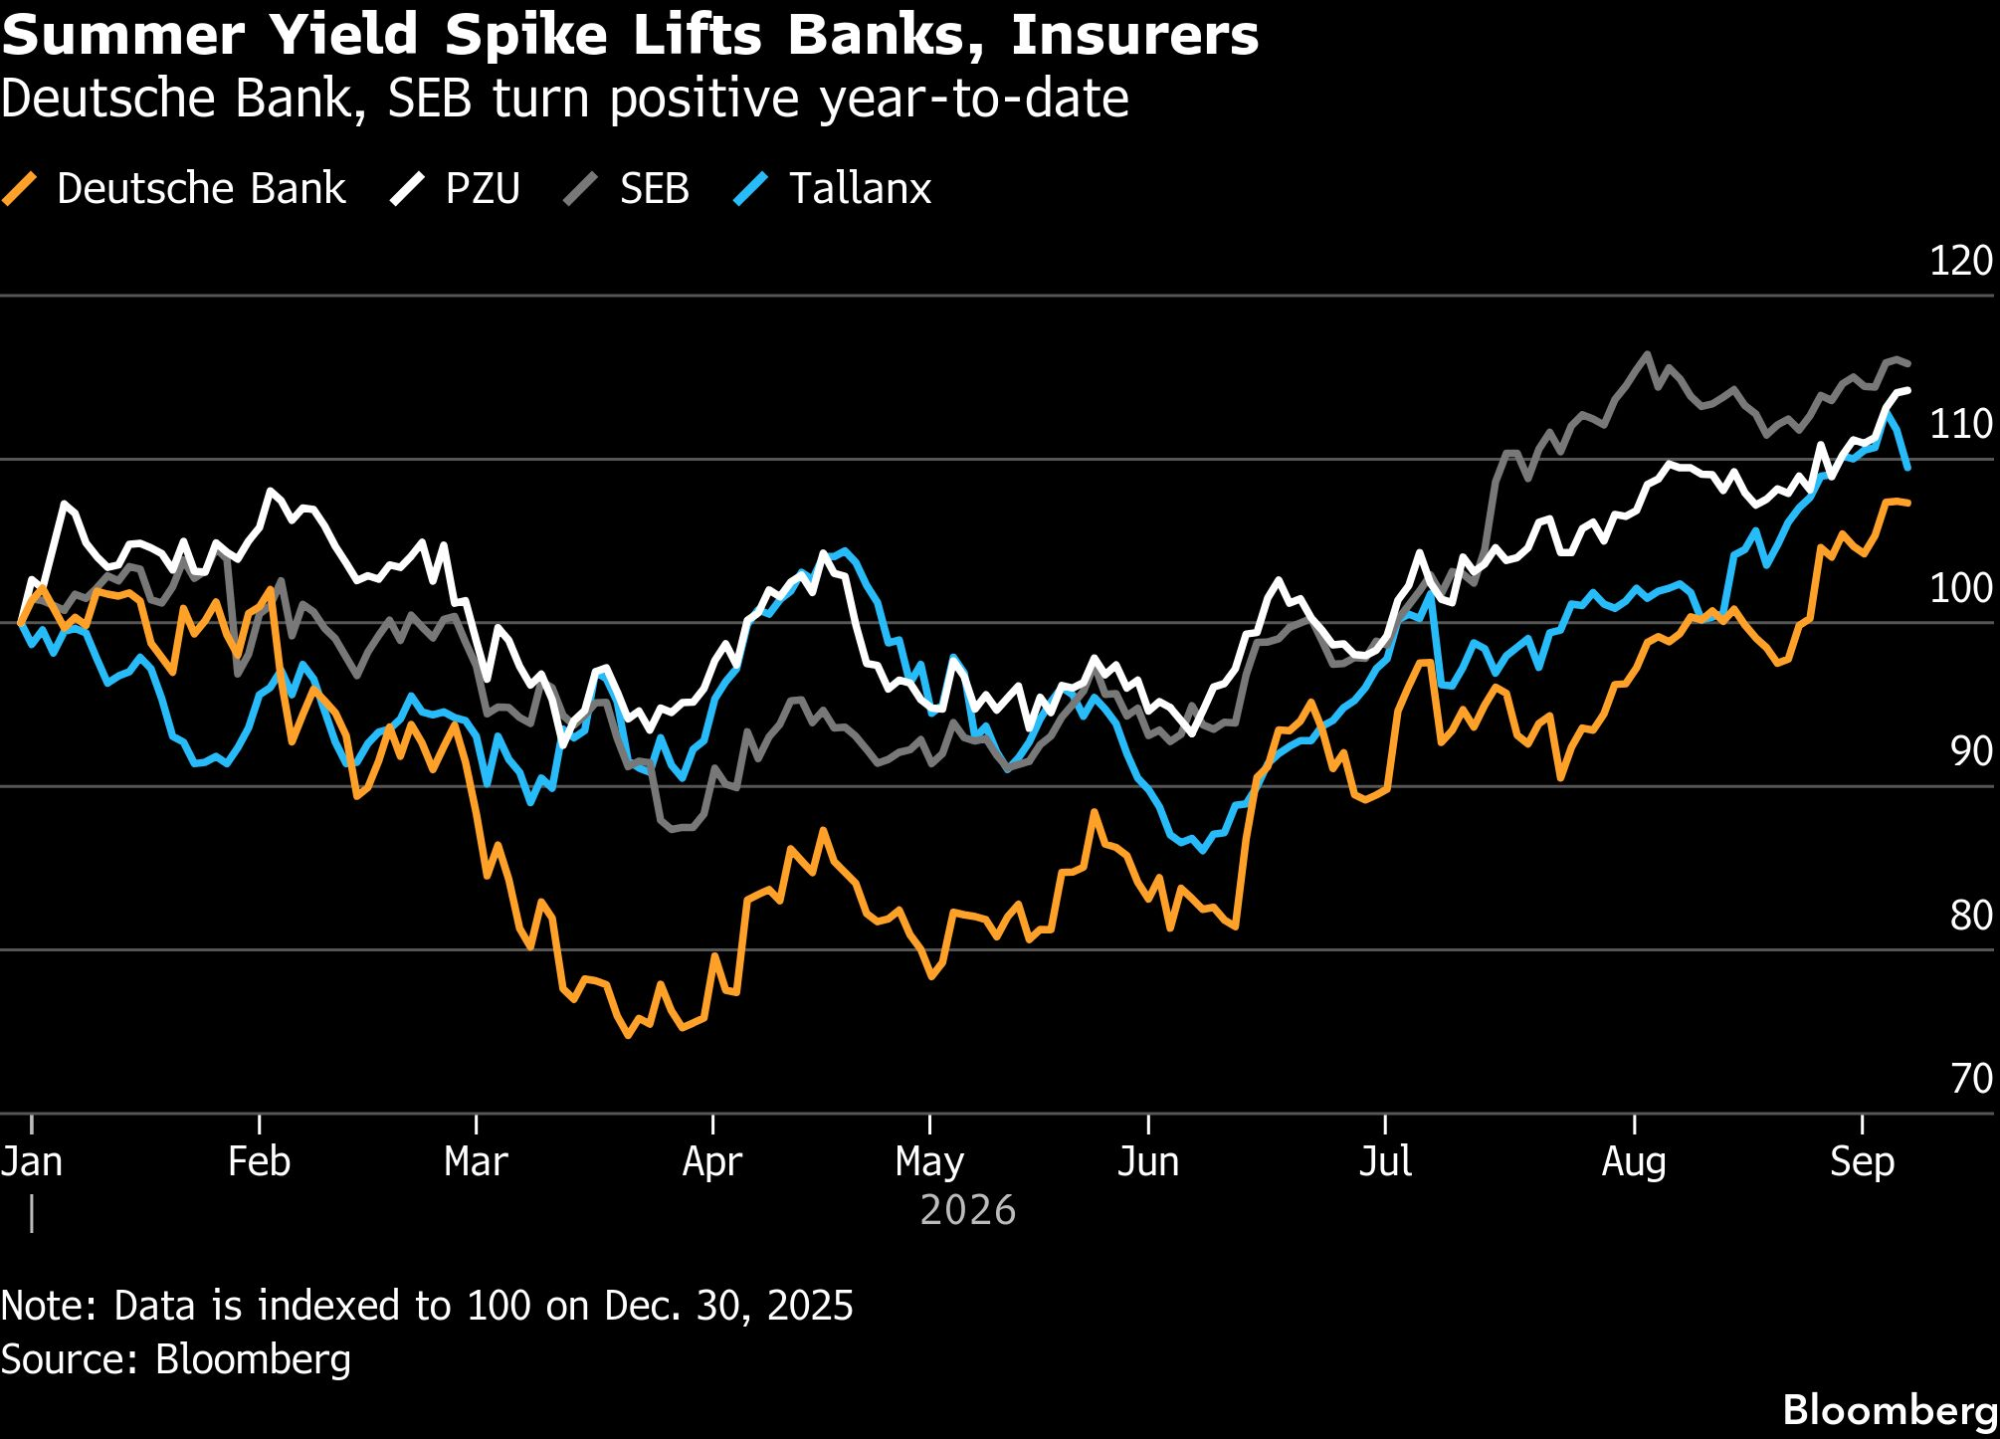
Sa rastom cena gasa, inflacija u evrozoni ubrzala se u avgustu na 3,3 odsto, što je najviše u gotovo tri godine. Zbog toga tržišta očekuju da će Evropska centralna banka ove nedelje povećati kamatne stope, a zatim ih ponovo podići do kraja godine. To je doprinelo rastu prinosa na obveznice širom Evrope, koji su dostigli najviši nivo u više od decenije.
Više kamatne stope mogu povećati neto prihode banaka od kamata, posebno kod banaka koje raspolažu aktivom s varijabilnom kamatnom stopom ili depozitima čije se kamate sporije menjaju. To, između ostalog, objašnjava zašto su banke privlačne Leonardu Cohenu, izvršnom direktoru kompanije Ginjer Asset Management, kao način zaštite od inflacije.
 Bloomberg
"U Evropi će se rast cena gasa preliti na prinose na obveznice, pa bi banke i sektori kojima takav razvoj odgovara mogli dobro da prođu", rekla je Nadege Dufosse, direktorka za ulaganja u različite klase imovine u kompaniji Candriam.
Banke su ove godine treći najuspešniji sektor, iza energetike i osnovnih sirovina, predvođene kompanijama poput HSBC Holdings Plc, Banco Santander SA i BNP Paribas SA. Ipak, akcijama banaka sada se trguje po vrednovanjima iznad istorijskog proseka, što bi moglo da ograniči njihov dalji rast.
Osiguravajuće kompanije takođe mogu imati koristi od ovakvog okruženja: viši prinosi na obveznice povećavaju zaradu od ulaganja, dok mogućnost podizanja cena osiguranja pomaže da se nadoknade veći troškovi šteta usled inflacije.
Hemijski sektor između dve vatre
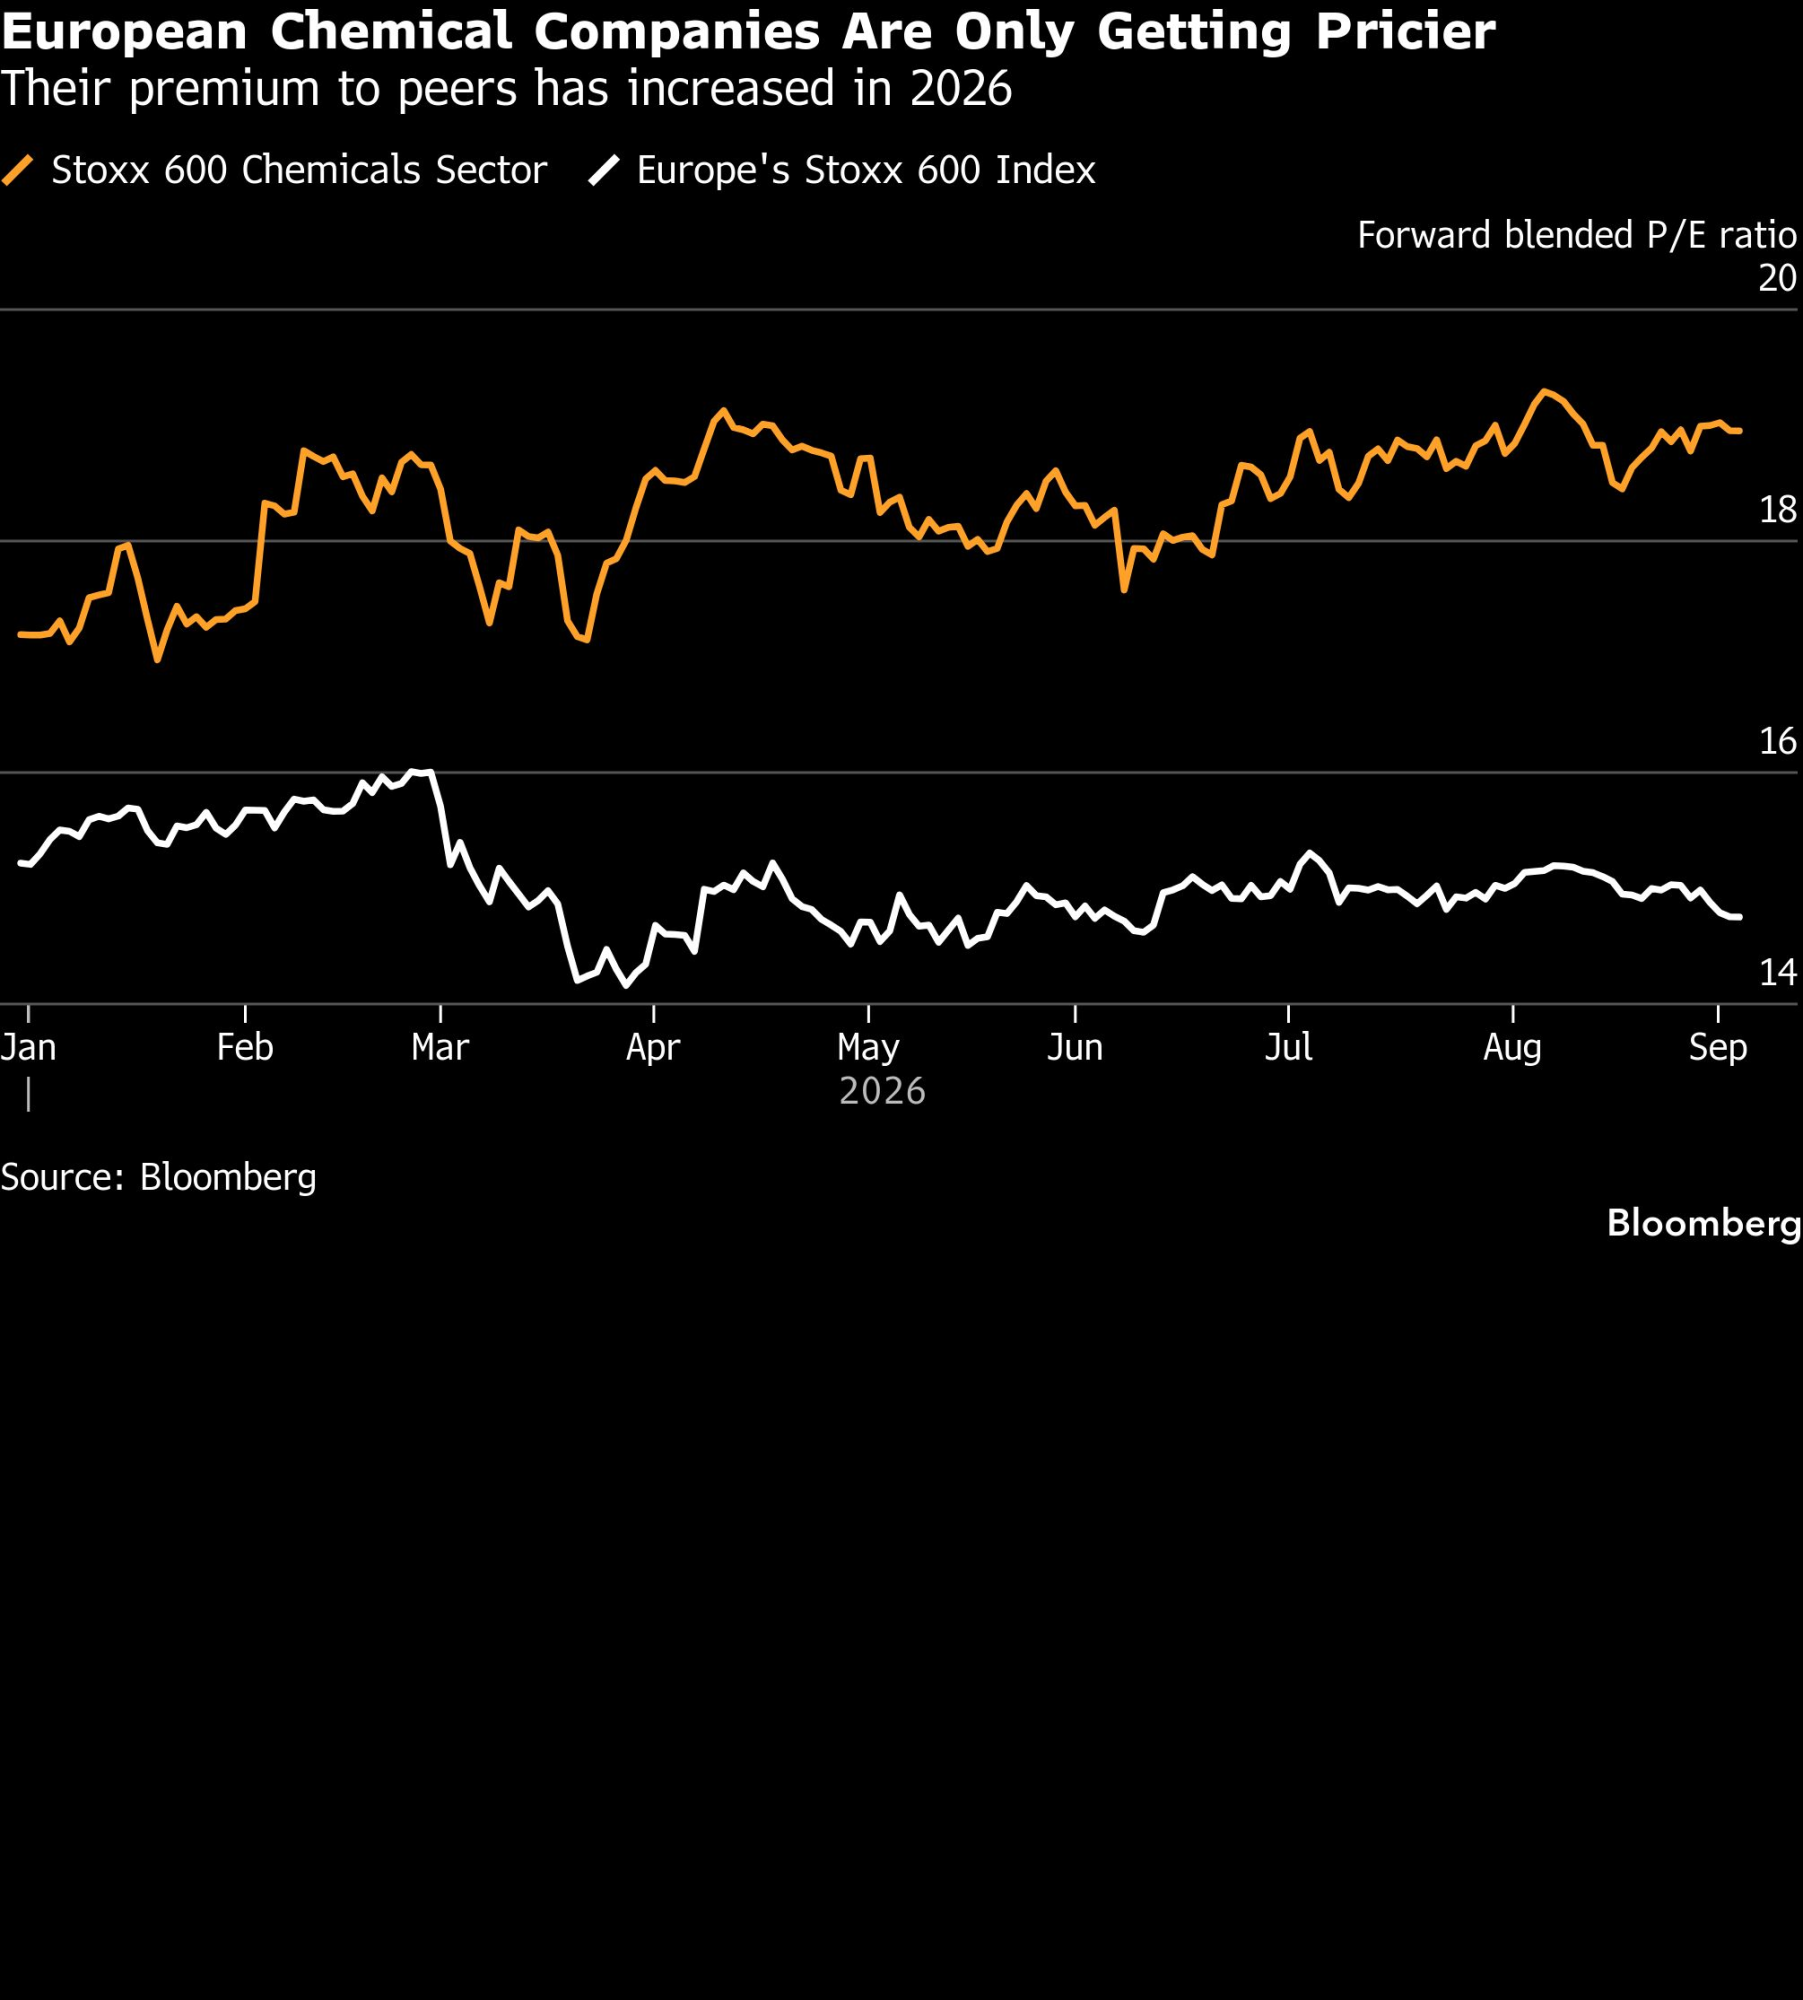
Možda deluje iznenađujuće, ali jedan od energetski najzahtevnijih sektora beleži dobre rezultate. Evropski indeks hemijskog sektora Stoxx 600 ove godine porastao je za oko 16 odsto, nakon neočekivanog podsticaja koji su sektoru doneli rat u Iranu i poremećaji u poslovanju konkurenata u zemljama Persijskog zaliva. Sada se postavlja pitanje koliko dugo ovaj rast može da potraje.
Sebastian Bray, analitičar za hemijsku industriju u Berenbergu, kaže da investitori "i dalje vagaju" između privremenog rasta cena hemijskih proizvoda, s jedne strane, i slabije potražnje, skupljeg finansiranja i viših troškova energije, s druge.
 Bloomberg
Iako izgledi za drugu polovinu godine nisu loši za kompanije koje se bave proizvodnjom različitih hemikalija, Bray sumnja da će kompanije poput BASF-a SE i Evonik Industriesa AG uspeti da ostvare rast zarade u 2027. godini, kada cene vrate na one pre poskupljenja izazvanih ratom u Iranu.
Ranjivost industrijskog sektora
Kompanije koje proizvode građevinski materijal, poput Cie. de Saint-Gobain, dobar su primer ranjivosti. Proizvodnja stakla i izolacionih materijala zahteva velike količine energije, pa ih direktno pogađa rast troškova, dok istovremeno više kamatne stope mogu oslabiti potražnju u građevinskom sektoru.
Za ionako uzdrmani automobilski sektor, inflacija izazvana višim troškovima energije predstavlja novi udarac. Stellantis NV, koji i dalje ima veliki udeo vozila sa visokim utroškom goriva, beleži ove godine najlošije rezultate među velikim evropskim kompanijama čije se akcije kotiraju na berzi.
"Sada kada je cena galona prešla pet dolara, mislim da više nije toliko privlačno voziti automobil sa velikim motorom", rekao je Pierre-Olivier Essig, analitičar u kompaniji AIR Capital. "To je, zapravo, bio deo njihove strateške odluke u SAD - da prestanu sa ogromnim ulaganjima u električna vozila i ponovo se okrenu benzinskim motorima. Mislim da ta strategija sada izgleda prilično loše."
 Bloomberg
S druge strane, od izbijanja rata brodarske kompanije poput danske A.P. Moller-Maersk A/S i Frontline Plc imaju koristi od viših brodarina, usled povećane potražnje i uskih grla u transportu. Ukoliko se poremećaji nastave, ove kompanije mogle bi da budu među dobitnicima.
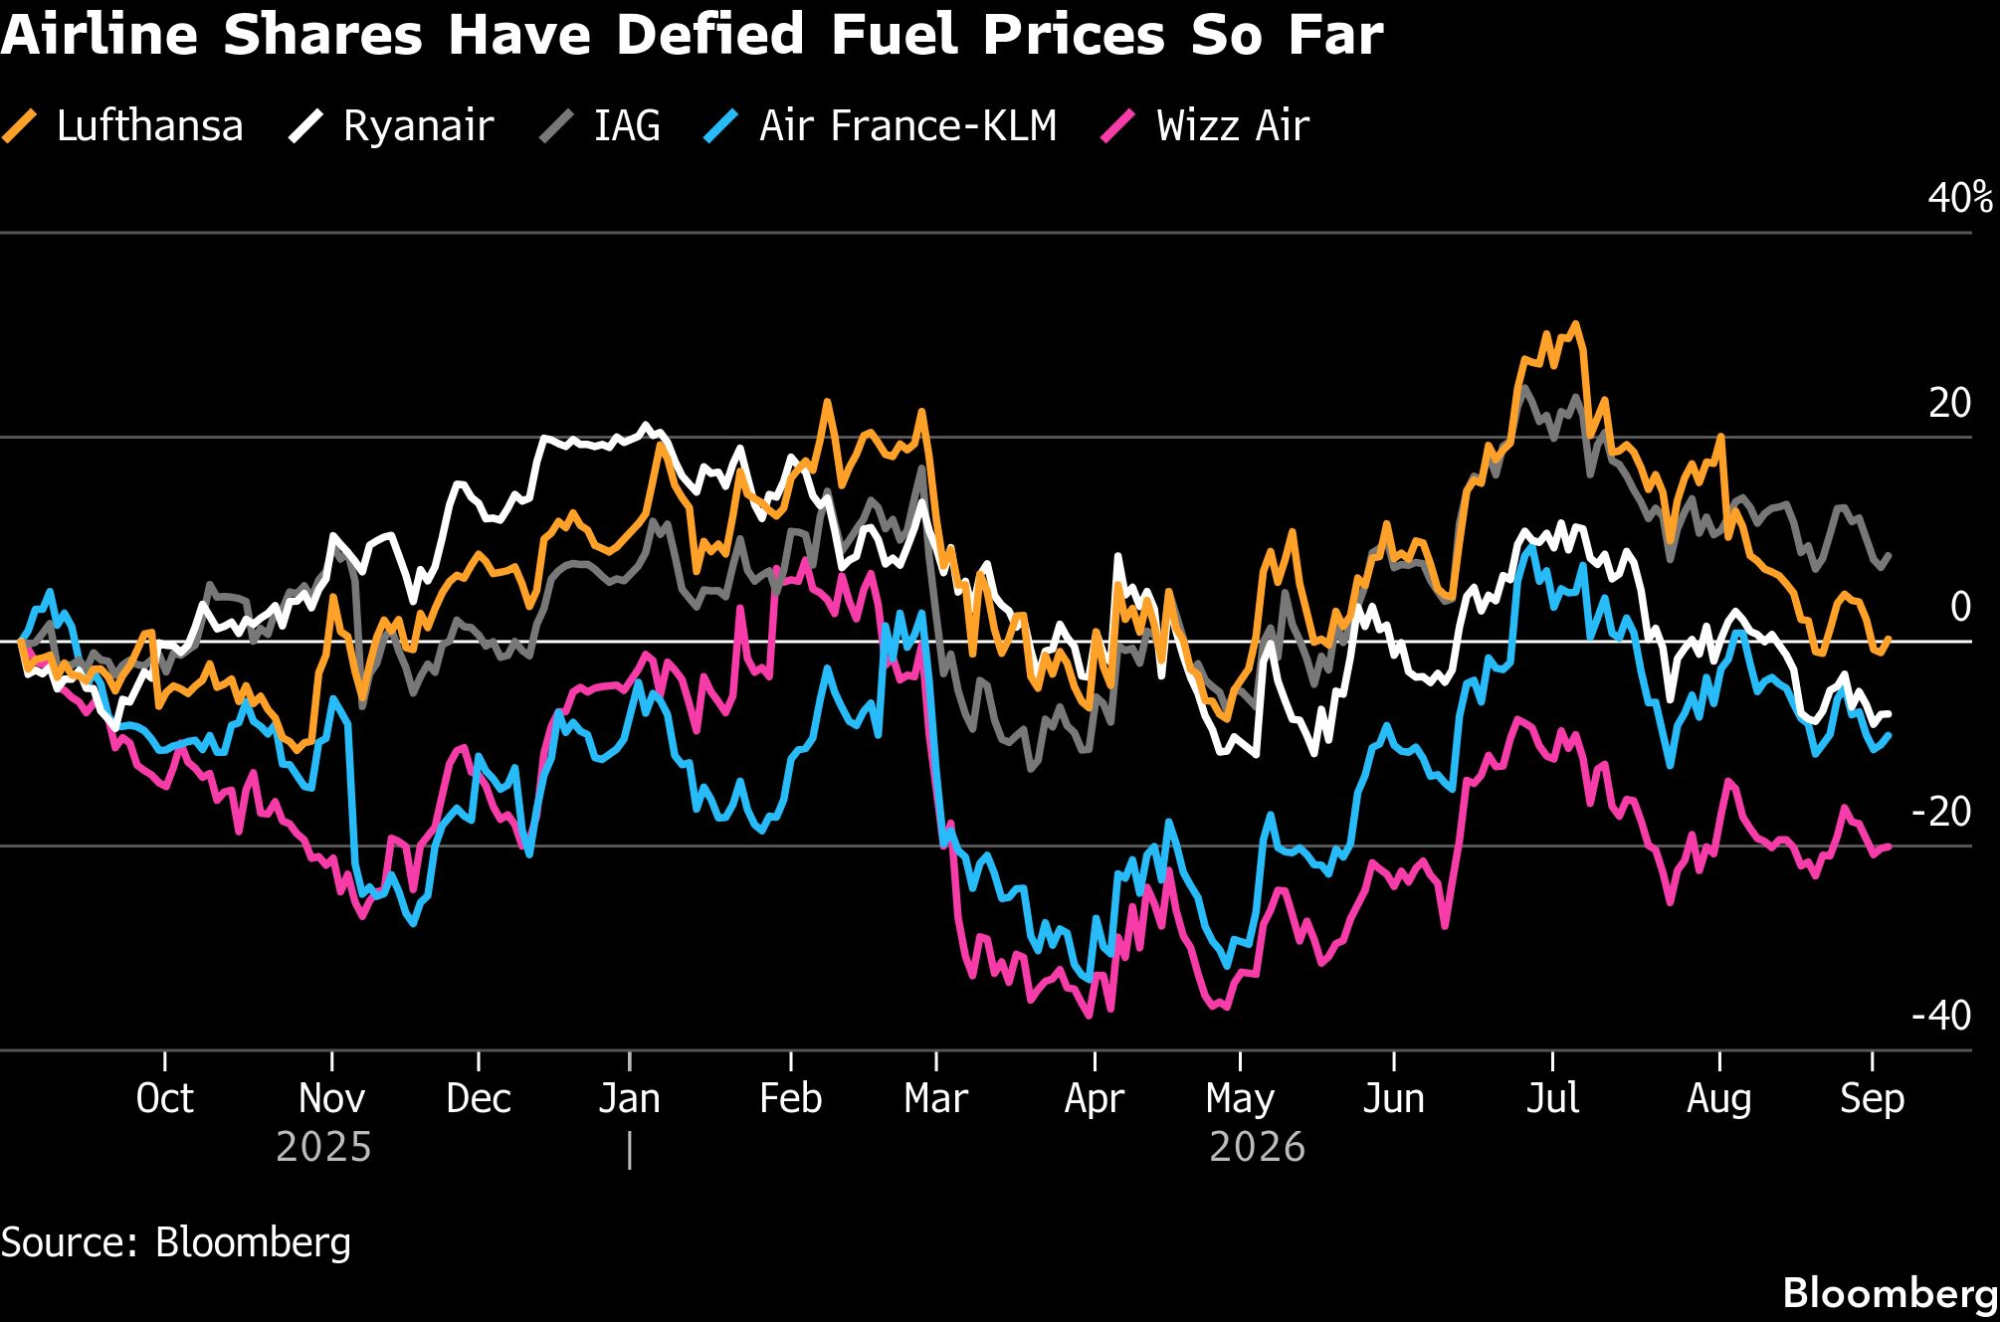
Avio-kompanije su u početku pretrpele veliki udarac zbog viših cena goriva, ali su se njihove akcije od tada solidno oporavile, podstaknute nadom da bi mirovni pregovori mogli biti uspešni. Druga polovina godine mogla bi biti izazovnija, naročito nakon što je Ryanair Holdings Plc, kompanija koja je svojevrsni pokazatelj kretanja u sektoru, smanjila cilj za broj putnika zbog stalno prisutne neizvesnosti.
- U pisanju pomogli Kwaku Gyasi i Michael Msika.