



text size
Kompanija koja se bavi proizvodnjom papirne galanterije Drenik ND d.o.o. nije uspela da proda nijednu obveznicu tokom javne ponude na Beogradskoj berzi u utorak, pokazao je izveštaj o ishodu ponude objavljen dan kasnije.
Drenik je planirao da emituje 390.000 petogodišnjih dinarskih obveznica, ukupne nominalne vrednosti 4,68 milijardi dinara i uz fiksnu kuponsku kamatnu stopu od 9,5 odsto, pri čemu je trebalo da se kamata isplaćuje jednom godišnje, dok bi se glavnica vratila jednokratno na kraju petogodišnjeg perioda. Minimalni iznos ulaganja bio je 1,2 miliona dinara, odnosno 100 obveznica (nominalne vrednosti 12.000 dinara po komadu), a firma je želela da prikupljen novac prvenstveno koristi za refinansiranje postojećih finansijskih obaveza.
Emisija nije bila garantovana, niti je Drenik postavio minimalni prag uspešnosti.
Opširnije
Šta će investitori kupovati na srpskoj platformi za tokene?
Platforma još nema rok za početak rada, a Beogradska berza tek bira prve proizvode, kaže izvršni direktor Lazo Ostojić.
15.09.2026
Orion Telekom bi mogao da bude sledeći izdavalac obveznica u Srbiji
Orion očekuje da će zbog novih projekata postati zanimljiv i međunarodnim investitorima, saopšteno je na konferenciji "Kapital u pokretu" u sredu.
09.09.2026
Država planira investicione račune za građane od 2027. godine
Srbija razmatra dva modela investicionih računa, a reforma je planirana za sledeću godinu, rekao je pomoćnik ministra finansija Ognjen Popović na konferenciji "Kapital u pokretu" u Beogradu.
10.09.2026
Zašto bi cena novca mogla još dugo da ostane visoka
Viši prinosi od svetskih državnih obveznica mogu dići i cenu zaduživanja Srbije.
22.09.2026
U prethodno objavljenom prospektu podnetom Beogradskoj berzi, firma u privatnom vlasništvu i sa sedištem u Beogradu navela je da ovu ponudu koristi pre svega za promenu strukture postojećeg duga. "Sredstva prikupljena emisijom obveznica biće korišćena za refinansiranje postojećih kratkoročnih kreditnih obaveza izdavaoca. Navedeno refinansiranje predstavlja deo aktivnog upravljanja finansijskom strukturom izdavaoca, sa ciljem unapređenja ročne usklađenosti između izvora finansiranja i prirode poslovnih aktivnosti."
Praktično, zamena kratkoročnih obaveza dugoročnijim izvorima finansiranja trebalo je da omogući kompaniji da smanji pritisak kratkoročnih dospeća i potrebu za čestim obnavljanjem kreditnih linija, a time se, kako su ocenili, "unapređuje stabilnost finansiranja i smanjuje izloženost riziku likvidnosti".
Firma je podsetila da je deo postojećih obaveza nastao tokom prethodnih ulaganja u proizvodne kapacitete, energetsku infrastrukturu i postrojenje za proizvodnju energije iz biomase. Kako dugoročna priroda projekata i period u kojem se očekuje povraćaj uloženog novca nisu bili usklađeni sa rokovima dospeća postojećih obaveza, Drenik je sada deo tog finansiranja hteo da zameni dugoročnim obveznicama.
Viša kuponska stopa
Kupon od 9,5 odsto viši je od fiksnih kamata koje su nosile neke od prethodnih emisija domaćih privatnih kompanija. Kodar Energomontaža je u avgustu ponudio petogodišnje obveznice uz kamatu od sedam odsto godišnje, dok je Elixir prošle godine za petogodišnje obveznice ponudio šest odsto, a Naftna industrija Srbije (NIS) 2024. godine 6,5 odsto.
Poređenje sa drugim domaćim emisijama nije potpuno direktno - Fashion Company je svoje sedmogodišnje obveznice izdao uz promenljivu kamatu jednaku tromesečnom beliboru uvećanom za jedan procentni poen. Uz trenutni tromesečni belibor od 4,7 odsto, ta kamata bi sada iznosila oko 5,7 odsto, ali se menja sa kretanjem ove referentne kamatne stope po kojoj vodeće srpske banke pozajmljuju dinarska sredstva jedna drugoj na ovdašnjem međubankarskom tržištu.
Domaće tržište kapitala godinama je čekalo na novi talas korporativnih obveznica kompanija van finansijskog sektora, a NIS je u tom smislu prvi istupio - i to samostalno, to jest bez oslanjanja na program koji Srbija sprovodi uz podršku Svetske banke kroz inicijativu "Market-Relevant Roadmap". Za njihove dužničke hartije isto je najavljeno da će se naći na domaćoj berzi, ali je posle objavljivanja sankcija toj naftnoj kompaniji ostala nepoznanica da li će i kada do toga doći. U trenutku kada je NIS plasirao korporativne obveznice, na domaćoj berzi kotirale su se samo obveznice Raiffeisen banke iz te godine i one građevinske kompanije Energoprojekt Holding, izdate u periodu pandemije, a ni jedne ni druge nisu beležile promet.
Sekundarno trgovanje ostalo je slaba tačka i kod emisija koje su usledile. Elixirovim obveznicama trgovano je samo jednog dana, dok se obveznicama Fashion Companyja i Kodar Energomontaže, prema podacima Beogradske berze, do sada nije trgovalo.
Posle primarne prodaje, Drenik je planirao da zatraži uključivanje obveznica na tržišni segment Beogradske berze Open Market, ali je naglasio da ne postoji garancija da će se razviti aktivno sekundarno tržište za njihove hartije, niti da će obveznice do dospeća biti dovoljno likvidne. "Zbog toga investitori mogu biti suočeni sa poteškoćama prilikom prodaje Obveznica pre dospeća ili mogu biti primorani da ih prodaju po ceni nižoj od nominalne vrednosti ili cene po kojoj su ih stekli."
Inače, ove godine je najavljena i primarna ponuda obveznica Beton Plusa, vrednih preko 85 miliona evra, ali ona nije uspela da dostigne propisani prag uspešnosti od 70 odsto. Kompanija je potom najavila novi termin aukcije nakon dodatnog usaglašavanja dokumentacije.
U međuvremenu, Orion Telekom takođe je viđen za jednog od narednih emitenata korporativnih obveznica.
Drenikovo poslovanje i struktura duga
Drenik ND, osnovan krajem 1995. godine, težište poslovanja stavlja na proizvodnju higijenskih papirnih proizvoda, pre svega toalet-papira i ubrusa, koje prodaje pod brendom Perfex. Kompanija je u vlasništvu dva domaća pravna lica, Drenika d.o.o. i D plus proizvodnja i distribucija d.o.o., sa po 50 odsto udela. Ima proizvodne pogone u Srbiji i Mađarskoj, a preko povezanog lica posluje i u Hrvatskoj. Proizvode izvozi, između ostalog, u Rumuniju, Bugarsku, Poljsku, Mađarsku, Hrvatsku, Sloveniju...
Finansijski podaci iz prospekta pokazuju da je kompanija u 2025. godini ostvarila poslovne prihode od 14,51 milijardu dinara, što je za 5,3 odsto manje nego godinu ranije. Poslovna dobit bila je 1,7 milijardi dinara, dok je neto dobit iznosila 931,9 miliona dinara, ističe se u prospektu i dodaje da je pad neto dobiti povezan sa većim finansijskim rashodima, posebno troškovima kamata po osnovu kreditnih obaveza.
Finansijska struktura pokazuje zbog čega je refinansiranje bio važan deo emisije. Neto gotovina (gotovina umanjena za kratkoročne i dugoročne obaveze) na kraju 2025. bila je u minusu od 17,27 milijardi dinara, dok je koeficijent zaduženosti iznosio 2,35. Koeficijent pokrića kamate, koji poredi poslovnu dobit sa kamatnim troškovima, iznosio je 2,38, naspram 4,48 godinu ranije. Neto novčani tok iz poslovnih aktivnosti u 2025. bio je takođe u minusu (-10,7 miliona dinara), nakon pozitivnih 2,30 milijardi dinara godinu ranije.
I sam prospekt posebno navodi da Drenik ima značajan nivo finansijskih obaveza i da postojeći kreditni aranžmani sadrže finansijske kovenante - ugovorne obaveze koje se kompanija obavezuje da poštuje tokom trajanja kredita. Pošto firma nije ispunila neke od tih uslova, od poverilaca traži saglasnost da joj to ne bude razlog za aktiviranje ugovornih posledica.
"Izdavalac je trenutno u postupku pribavljanja saglasnosti poverilaca (waivera) u vezi sa neispunjenjem određenih finansijskih pokazatelja propisanih ugovorima o finansiranju, pre svega sa dugoročnim kreditorima IFC i Razvojnom bankom Austrije – OeEB koji prema važećim ugovorima imaju pravo da proglase dospelost", precizira se u prospektu.
Dokument pokazuje da Drenik nema kreditni rejting.
Investitorima je, inače, ponuđena i mogućnost prevremenog izlaska iz ulaganja. Vlasnici obveznica bi mogli da zahtevaju otkup nakon isteka dve godine, pod uslovima iz prospekta, uključujući slučaj promene kontrole nad kompanijom. Drenik bi, s druge strane, isto tako imao pravo da obveznice prevremeno otkupi po nominalnoj vrednosti, takođe pod uslovima definisanim prospektom.
Janković: Investitori traže nešto više od same kamatne stope
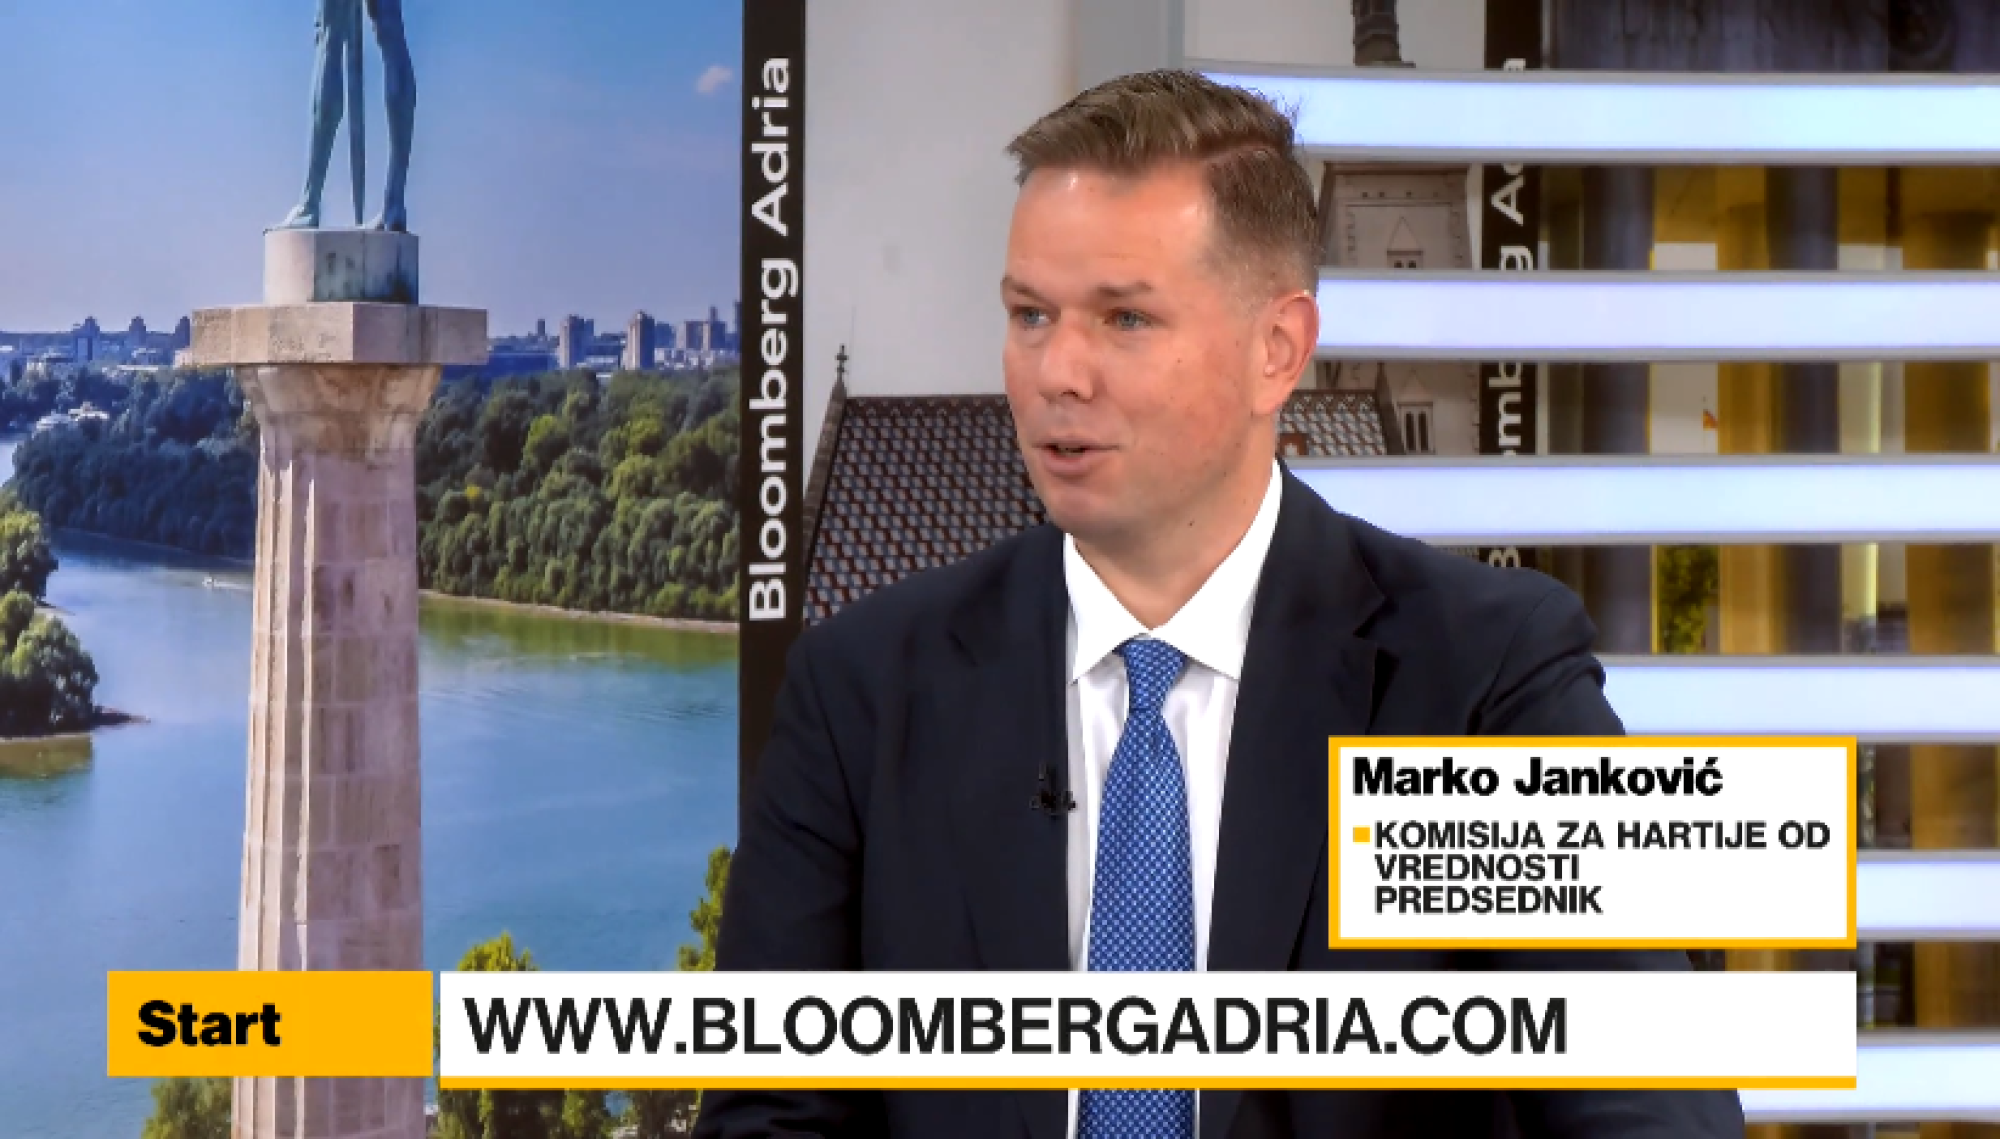
Predsednik Komisije za hartije od vrednosti Marko Janković ocenio je da ova neuspela emisija znači da je još mnogo posla pred njima kako bi investitorima objasnili sve mogućnosti koje srpsko tržište kapitala pruža.
"Kompanija je ponudila jednu izuzetno atraktivnu kamatnu stopu investitorima. Kada pogledate i samu kompaniju, finansijski pokazatelji su jako kvalitetni, njihova tržišna pozicija u industriji u kojoj se nalaze je jako dobra - to su sve stvari koje bi trebalo da privuku investitore", rekao je Janković u izjavi za Bloomberg Adria TV.
Ipak, napomenuo je da je činjenica da investitori danas traže i nešto više od same kamatne stope. "Ako se vratimo mesec unazad - imali smo Kodar Energomontažu, koja je ponudila kamatnu stopu od sedam odsto na godišnjem nivou, međutim, te obveznice su bile namenjene, pre svega, finansiranju izgradnje energetskih objekata u oblasti obnovljivih izvora energije. Očigledno je to bio nekakav jezičak na vagi koji je privukao investitore."
 Bloomberg Adria
Izrazio je očekivanje da nekoliko firmi do kraja ove godine emituje korporativne obveznice, uključujući pomenuti Orion Telekom.
Govoreći o projektu podsticanja ovakvog dugoročnog finansiranja koji država sprovodi sa Svetskom bankom, Janković je podsetio da kroz njega treba da se do kraja 2027. realizuje 17 uspešnih emisija korporativnih obveznica. Pojašnjenja radi, zasad je to pošlo za rukom samo trima već navedenim firmama: Elixir Groupu, Fashion Companyju i Kodar Energomontaži.
"Ono što je sigurno jeste da imamo značajan 'pipeline' kompanija koje su, ja bih rekao, već sada spremne za emisiju svojih korporativnih obveznica. Naravno, predstoji dug put razgovora sa potencijalnim investitorima", naglasio je. "Nadam se da će i sama kompanija Drenik, recimo, biti u tom 'pipelineu' u nekom narednom periodu i da ćemo uspeti da realizujemo njihovu emisiju korporativnih obveznica."