



text size
Srbija priprema platformu za trgovanje digitalnom imovinom koja bi tržištu kapitala trebalo da donese nove načine finansiranja, ali njen razvoj još nije stigao do trenutka u kom bi mogao da se odredi datum početka rada. Beogradska berza trenutno definiše poslovni model, prve instrumente i način funkcionisanja platforme.
Plan je da se krene kontrolisano, sa ograničenim brojem instrumenata i učesnika, kako bi se ceo proces proverio u praksi, kaže izvršni direktor Beogradske berze Lazo Ostojić.
Prema njegovim rečima, konkretniji rok za početak rada biće poznat kada budu završeni regulatorni i operativni model i njihovo usaglašavanje sa nadležnim institucijama. "U ovom trenutku ne bih licitirao preciznim datumom puštanja platforme u rad", navodi on.
Opširnije
Država planira investicione račune za građane od 2027. godine
Srbija razmatra dva modela investicionih računa, a reforma je planirana za sledeću godinu, rekao je pomoćnik ministra finansija Ognjen Popović na konferenciji "Kapital u pokretu" u Beogradu.
10.09.2026

Remed Rent prikupio novac akcijama, razmatra IPO na Beogradskoj berzi
Remed Rent je emisijom preferencijalnih akcija prikupio 122 miliona dinara od 16 domaćih investitora, čime je pokazao da akcije mogu biti izvor kapitala i za privatne kompanije u Srbiji.
17.08.2026

Država ponudila Interservis na Beogradskoj berzi, firma je sada napustila
Interservis je napustio Beogradsku berzu manje od godinu dana nakon što su državne akcije te kompanije ponuđene na prodaju preko domaćeg tržišta kapitala.
12.08.2026
Tri načina kako srpske firme mogu da iskoriste digitalnu imovinu
Dok većina kompanija i dalje ne pridaje naročit značaj digitalnoj imovini ili je proučava sa distance, hrabriji igrači već je koriste da unaprede likvidnost, pristupe inostranim tržištima i otvore nove izvore prihoda.
29.10.2025
Može li Srbija postati 'dolina tokena' Balkana?
Dok se EU tek prilagođava regulativi MiCA, Srbija već nekoliko godina ima funkcionalan zakon o digitalnoj imovini i prve konkretne projekte tokenizacije.
13.02.2026
Nedavni razgovori predstavnika berze sa Solana Foundationom (organizacijom koja razvija i podržava ekosistem blokčejn mreže Solana) i Solana Policy Instituteom (organizacijom fokusiranom na regulatorna i javnopolitička pitanja u vezi sa blokčejn tehnologijom), deo su tog procesa. "Želimo da sagledamo iskustva jedne od vodećih globalnih blokčejn platformi i mogućnosti primene te tehnologije na domaćem tržištu kapitala", kaže sagovornik.
Ipak, u Beogradskoj berzi naglašavaju da je tehnologija samo sredstvo - cilj je da kompanije dobiju dodatni kanal finansiranja, a investitori pristup novim proizvodima.
"Tehnologija ovde nije najveći izazov. Najvažnije je da se jasno zna šta investitor kupuje, koja prava ima, ko vodi evidenciju vlasništva i kako se ta prava ostvaruju. Moraju biti precizno uređeni i trgovanje, plaćanje i poravnanje transakcija, zaštita investitora, identifikacija klijenata i sprečavanje pranja novca. Sve to mora biti povezano sa postojećom infrastrukturom finansijskog tržišta", nabraja Ostojić.
Drugim rečima, zadatak koji je sada pred domaćom berzom svodi se na to da napravi regulisanu platformu koja će koristiti novu tehnologiju za finansiranje realne ekonomije i razvoj tržišta kapitala.
"Želim da budem jasan: ne pravimo kripto-berzu niti prostor za spekulativno trgovanje", ističe izvrši direktor Beogradske berze.
Podsetimo, digitalni tokeni i kriptovalute nisu isto, ali su obe vrste digitalne imovine uređene domaćim Zakonom o digitalnoj imovini. Zakon kriptovalute naziva "virtuelnim valutama" i definiše ih kao vrstu digitalne imovine koja može da služi kao sredstvo razmene, dok digitalni token predstavlja određeno imovinsko pravo u digitalnom obliku, koje može da uključuje i pravo na određenu uslugu. Zato Ostojić naglašva da pod platformom ne podrazumeva berzu kriptovaluta, već tržište na kojem bi kompanije mogle da prikupljaju kapital izdavanjem digitalnih instrumenata, a investitori da ulažu u njih.
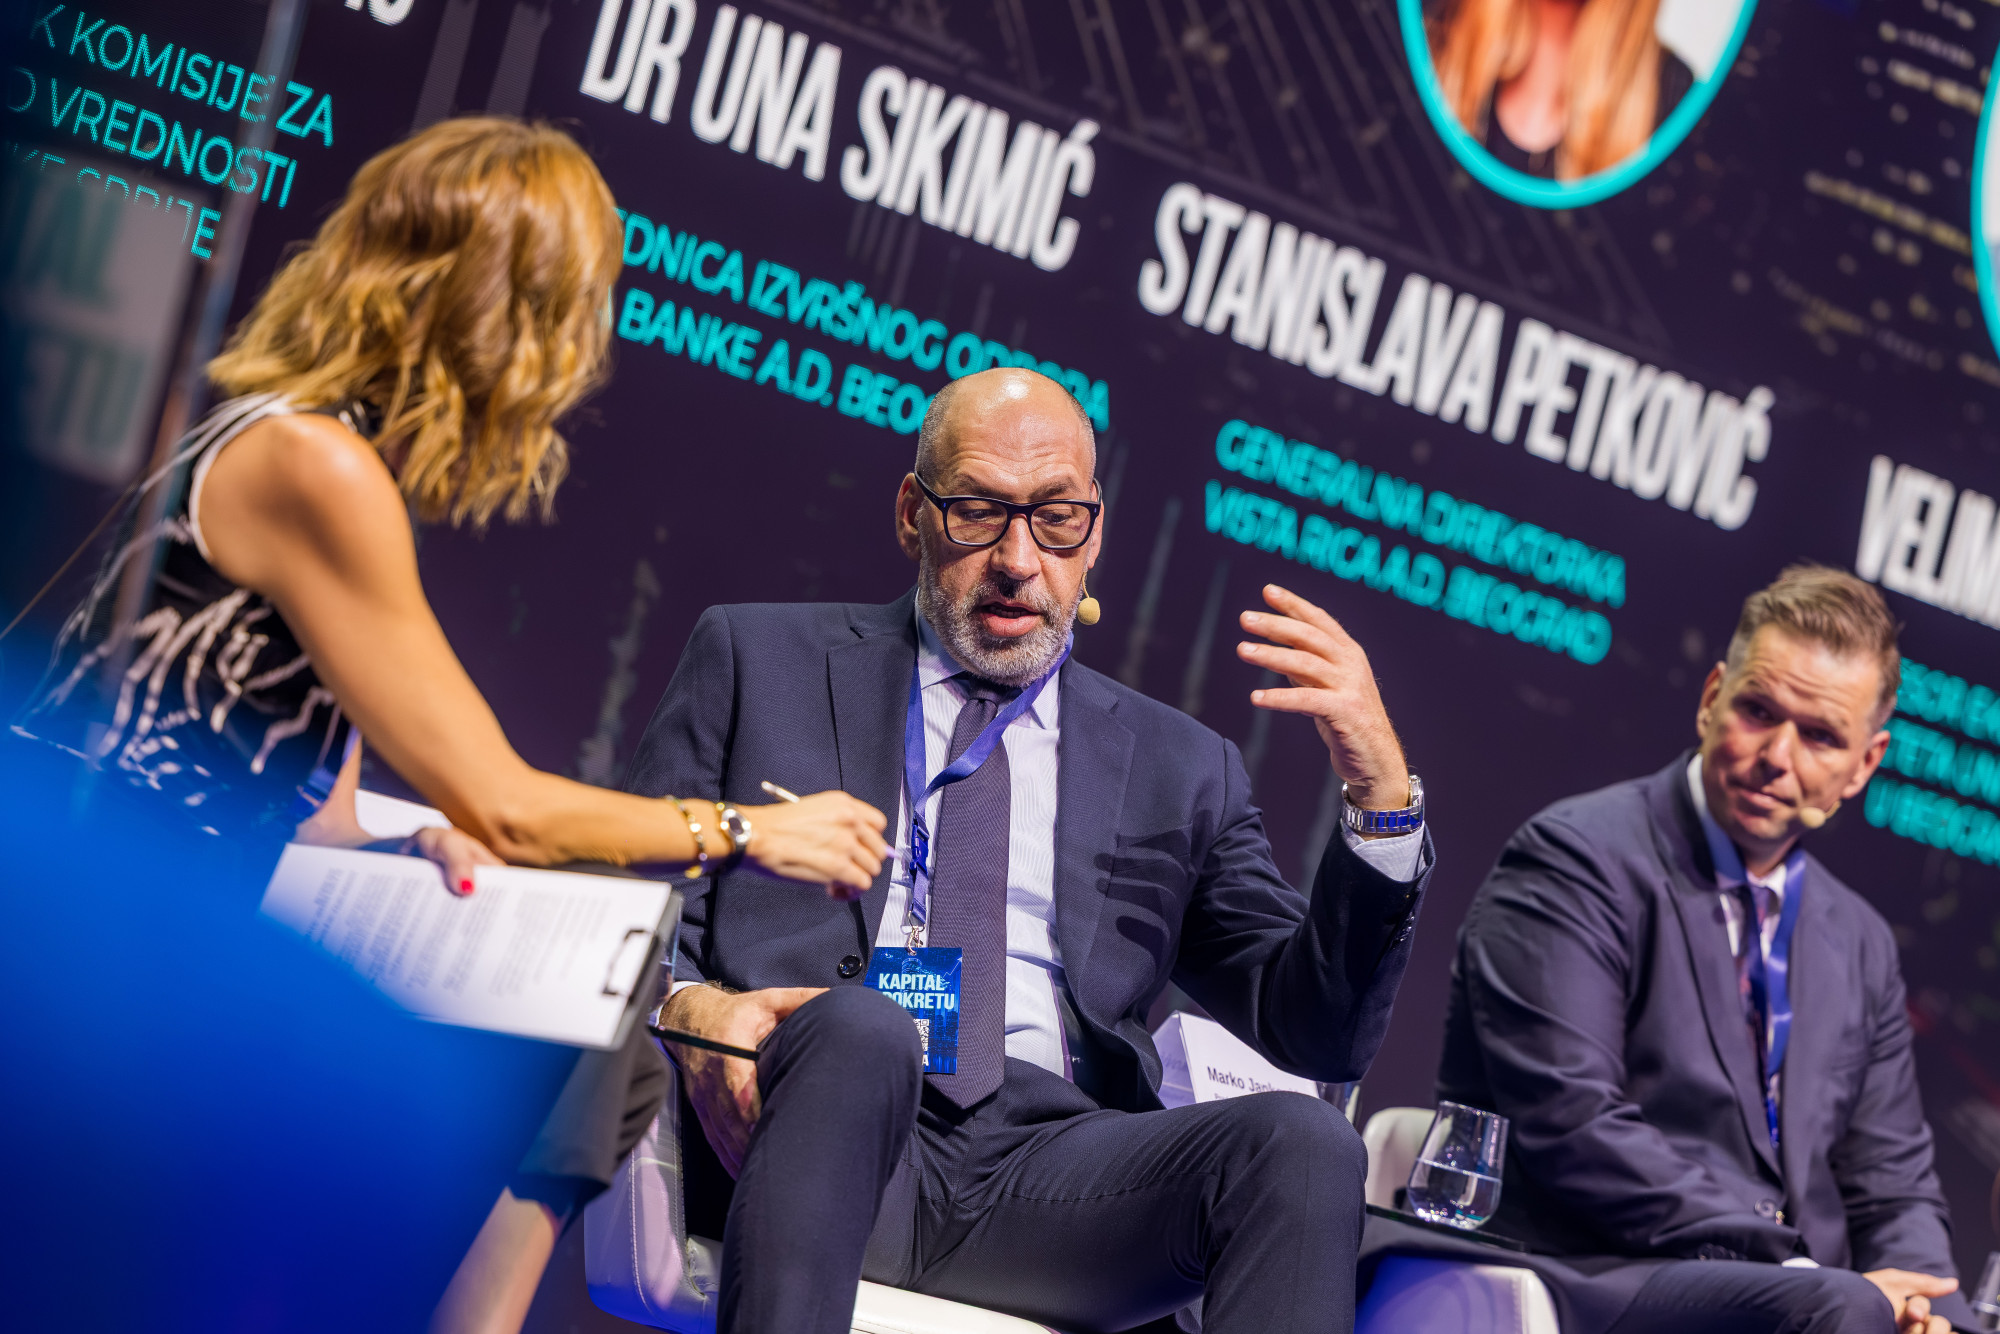 Lazo Ostojić; Foto: Strong media networks
Uz to, dodaje da za Beogradsku berzu ovo nije zamena za tradicionalno tržište kapitala, već njegovo proširenje. "Kompanija koja prvi put prikupi sredstva kroz dobro strukturiran digitalni instrument sutra može postati izdavalac klasične korporativne obveznice, a kasnije možda razmatrati i emisiju akcija."
Koji proizvodi stižu na platformu
Ranije su, kao mogući sadržaji platforme, pomenuti digitalni tokeni, tokenizacija duga malih i srednjih preduzeća i proizvodi povezani sa nekretninama. "Nije se odustalo od tog plana. Tokenizacija duga malih i srednjih preduzeća i razvoj proizvoda povezanih sa nekretninama i dalje su među osnovnim pravcima koje analiziramo", potvrđuje Ostojić. Ali redosled njihovog uvođenja još nije konačno određen.
Za prvi instrument koji će biti ponuđen traži se jednostavna struktura i opravdana ekonomska svrha. Investitor, napominje sagovornik, mora jasno da zna šta kupuje, kakav prinos može da očekuje i koje rizike preuzima. Istovremeno, izdavalac mora da razume svoje obaveze i troškove.
Izdavanje digitalnih tokena poslednjih meseci krči svoj put u praksi domaće poslovne zajednice, a Komisija za hartije od vrednosti kao nadležno regulatorno telo zasad je za ovu vrstu imovine odobrila 13 belih papira i dodatke za dva bela papira. Od toga, samo jedan token predstavlja digitalni sertifikat o svojini i dokaz o autentičnosti proizvoda, dok su svi ostali praktično tokenizovane korporativne obveznice.
Kod tokenizovanog duga pak token bi predstavljao potraživanje prema kompaniji, uz unapred definisane iznos, rok dospeća, kamatu ili drugi oblik prinosa, način isplate i prava u slučaju neispunjenja obaveza.
"Prednost ovog modela može biti u tome što se jedno zaduženje može podeliti na veći broj manjih investicionih jedinica. Tako ulaganje postaje dostupnije širem krugu investitora, dok kompanija dobija dodatni kanal finansiranja. Deo procesa, poput obračuna prinosa, praćenja dospeća i izvršavanja pojedinih obaveza, mogao bi da bude automatizovan", dodaje Ostojić.
U Komisiji za hartije od vrednosti ocenjuju da ovako koncipiran dodatni način finansiranja privrede može biti posebno značajan za "manja i srednja preduzeća kojima je pristup tržištu kapitala danas otežan".
Prema Ostojićevim rečima, za početnu fazu realnija opcija je tokenizacija novih (a ne već postojećih) zaduženja jer se pravna dokumentacija, prava investitora, evidencija, trgovanje i poravnanje transakcija mogu od početka postaviti za novi instrument.
"Moguće je razmatrati i postojeće dugove, uključujući već izdate korporativne ili državne obveznice, ali je to znatno složenije. Moramo izbeći situaciju da isto pravo postoji u dve paralelne evidencije ili da jedan instrument bude predstavljen dva puta. Takav model zahtevao bi precizno usaglašavanje sa izdavaocima, Centralnim registrom, regulatorima i drugim učesnicima na tržištu", napominje.
Na ove potencijalne izazove ukazuje i Komisija, ističući da tokenizacija postojećih obveznica ne bi bilo samo pitanje njihovog tehničkog prikazivanja na blokčejnu.
"Te hartije od vrednosti već imaju uspostavljen pravni režim izdavanja, evidencije i prenosa i registruju se kroz postojeću infrastrukturu tržišta kapitala. Uvođenje paralelne evidencije zahtevalo bi da se precizno reši koja je evidencija pravno merodavna, ko se smatra zakonitim imaocem instrumenta, kako se sprovodi prenos i saldiranje i kako se ostvaruju isplate prinosa i drugih prava. Komisija posebno ukazuje na rizik od paralelnih evidencija koje bi mogle da stvore pravnu nesigurnost umesto da je smanje", rekli su u ovom regulatornom telu.
Kod nekretnina je pravna konstrukcija zahtevnija. Kako smatra Ostojić, realniji model nije direktno vlasništvo nad nekretninom koje bi se upisivalo za svakog vlasnika tokena, već struktura u kojoj nekretninu poseduje posebno pravno lice - fond ili druga regulisana forma, a da token predstavlja pravo investitora u toj strukturi.
"To pravo može da podrazumeva deo prihoda od zakupnine, deo dobiti ili deo vrednosti koja se ostvari prodajom nekretnine. Na taj način investitor bi mogao da uloži manji iznos u imovinu kojoj inače ne bi mogao lako da pristupi, a potencijalno bi imao i jednostavniji način da izađe iz ulaganja", pojašnjava izvršni direktor Beogradske berze.
U tom slučaju, dakle, token ne bi zamenio upis vlasništva u katastar niti preskočio postojeća pravila, što nedvosmisleno potvrđuju u Komisiji.
 Depositphotos
"Prenos od tokena ne proizvodi automatski prenos prava svojine na nepokretnosti. Svojina i druga stvarna prava na nepokretnostima imaju poseban pravni režim i evidentiraju se u katastru nepokretnosti, što tokenizacija sama po sebi ne menja", navodi regulator.
S tim u vezi, Ostojić podseća da moraju biti jasno uređeni vlasništvo nad nekretninom, procena njene vrednosti, upravljanje, troškovi, porezi, raspodela prihoda i zaštita investitora. "Upravo zato kažemo da je pravna struktura najmanje jednako važna kao tehnologija."
Može li platforma da donese likvidnost
Pitanje nije samo kako izdati token, već i šta će se s njim događati posle toga. Mogućnost digitalnog izdavanja - mada može olakšati trgovanje - sama po sebi ne stvara sekundarno tržište. A ono je proteklih godina na domaćem tržištu tanko. Dok berza ulaže napore u to da poveća svoju ulogu u finansiranju domaće privrede, broj listiranih preduzeća kontinuirano se smanjuje, a novih emitenata već godinama nema. S druge strane, teško ih je i privući, imajući u vidu mali broj likvidnih akcija, skroman promet i visoku koncentraciju vlasništva.
Promet deonicama se 2025. spustio znatno ispod nivoa iz 2024, iako je domaća berza lane nastavila višegodišnji rast vrednosti akcija. Time je zaokružen još jedan period u kom su cenovni pomaci ostvareni u uslovima ograničene tržišne aktivnosti i visoke koncentracije trgovanja.
Uz to, struktura vlasništva vodećih kompanija sa Beogradske berze oslikava duboku stagnaciju domaćeg tržišta kapitala i nedovršene procese privatizacije, upozoravaju stručnjaci, dok se tržišna infrastruktura sporo prilagođava savremenim standardima.
"Ne očekujemo da nova platforma preko noći promeni promet na Beogradskoj berzi. Za razvoj svakog novog tržišta potrebno je vreme - moraju se pojaviti kvalitetni izdavaoci, dobri instrumenti i dovoljan broj investitora", kaže Ostojić. "Ipak, očekujemo da platforma otvori prostor za nove izdavaoce, nove investitore i proizvode koje danas nemamo. Njena najveća početna vrednost nije samo u dodatnom prometu, već u tome što može da približi tržište kapitala kompanijama koje ga do sada nisu koristile"
Rast prometa po svaku cenu stoga nije trenutni zadatak i jedino merilo uspeha iz ugla berze - ona će taj uspeh meriti i brojem novih izdavalaca, novih investitora i kompanija koje su uveli u uređene tokove tržišnog finansiranja.
"Želimo održivo tržište na kojem investitori znaju šta kupuju, izdavaoci poštuju svoje obaveze, a trgovanje se odvija transparentno i u uređenom sistemu. Ako malim i srednjim preduzećima omogućimo da na jednostavniji način dođu do investitora, a građanima i profesionalnim investitorima ponudimo razumljive proizvode u koje mogu da ulože i manje iznose, onda smo proširili i ponudu i investitorsku bazu. To je preduslov za dugoročan rast prometa", kaže izvršni direktor Beogradske berze.
 Depositphotos
U sličnom tonu o ovoj temi govore i u Komisiji. Oni skreću pažnju na to da tokenizacija može da olakša pristup tržištu, smanji određene administrativne prepreke, omogući ulaganje manjih iznosa i potencijalno proširi krug investitora i izdavalaca, ali da će stvarni efekat na promet zavisiti od toga koji će proizvodi biti ponuđeni, koliko kvalitetnih izdavalaca bude prisutno, kakvo će biti interesovanje investitora i kako će biti uređeno sekundarno trgovanje.
"Iz ugla Komisije, važniji cilj od samog statističkog rasta prometa jeste razvoj novih izvora finansiranja privrede, širenje baze investitora, razvoj novih finansijskih proizvoda i očuvanje transparentnosti, integriteta tržišta i zaštite investitora", zaključuju.