



text size
Između bikova i medveda vodi se žestoka rasprava o stanju američkog tržišta akcija, a dve strane imaju potpuno suprotne stavove. Bikovi vide velike dobitke zahvaljujući istorijskom korporativnom prosperitetu podstaknutom novom tehnologijom, dok medvedi vide opasan balon naduvan pompom oko veštačke inteligencije. I jedni i drugi greše.
Sve bi to bila bezazlena zabava da u igri nije pravi novac. Veliki broj Amerikanaca poseduje akcije, a mnogi pažljivo prate tržište i finansijske komentatore. Prognoze skorog kraha, kojih ovih dana ne manjka, mogu navesti investitore da povuku novac sa tržišta ili odlože nova ulaganja, što je retko kada dobar potez. S druge strane, preuveličavanje onoga što tržište realno može da postigne garantuje razočaranje investitora i moglo bi ih navesti da jure još veće prinose kroz pojedinačne kompanije povezane s AI-jem koje obećavaju mnogo, ali nose i velike rizike.
Opširnije
AI trka tera Big Tech u dug: kada zaduživanje postaje problem?
Tehnološki giganti sve više ulažu u AI u trenutku skupljeg kapitala. Dug bi mogao postati problem ukoliko troškovi finansiranja počnu da rastu brže od novčanih tokova.
24.09.2026
Nvidia nikad jača, a njene akcije nikad jeftinije
Vrednovanje akcija kompanije Nvidia pada, a njima se trenutno trguje blizu najnižeg nivoa u više od deset godina.
22.09.2026
Svi su sada AI investitori, a to nosi rizike
Ulaganja kojima Amerikanci obezbeđuju novac za penziju promenila su američko tržište akcija, ali sve veća izloženost berzi nosi i nove rizike za ekonomiju.
21.09.2026
Fjučersi na računarsku snagu: Kako će izgledati novo regulisano tržište za 'gorivo' AI ekonomije
CME Group planira da lansira fjučerse na cenu iznajmljivanja GPU računarske snage, čime bi kompanije dobile način da se zaštite od velikih oscilacija troškova razvoja veštačke inteligencije.
21.09.2026
Najverovatnije sledeće poglavlje nisu ni beskonačni dobici ni predstojeći slom, već zdrav i privremen pad korporativnih zarada i tržišta. Duga istorija tržišta akcija snažno ukazuje u tom pravcu.
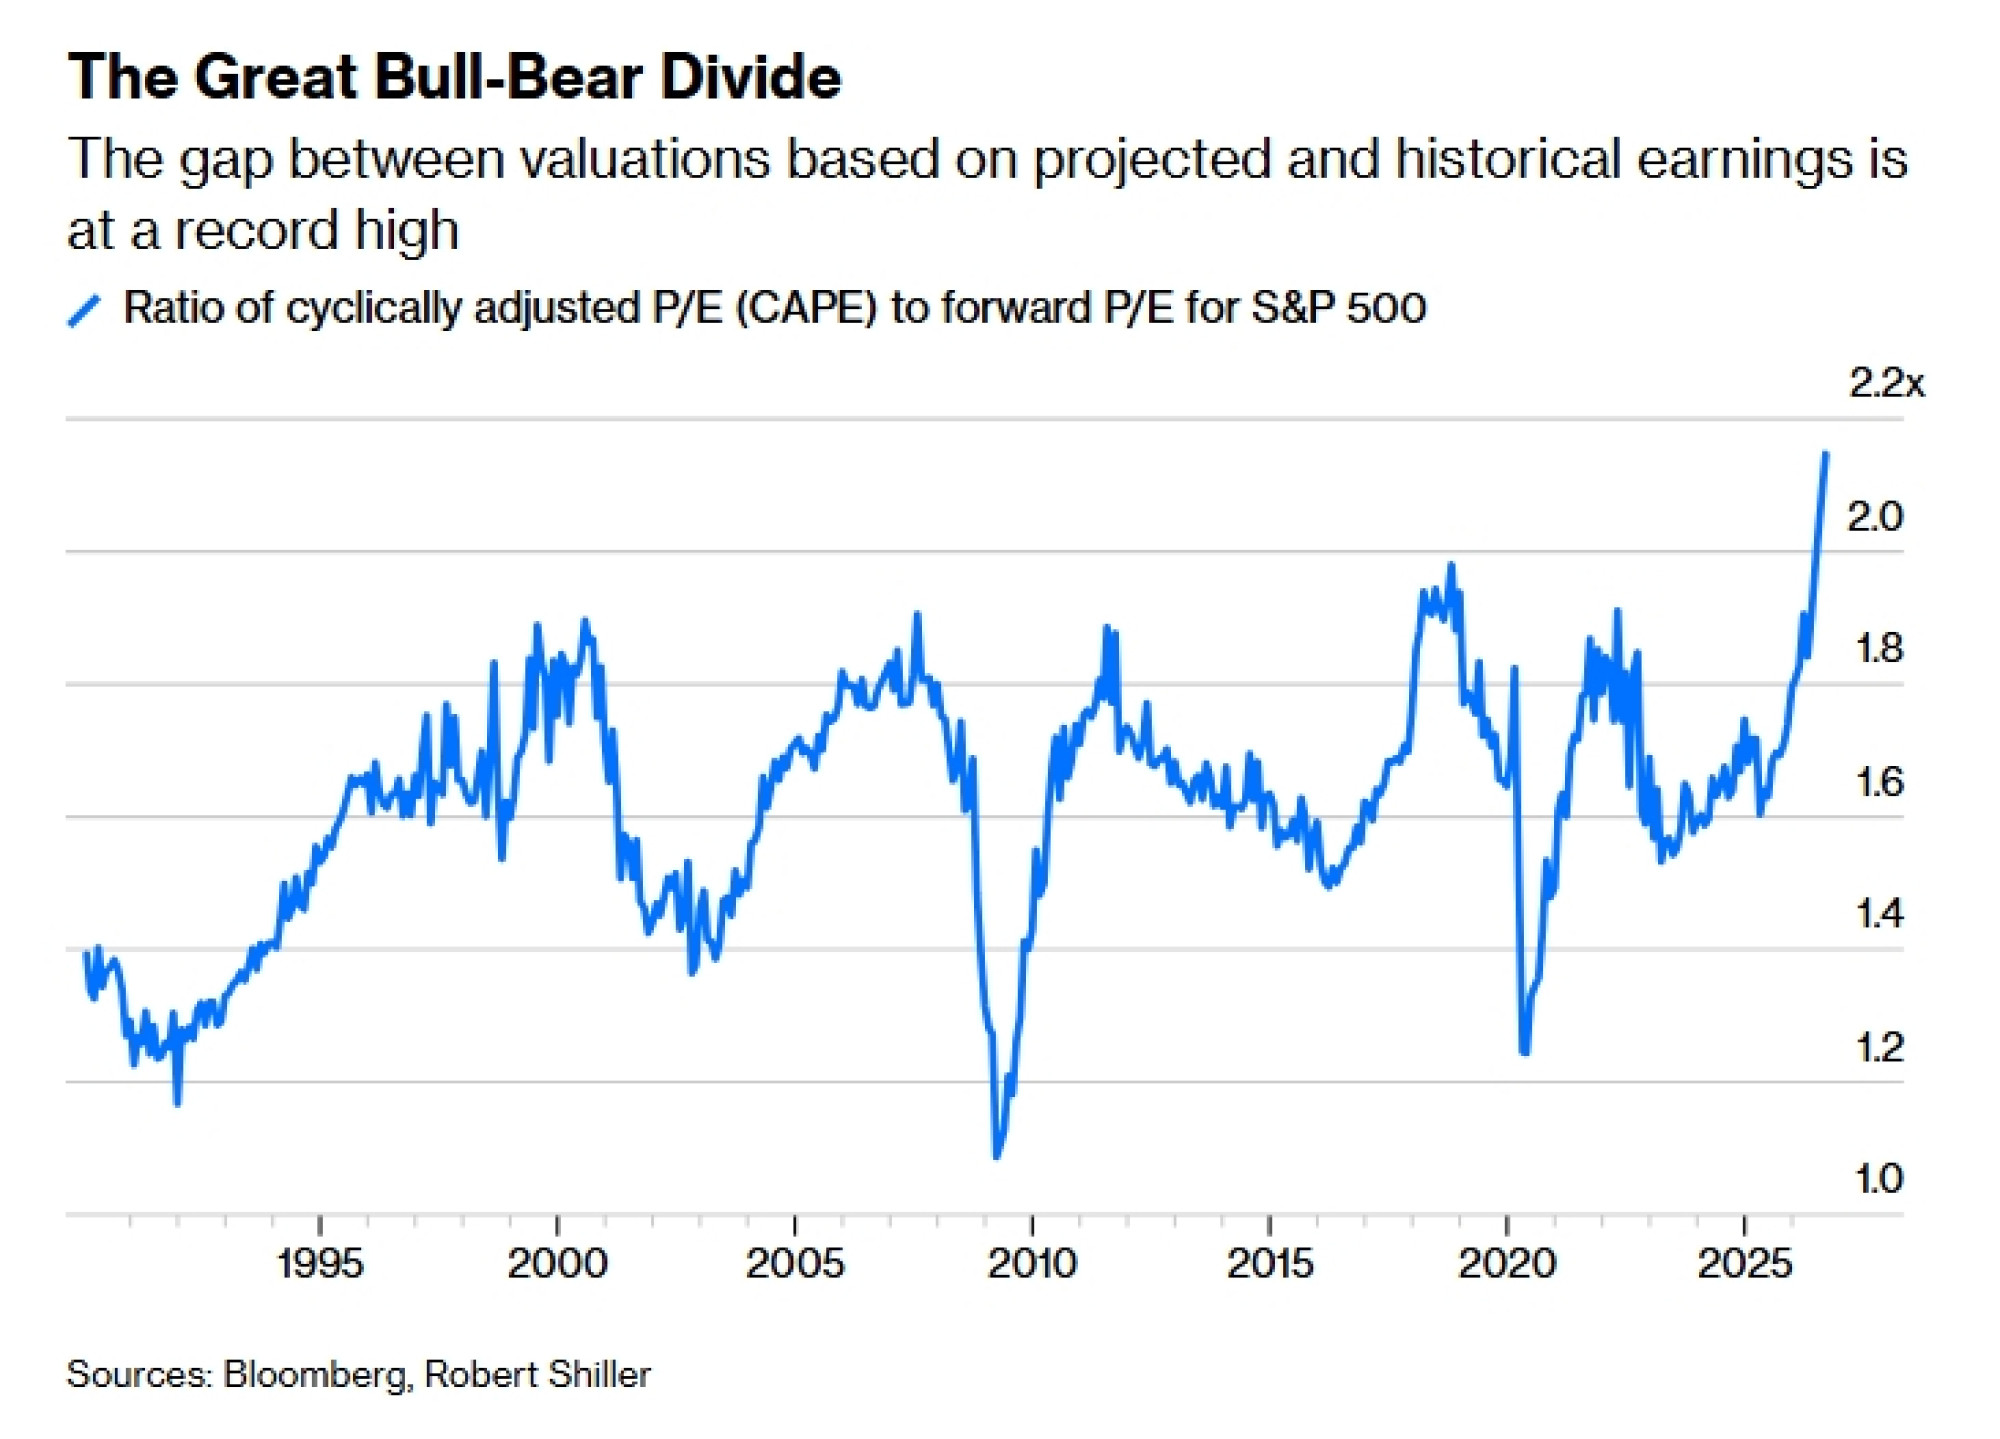
Dubina neslaganja vidi se u izrazito različitim procenama vrednosti tržišta koje nude dve strane.
Bikovi, pozivajući se na dug niz povećanja procena zarada i očekivani rast dobiti od 32 odsto za S&P 500 ove godine, ukazuju na umereno povišen budući odnos cene i zarade (P/E) od 19 puta. Medvedi, koji zaradu ne računaju dok se ona zaista ne ostvari, radije se oslanjaju na dugoročniju meru - obično desetogodišnji pokretni prosek prijavljenih zarada prilagođen inflaciji, poznat kao ciklično prilagođeni odnos cene i zarade (CAPE). To daje znatno alarmantniji P/E od 40 puta. Razlika između ova dva pokazatelja najveća je od 1990. godine, prve godine za koju postoje procene zarada.
U osnovi tog razmimoilaženja nalazi se nedavni skok dobiti. Zarade kompanija iz indeksa S&P 500 porasle su 25 odsto u poslednjih godinu dana i 14 odsto godišnje u poslednje tri godine, što je znatno iznad istorijskog proseka, koji je od 1950-ih bliži stopi od sedam odsto godišnje. Istovremeno, rast zarada nadmašio je rast ciklično prilagođenih zarada za 15 procentnih poena u poslednjih godinu dana i za šest procentnih poena godišnje tokom trogodišnjeg perioda.
Analitičari s Wall Streeta skloniji su da na osnovu nedavnih rezultata projektuju buduće kretanje, što objašnjava optimistične prognoze i veliki jaz između procena vrednosti zasnovanih na projektovanim i istorijskim zaradama.
Problem za bikove je u tome što S&P 500 nikada nije dugoročno zadržao dvocifren rast. On će se nesumnjivo usporiti, i to verovatno pre nego kasnije, s obzirom na očekivanje da će se smanjiti broj kompanija koje doprinose rastu zarada indeksa S&P 500. To znači niže prinose u budućnosti, uprkos optimizmu bikova.
To verovatno znači i niže zarade u kratkom roku. S&P 500 i njegov prethodnik zabeležili su međugodišnji rast zarada u dvocifrenim procentima u 35 navrata od 1870-ih. Prosečan niz dvocifrenog rasta, ili rasta blizu tog nivoa, trajao je 23 meseca. Zanimljivo je da je posle svih osim dva takva perioda usledio pad zarada. Međugodišnji rast se u tim slučajevima postepeno gasio tokom nekoliko meseci, a zatim prelazio u negativnu zonu. Padovi su u proseku trajali 20 meseci. Trenutni niz traje već 33 meseca i još nije završen.
Pad zarada gotovo uvek prati i pad cena akcija, ali nema razloga očekivati slom tržišta. Prosečan pad S&P 500 od vrha do dna iznosio je 24 odsto u tih 33 slučaja, što predstavlja blag i uvek privremen period medveđeg tržišta. Najdublje recesije zarada i prateći padovi tržišta u novijoj istoriji bili su povezani s krizama, poput finansijske krize 2008. ili naftne krize 1973. godine, a ne s uobičajenim promenama u ciklusu dobiti.
Niko ne zna da li će i kada doći do krize, pa nema mnogo smisla pokušavati da se ona predvidi. I dok baloni na tržištu imovine mogu izazvati recesiju zarada, kao što je to bio slučaj nakon pucanja dot-com balona početkom 2000-ih, ovo nije takav slučaj. Baloni nastaju kada postoji veliki jaz između cene i stvarne vrednosti. S&P 500 nije jeftin, ali nije ni nerazumno vrednovan za tržište koje čine neke od najinovativnijih, najuticajnijih i najprofitabilnijih kompanija ikada stvorenih.
Poznavanje istorije neće pomoći investitorima da predvide promene u ciklusu dobiti. Tržište nanjuši preokrete u zaradama mnogo pre nego što se oni pojave u poslovnim knjigama kompanija. Tržište je počelo da pada dok su zarade nastavile da rastu u gotovo svakom pojedinačnom slučaju, dok je s druge strane krenulo naviše čak i kada su zarade još padale. Drugim rečima, tržište će samo pokazati kada se ovaj neobični niz rasta zarada završi.
Možda se pitate da li je nedavni blagi pad S&P 500 takav signal. Verovatno nije. Kao prvo, septembar je tradicionalno najslabiji mesec za taj indeks, pa nedavni pad nije neuobičajen. Osim toga, indeks je pao samo jedan odsto u odnosu na avgustovski vrhunac. Ne bih obraćao posebnu pažnju sve dok tržište ne padne najmanje 10 odsto, dok se ozbiljan alarm za zarade pali tek ako se indeks približi padu od 20 odsto. Vredi pratiti situaciju.
Istorija ciklusa zarada i dalje je korisna za razumevanje onoga što možemo očekivati, čak i ako ne govori kada će se to dogoditi. Ona pokazuje da će se i ovaj procvat zarada najverovatnije završiti privremenim padom dobiti, na razočaranje bikova, ali bez potpunog sloma tržišta, na olakšanje medveda.