



text size
Prinosi od svetskih obveznica pali su u četvrtak nakon što su povećanje kamatne stope Federalnih rezervi (Fed) i obećanje da će obuzdati inflaciju smirili tržište pod pritiskom, dok su trgovci pažnju usmerili na ključnu odluku Banke Japana koja se očekuje u petak.
Prinos od 10-godišnjih američkih državnih obveznica pao je za tri bazna poena, na 4,99 odsto, čime je prekinut osmodnevni niz rasta. Prinosi od obveznica sličnog roka dospeća pali su za četiri bazna poena, dok su u Australiji i Japanu pali za manje od jednog baznog poena.
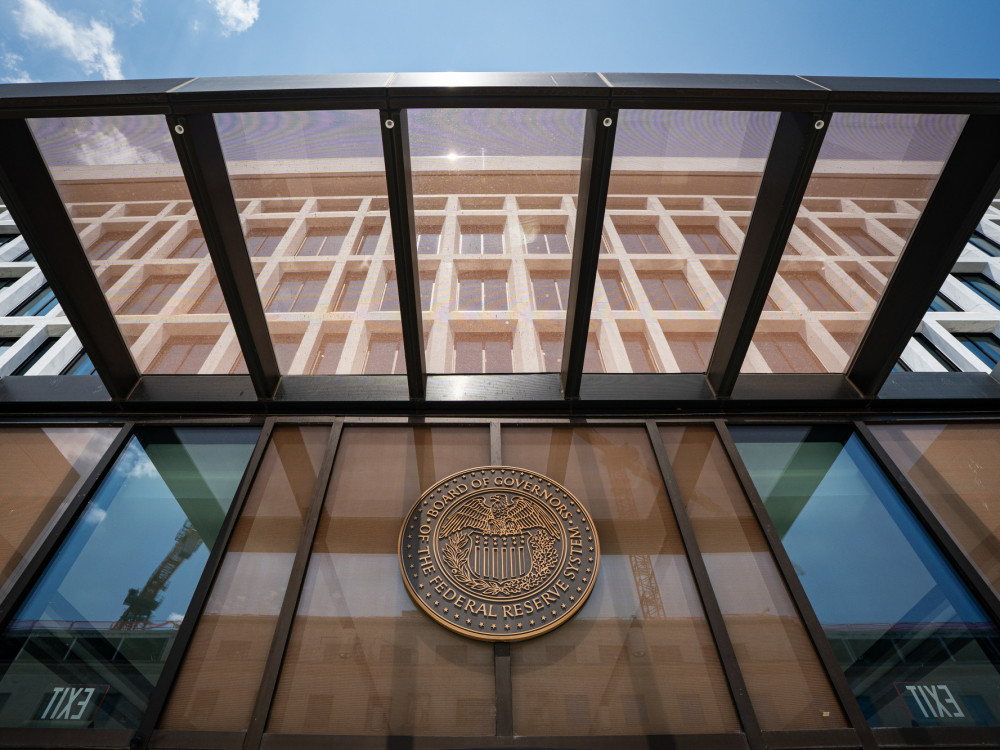
Prosečan prinos od državnih obveznica širom sveta ove nedelje porastao je na najviši nivo u 19 godina, dok su rastuće tenzije na Bliskom istoku podigle cene nafte i podstakle inflatorna očekivanja. Fed je u sredu povećao kamatne stope za četvrtinu procentnog poena, što se očekivalo, a srednja vrednost projekcija zvaničnika ukazala je na još jedno povećanje do kraja godine.
Opširnije
Prvi put od 2023. godine - Fed podigao kamate, najavljuje još jedno povećanje do kraja godine
Federalne rezerve podigle su u sredu uveče kamatne stope za četvrtinu procentnog poena. Odluka da se dodatno zaoštri monetarna politika u cilju obuzdavanja inflacije staviće na test odnos predsednika Feda Kevina Warsha i predsednika SAD Donalda Trumpa.
pre 13 sati
Prinos na 10-godišnje američke obveznice najviši od 2007. godine
Najnoviji talas rasta usledio je nakon poskupljenja nafte u svetu, uz sve veće rizike po snabdevanje sa Bliskog istoka.
15.09.2026
Kriza obveznica počinje intervencijom centralnih banaka, tvrdi Scope
Eiko Sievert iz kompanije Scope Ratings upozorava da bi intervencija centralnih banaka označila početak krize na tržištu obveznica.
05.09.2026
Norveški državni fond predlaže smanjenje ulaganja u državne obveznice
Norveški državni investicioni fond predložio je smanjenje udela državnih obveznica u svom obvezničkom portfelju sa 70 na 50 odsto, što bi najviše pogodilo američke državne obveznice.
04.09.2026
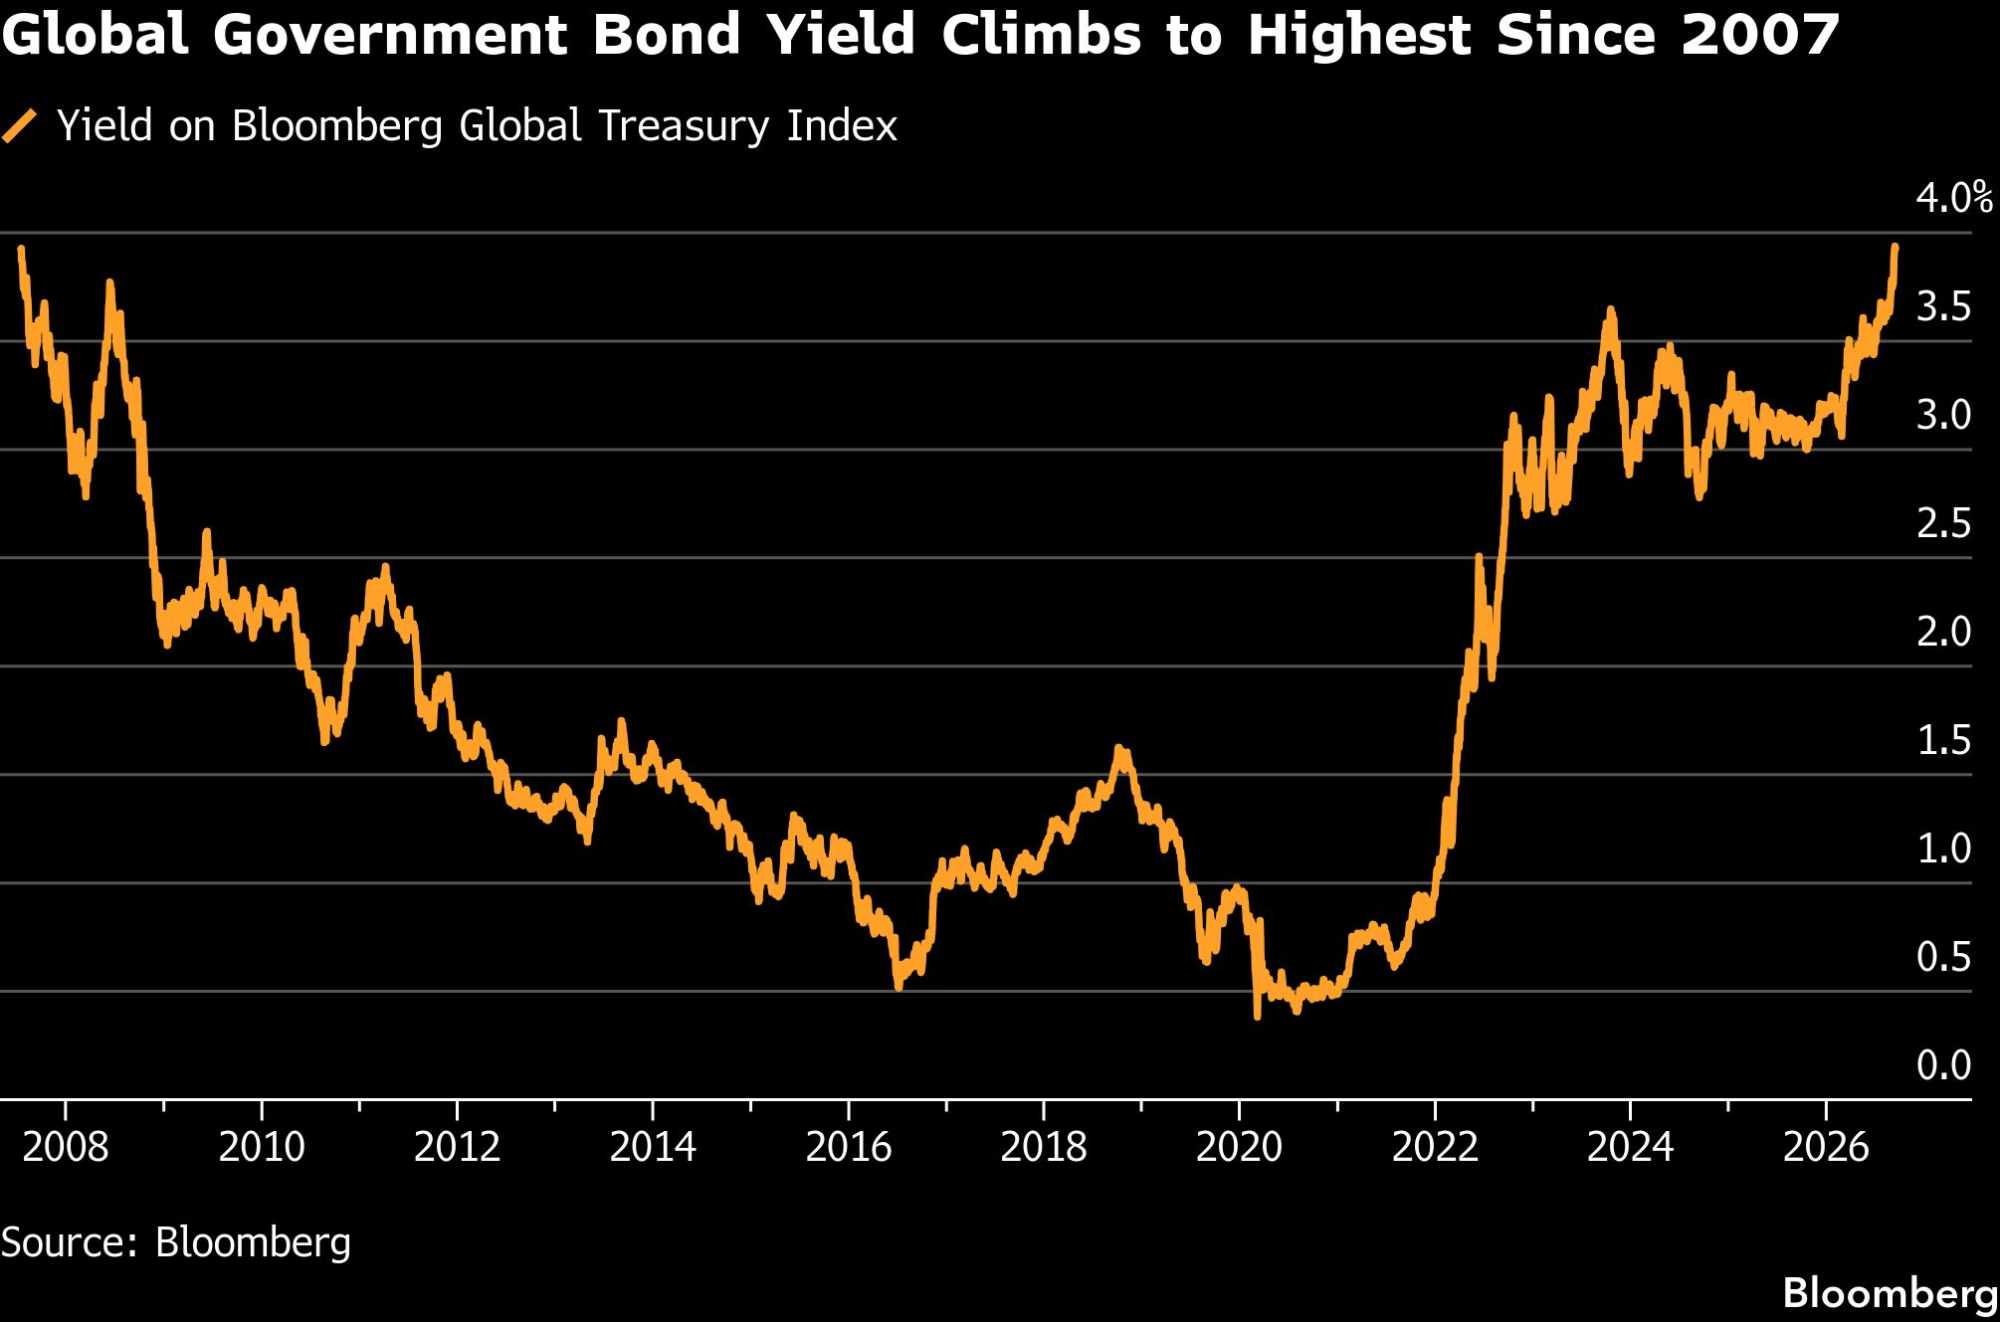 Prosečan prinos od svetskih državnih obveznica najviši od 2007 | Bloomberg
"Fed nije imao izbora osim da tržištu ponudi povećanje kamatnih stopa ili rizikuje mnogo veću rasprodaju na tržištu obveznica", rekao je Byron Anderson, šef sektora za hartije od vrednosti s fiksnim prinosom u kompaniji Laffer Tengler Investments. "Tržišna očekivanja od sada će biti sve više u sukobu sa stavom Feda, što znači i veću volatilnost."
Preferirani pokazatelj inflacije centralne banke u julu je iznosio 3,7 odsto, blizu najvišeg nivoa od 2023. godine i iznad dugoročnog cilja Feda od dva odsto. Warsh je rekao da mu podaci o inflaciji tokom leta ne ukazuju na značajno poboljšanje osnovnih tendencija.
"Za tržište obveznica ovo će verovatno ostaviti dugotrajniji trag, umesto da izazove kratkotrajnu oluju", rekla je Hebe Chen, tržišna analitičarka kompanije Vantage Global Prime. "Kratkoročni deo krive prinosa sada mora da uračuna mogućnost dodatnog pooštravanja monetarne politike Feda, dok se dugoročni deo već suočava s inflacijom, velikim obimom emisija i fiskalnim problemima - što znači da bi, čak i kada se početna volatilnost smiri, privlačnost viših prinosa mogla da ostane."
Dok su analizirali odluku Feda, investitori su pažnju preusmeravali i na Banku Japana, koja je u četvrtak počela dvodnevni sastanak o monetarnoj politici. Svi analitičari koji prate Banku Japana, a koje je anketirao Bloomberg, očekuju da će centralna banka povećati referentnu kamatnu stopu na 1,25 odsto sa jedan odsto.
Američki ministar finansija Scott Bessent snažno je podržao odlučne tržišne i monetarne mere Japana za rešavanje problema značajne potcenjenosti jena, navodi se u saopštenju.
Iako će tržište obveznica verovatno bez većih potresa prihvatiti povećanje kamatne stope Banke Japana, "ono što bi uzdrmalo svetska tržišta bio bi ishod glasanja osam prema jedan ili jastrebovski stav o konačnoj kamatnoj stopi", rekao je Prashant Newnaha, strateg za kamatne stope i makroekonomiju u TD Securitiesu u Singapuru. "To bi bilo negativno za obveznice van Japana, jer bi verovatno pojačalo zabrinutost tržišta da Japan gubi status oslonca svetskog tržišta obveznica."
(Ažurirano komentarom analitičara u poslednjem pasusu. Ranija verzija ispravljena je kako bi se uklonilo netačno pominjanje u četvrtom pasusu.)