

text size
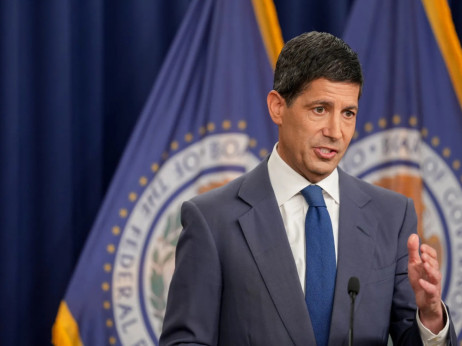
Naglo povećanje troškova zaduživanja u SAD pripisuje se čitavom nizu faktora, i loših i dobrih, uključujući upornu inflaciju, trajno velike budžetske deficite, pa čak i snažan privredni rast, koji možda podstiče tražnju za kapitalom. Ipak, najnoviji rast prinosa na američke državne obveznice više liči na dobitak za kredibilitet predsednika Federalnih rezervi Kevina Warsha. U detaljima krive prinosa krije se novostečeno poverenje tržišta da će novi predsednik Feda odgovoriti na aktuelne izazove održavanjem viših kamatnih stopa, kakve ekonomija zahteva na duži rok.
To je odličan znak za sve nas koji smo bili zabrinuti zbog nezavisnosti i integriteta monetarne politike, ključnih za držanje potrošačkih cena pod kontrolom i održavanje zdravog ekonomskog rasta. Ministar finansija Scott Bessent na to će gledati drugačije. Za njega buđenje tržišta obveznica znači da će sve teže moći da odlaže posledice lošeg upravljanja javnim finansijama. Ako visoki prinosi potraju, posledice će gotovo sigurno stići Bessenta pre kraja mandata Donalda Trumpa, što bi označilo neuspeh njegovih nastojanja da izbegne zaključavanje visokih troškova kamata na američki dug.
Opširnije
Lagarde: Rast prinosa koči privredu i obuzdava inflaciju
"Iako je rast bio otporan, dugoročne kamatne stope od našeg poslednjeg sastanka primetno su porasle, što će usporiti rast i smanjiti prelivanje troškova na inflaciju više nego što smo prognozirali u septembarskim projekcijama", rekla je Lagarde u ponedeljak.
pre 11 sati
Viši prinosi na obveznice dovode u pitanje rast evropskih akcija
Investitori se plaše da fiskalni i inflatorni rizici počinju da ostavljaju trag na privredi koja se do sada pokazala prilično otpornom.
pre 13 sati
Gde uložiti 10.000 ili 50.000 evra u Srbiji, a da nisu nekretnine
Na neoročenim računima građana Srbije nalazi se oko 11 milijardi evra. Deo tog novca mora biti pri ruci, ali onom delu koji tu ostaje godinama inflacija smanjuje kupovnu moć. Gde ga uložiti ako kupovina stana nije izbor?
28.09.2026

Nova era za američke obveznice - prinosi od pet odsto postaju nova realnost
Možda smo na pragu suštinske promene.
25.09.2026
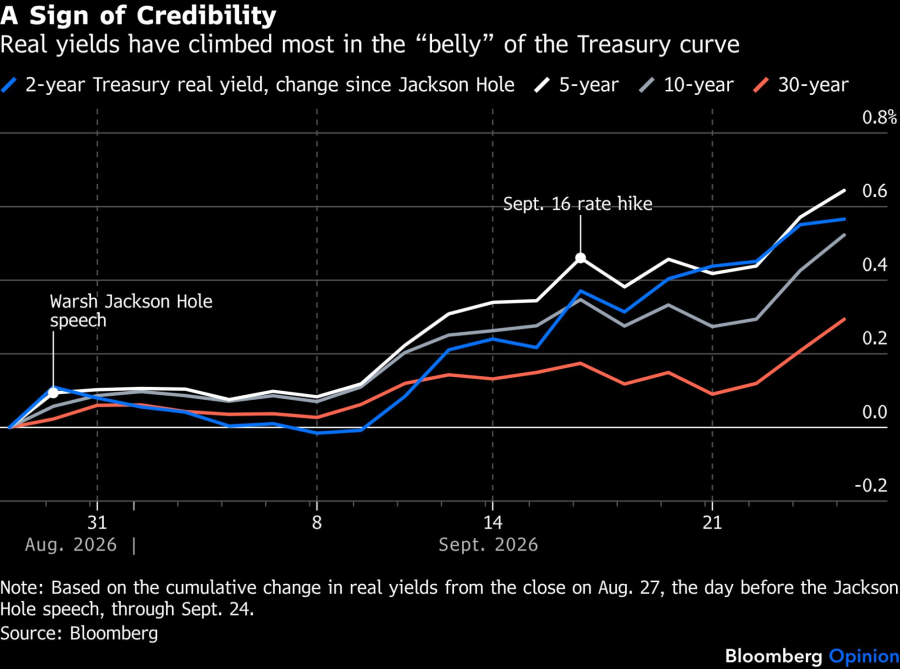
Počnimo od onoga što pokazuju podaci. Prinosi na državne obveznice nastavili su da rastu širom sveta tokom proteklog meseca, duž većine rokova dospeća. Ipak, najveći pomak zabeležen je kod realnih prinosa na američke državne obveznice sa dospećem između dve i pet godina. Značajno je što je njihov nagli rast počeo odmah nakon što je predsednik Feda Warsh održao svoj govor u Jackson Holeu u Vajomingu, poručivši kolegama centralnim bankarima da "moraju biti sigurni da se bazna inflacija kreće ka našem cilju". U suprotnom, "ima još posla".
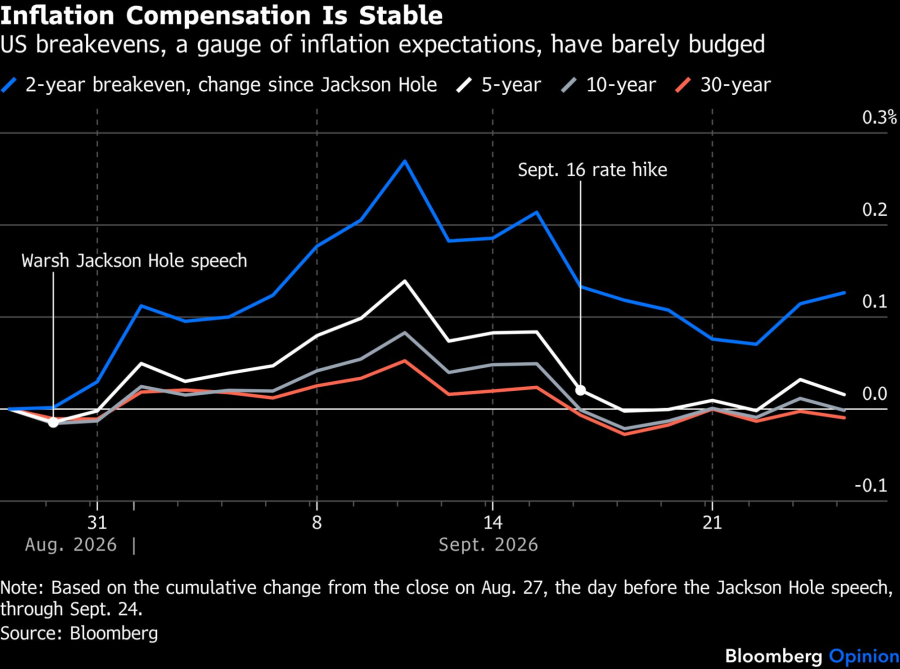
Naknadni rast realnih prinosa na kratkoročne i srednjoročne američke državne obveznice jasno ukazuje na to da se tržište sve više privikava na ideju da će Fed u narednim mesecima značajno podići kamate i godinama zadržati strogu monetarnu politiku kako bi ostvario cilj od dva odsto inflacije. Inflaciona očekivanja ugrađena u prinose obveznica, poznata kao breakeven stope, jedva da su se pomerila, što govori protiv tumačenja da je nekontrolisana inflacija glavni pokretač rasta prinosa.
 Bloomberg
Prinosi na dugoročnije američke obveznice takođe su porasli, ali znatno manje nego na kratkoročne obveznice, što slabi tezu da su promene očekivanja o rastu ili zabrinutost zbog deficita glavni pokretači investitora. Ako očekujete da će veštačka inteligencija trajno povećati produktivnost i privredni rast, to bi se odrazilo na prinose hartija sa dospećem za 10 i više godina, odnosno dovoljno dug period da obuhvati čitav poslovni ciklus. Isto tako, zabrinutost zbog sposobnosti države da otplaćuje dug bila bi najvidljivija kod hartija koje dospevaju tek za mnogo godina.
 Bloomberg
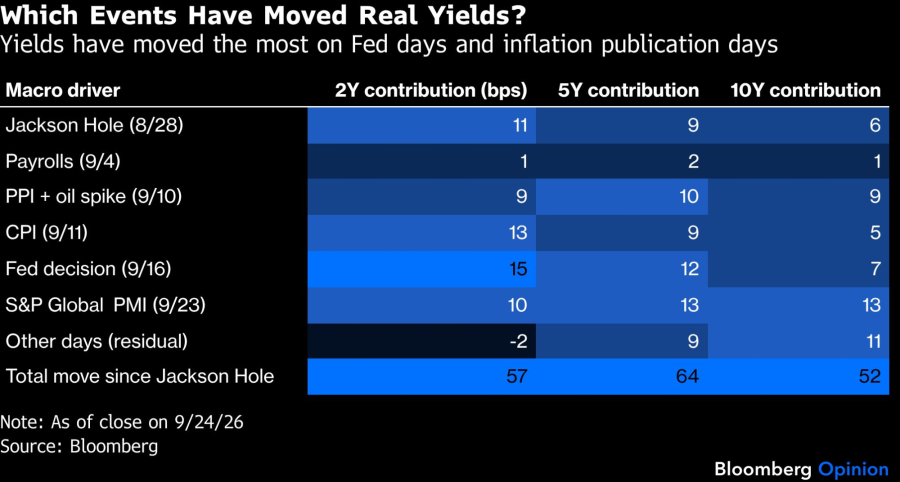
Pregled nedavnih događaja dodatno potvrđuje ovu tezu. Dani Warshovog govora u Jackson Holeu i odluke Feda od 16. septembra da podigne kamate objašnjavaju oko polovine rasta realnih prinosa, dok ostatak potiče od tri dana objavljivanja ključnih makroekonomskih podataka: proizvođačkih cena koje su porasle više nego što se očekivalo, potrošačkih cena iznad prognoza i preliminarnog kompozitnog indeksa menadžera nabavke S&P Global za SAD. Samo poslednji izveštaj odnosio se na rast, a pokazao je i da su ulazne cene porasle najbržim tempom od 2022. godine. Čak i kada su vesti o inflaciji bile alarmantne, reakcija tržišta poslala je poruku: "Možemo da računamo na Fed da će ovo suzbiti."
 Bloomberg
Drugi znakovi jačanja kredibiliteta Feda uključuju jačanje dolara prema svetskim valutama i pad cene zlata, koje predstavlja zaštitu od slabljenja vrednosti dolara. Da je fiskalna neodrživost glavni uzrok, očekivali bismo suprotan odgovor tržišta, zajedno sa strmijom krivom prinosa.
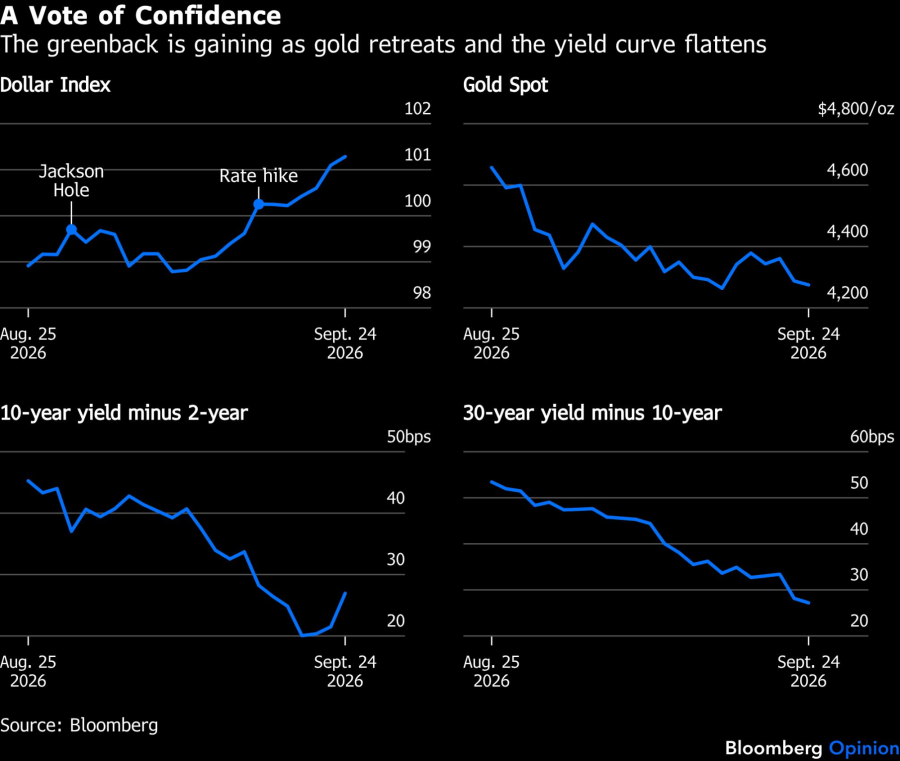 Bloomberg
Ove "dobre vesti", međutim, remete Bessentovu strategiju finansiranja američkog budžetskog deficita. Otkako je stupio na funkciju, bivši menadžer hedž-fonda u neuobičajeno velikoj meri finansira manjak izdavanjem duga sa rokom dospeća kraćim od godinu dana, poznatog kao trezorski zapisi. To je politika koju je kritikovao kada ju je sprovodila njegova prethodnica Janet Yellen, ali je ipak nastavio istim putem. Bessent je nedavno dodatno pojačao ovu strategiju otkupom postojećih dugoročnih hartija, koji se praktično finansira novim kratkoročnim zaduživanjem.
Oslanjajući se na kratkoročni dug, privremeno je ograničio prodaju dugoročnijih obveznica kako bi obuzdao prinose koji utiču na kamate na stambene kredite i druge troškove zaduživanja potrošača. Čini se da je u njemu prevagnuo makroekonomista koji je računao da će vlada u budućnosti moći da izdaje dug na duži rok, kada kamatne stope budu niže.
Ono što upravljanje dugom Trumpove administracije čini krajnje zbunjujućim, umesto samo neodgovornim, jeste to što je bilo praćeno nizom makroekonomskih politika koje su gotovo garantovale rast inflacije i prinosa na obveznice, od carina koje su podigle cene osnovnih proizvoda do rata sa Iranom koji je povećao cene nafte.
Jedino racionalno objašnjenje jeste da su Trump i Bessent zaista verovali da će rukovodstvo Feda popustiti i odustati od podizanja kamata uprkos dokazima koji su ukazivali na suprotno, makar dovoljno dugo da visoki troškovi zaduživanja postanu problem naredne vlade. Nije se tako završilo.
Za građane ovo prilagođavanje višim prinosima neće biti bezbolno. Više kamatne stope u srednjem roku značiće da će stambeni krediti ostati preskupi, dok bi visoki troškovi zaduživanja kompanija mogli da odlože oporavak zapošljavanja. Visoki troškovi kamata takođe znače da će pritisak na savezni budžet verovatno biti sve veći u narednim godinama, što je tužna i predvidiva posledica kratkovidog upravljanja državnim dugom. Ipak, Bessent bi od naredne godine trebalo da pređe na odgovorniju politiku produžavanja prosečnog roka dospeća državnog duga.
Dobro je videti da tržišta signaliziraju poverenje u to da će Fed donositi ispravne odluke za našu dugoročnu budućnost. Viši prinosi na obveznice mogli bi čak da nateraju Kongres da konačno preispita svoju raskalašnu politiku potrošnje.
- Jonathan Levin je kolumnista koji se bavi američkim tržištima i ekonomijom. Prethodno je radio kao novinar Bloomberga u SAD, Brazilu i Meksiku. Nosilac je CFA sertifikata.