

text size
Dok prinosi na američke državne obveznice skaču iz jednog maksimuma u drugi, širom Wall Streeta i Vašingtona sve je izraženije shvatanje da je možda reč o nečemu mnogo većem od običnog pada na tržištu obveznica. Možda smo na pragu suštinske promene.
Brojni faktori udružili su se kako bi podigli troškove zaduživanja američke vlade, od nafte po ceni od 100 dolara za barel i investicionog buma podstaknutog veštačkom inteligencijom, do ogromnog budžetskog deficita SAD koji dodatno povećava rekordni dug od 40 biliona dolara. Sve se to dešava u trenutku kada su Federalne rezerve rešene da obuzdaju inflaciju koja je godinama znatno iznad cilja.
Opširnije
Dajte krv, kupite obveznice - kako Rumunija privlači investitore
Kada Ionut Nedelea daje krv, prija mu pomisao da pomaže sunarodniku kojem je krv potrebna. Ipak, prija mu i to što za to dobija nešto novca.
pre 8 sati
Skuplje zaduživanje pritiska akcije, zlato i kredite
Tržište ulazi u novi ciklus povećavanja kamata, dok cena nafte od 103 dolara po barelu pojačava strah od inflacije.
24.09.2026
Petogodišnji prinos od obveznica SAD iznad pet odsto prvi put od 2007.
Prinos od petogodišnjih američkih državnih obveznica porastao je iznad pet odsto prvi put za gotovo dve decenije, pošto su snažni podaci o američkoj privredi naveli investitore da se pripreme za niz povećanja kamatnih stopa Feda.
23.09.2026
Zašto bi cena novca mogla još dugo da ostane visoka
Viši prinosi od svetskih državnih obveznica mogu dići i cenu zaduživanja Srbije.
22.09.2026
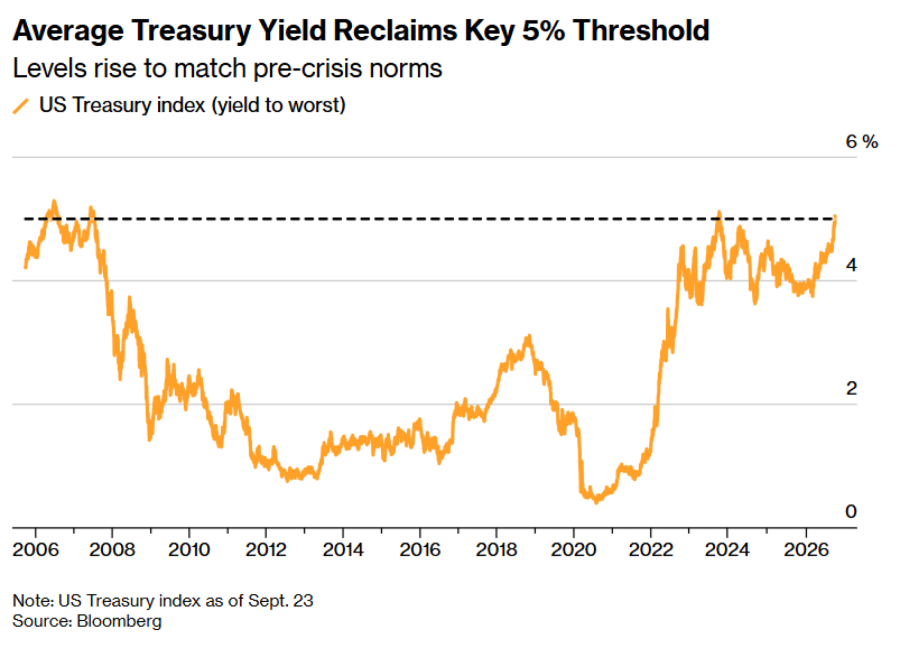
Pritisak na prodaju dodatno je pojačan ove nedelje, kada su cene energenata ponovo naglo porasle, a podaci pokazali da američke kompanije nastavljaju da posluju punom parom. To je već jastrebovski nastrojenim Federalnim rezervama dalo još razloga da nastave s podizanjem kamatnih stopa. Sada su prinosi na gotovo sve referentne američke državne obveznice oko pet odsto ili iznad tog nivoa, dok je prinos na petogodišnje obveznice u sredu prvi put od 2007. premašio pet odsto.
 Bloomberg
"Ušli smo u novi režim", rekao je Samuel Martinez, portfolio menadžer u Vanguardu, investicionom gigantu koji širom sveta upravlja sa više od 13 biliona dolara. Fokus centralnih banaka na inflaciju naveo je trgovce da uračunaju više povećanja kamatnih stopa, rekao je.
Budući da američke državne obveznice predstavljaju globalni reper za troškove zaduživanja, rast prinosa ima neposredne posledice po potrošače, kompanije i vlade. To bi moglo da uspori privredu kako pritisak na dužnike raste i da ugrozi rekordni rast američkih akcija.
Posmatrano iz šire perspektive, najnoviji skok prinosa nastavak je višegodišnjeg povratka sa istorijski niskih kamatnih stopa iz vremena finansijske krize i pandemije. To nije samo zadalo novi udarac investitorima u obveznice koji već beleže gubitke, već je i novu generaciju trgovaca na Wall Streetu suočilo sa svetom u kojem je prinos od pet odsto ponovo norma, ako ne i donja granica.
"Prethodne godine bile su anomalija", rekao je Vincent Reinhart, glavni ekonomista i makrostrateg u BNY Mellon-u i bivši dugogodišnji funkcioner Federalnih rezervi.
Nisu samo SAD suočene s tim problemima. I druge vodeće ekonomije bore se sa sličnim izazovima, uključujući poremećaje na tržištu energije povezane s ratom u Iranu i visok nivo zaduženosti koji se tokom cele godine dodatno povećavao kako su rasli prinosi.
U četvrtak su prinosi na japanske državne obveznice skočili na nivoe poslednji put zabeležene 1996. godine, nakon što je tržište ponovo otvoreno posle trodnevne pauze, dok su i druga svetska tržišta bila pod snažnim pritiskom.
Sve zajedno, prosečan prinos na državne obveznice širom sveta iznosi 4,04 odsto, najviše od 2000. godine, pokazuje Bloombergov Global Aggregate Treasuries indeks. Na tržištu američkih državnih obveznica, vrednom 32 biliona dolara, prosečan prinos iznosi 5,1 odsto, tek neznatno ispod maksimuma od 5,12 odsto iz 2023. godine i dvostrukog vrhunca iz 2006. i 2007. godine.
Rast prinosa posebno je nepovoljan za Belu kuću predsednika Donalda Trumpa, koja se dosledno zalagala za niže prinose kako bi olakšala položaj vlasnicima nekretnina i dužnicima, a istovremeno kritikovala politiku Federalnih rezervi. Napori ministra finansija Scotta Bessenta da ograniči prinose na dugoročne obveznice povećanjem otkupa ocenjuju se uglavnom kao neefikasni, a neki smatraju da čak doprinose nestabilnosti.
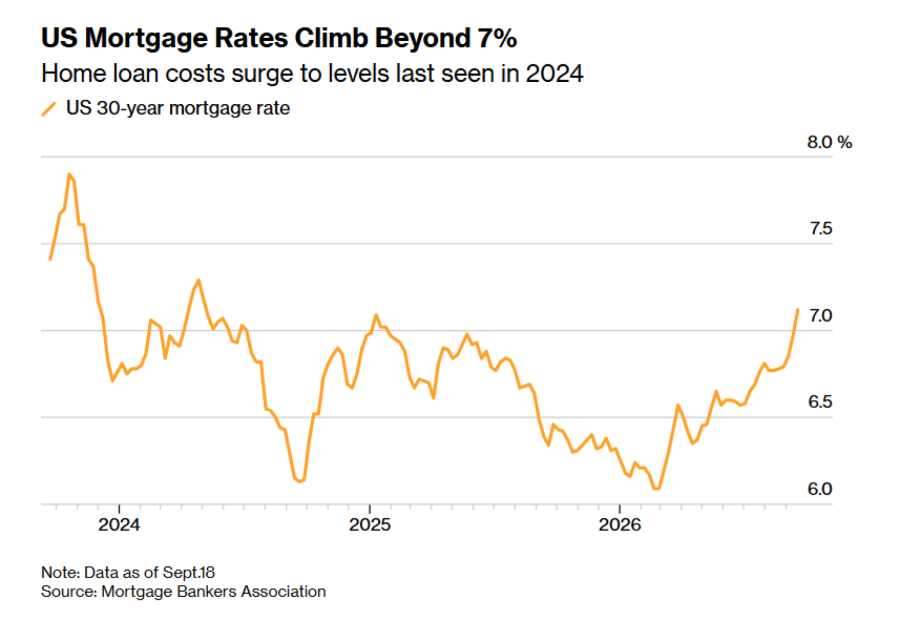
Kako se približavaju izbori za Kongres na polovini mandata predsednika, a pitanje pristupačnosti života postaje sve važnije širom zemlje, rast prinosa brzo prerasta u političko pitanje. Kamatne stope na hipotekarne kredite sada su iznad sedam odsto, dok podaci Federalnih rezervi Banke Njujorka pokazuju da kašnjenja u otplati dugova po kreditnim karticama i auto-kredita poslednjih godina rastu, ukazujući na problem koji pogađa veliki broj birača.
"Ovo su loše vesti za svakoga ko ima dug po kreditnoj kartici ili auto-kredit, ili želi da uzme stambeni kredit", rekao je Douglas Holtz-Eakin, predsednik konzervativno orijentisanog American Action Foruma i bivši direktor Kongresne kancelarije za budžet. "Oni su na pogrešnoj strani ovih transakcija i nema načina da se to ulepša."
 Bloomberg
Tržišni analitičari kažu da prinosi nisu bez razloga na sadašnjim nivoima i da ekonomski fundamenti to potvrđuju. Američka ekonomija nominalno raste po stopi većoj od 6 odsto, dok budžetski deficit iznosi oko 5,5 odsto bruto domaćeg proizvoda, prema podacima koje je prikupio Bloomberg.
Neki očekuju da će prinosi nastaviti da rastu. Više od polovine od 173 ispitanika u ovonedeljnoj anketi Markets Pulse očekuje da će prinos na 30-godišnje američke državne obveznice do kraja godine dostići 6 odsto, nivo koji nije viđen od pucanja dot-com balona.
Naravno, za štediše i investitore koji sada žele da ulože novac, prinosi od pet odsto predstavljaju privlačan izvor prihoda.
"Svaki dan bih pre izabrao ovakvo okruženje prinosa nego ono što smo imali nakon finansijske krize, kada su kamatne stope bile nula", rekao je prošle nedelje Michael Hans, glavni investicioni direktor kompanije Citizens Wealth, koja upravlja sa više od 65 milijardi dolara. "Investitori sada pronalaze prilike kojih pre nekoliko godina nije bilo."
 Bloomberg
Bessent, s druge strane, uporno tvrdi da je rasprodaja američkih državnih obveznica poslednjih nedelja posledica viših cena nafte, za koje smatra da su privremene i povezane sa sukobom u Iranu. Kada se rat završi, svet će, kako tvrdi, imati višak energenata, što će oboriti i cene i prinose.
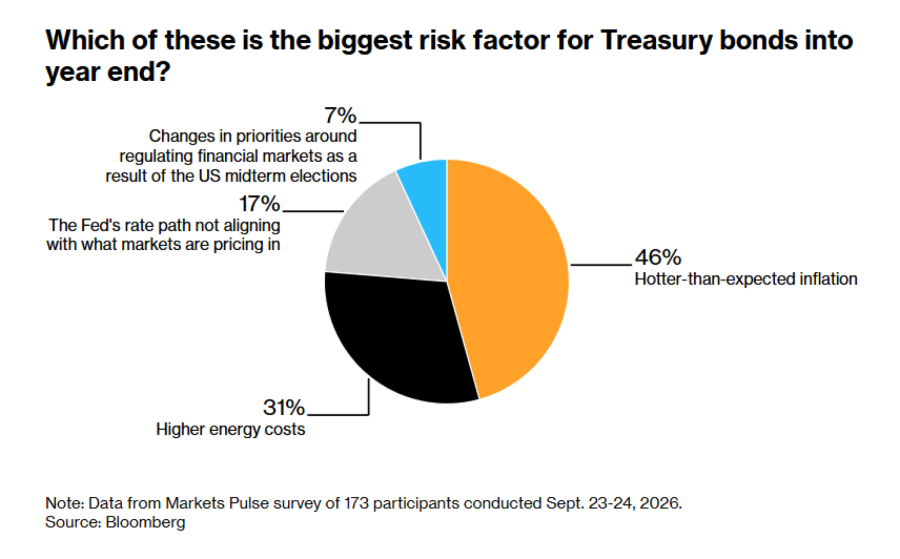
Ipak, neki investitori uzvraćaju da je skok cena energenata samo jedan od brojnih rizika i da žele da budu kompenzovani za njih. U prvom planu su neizvesnosti oko putanje kamatnih stopa Federalnih rezervi i njihovog uticaja na ekonomiju i tržišta.
Nakon prošlonedeljnog sastanka na kojem je doneta odluka o prvom povećanju kamatne stope u više od tri godine, poruke Federalnih rezervi ostale su stroge. Guverner Federalnih rezervi Michael Barr ove nedelje rekao je da će verovatno biti potrebna dodatna povećanja kamatnih stopa kako bi se usporio rast cena, dok je predsednik Federalnih rezervi Banke Čikaga Austan Goolsbee upozorio da povratak inflacije na cilj centralne banke od 2 odsto neće proći bezbolno.
"Cela kriva prinosa ove nedelje trgovala se iznad pet odsto, sa izuzetkom dvogodišnjih obveznica. Održivi proboj iznad pet odsto pokazao bi da se rasprodaja proširila izvan zabrinutosti zbog fiskalne politike, ponude i rizika od inflacije na deo krive koji je najviše povezan s politikom Federalnih rezervi", kaže Alyce Andres, MLIV strateg.
Swapovi koji prate buduće sastanke Federalnih rezervi sada u potpunosti uračunavaju tri povećanja od po četvrtinu procentnog poena tokom naredne godine, uz značajno osiguranje od četvrtog povećanja. Ako se to ostvari, referentna kamatna stopa centralne banke bila bi u rasponu od 4,75 do pet odsto.
Predsednik Federalnih rezervi Kevin Warsh odlučio je da ne šalje signale investitorima u obveznice o namerama centralne banke u pogledu monetarne politike. Zbog toga su trgovci usredsređeni na faktore povezane s inflacijom, poput poremećaja u snabdevanju energentima usled sukoba na Bliskom istoku i rasta ulaznih troškova u široj ekonomiji.
To takođe povećava rizik da bi Federalne rezerve mogle da nastave sa zaoštravanjem monetarne politike do tačke u kojoj bi ekonomija i tržište akcija pretrpeli veliki udar, kao što se dogodilo krajem 2000. godine, kada je referentna kamatna stopa ranije te godine dostigla 6,5 odsto.
Jeffrey Gundlach je prošle nedelje, govoreći na događaju kompanije Doubleline Capital u Njujorku, rekao da je neizgovorena poruka Warsha da će, ako inflacija ne bude spuštena na 2 odsto, "biti neuspešan".
U petak su pojedini referentni prinosi na američke državne obveznice bili svega 15 do 20 baznih poena udaljeni od važnih istorijskih nivoa. Njihov proboj značio bi da bi prinosi dostigli nivoe kakvi su bili 2000. godine za petogodišnje obveznice, odnosno 2002. za desetogodišnje i 30-godišnje obveznice.
"I dalje smatram da će kamatne stope rasti sve dok nešto ne pukne", rekao je Jack McIntyre, portfolio menadžer u kompaniji Brandywine Global Investment Management.
— Uz pomoć Salehe Mohsin i Chrisa Ansteyja