



text size
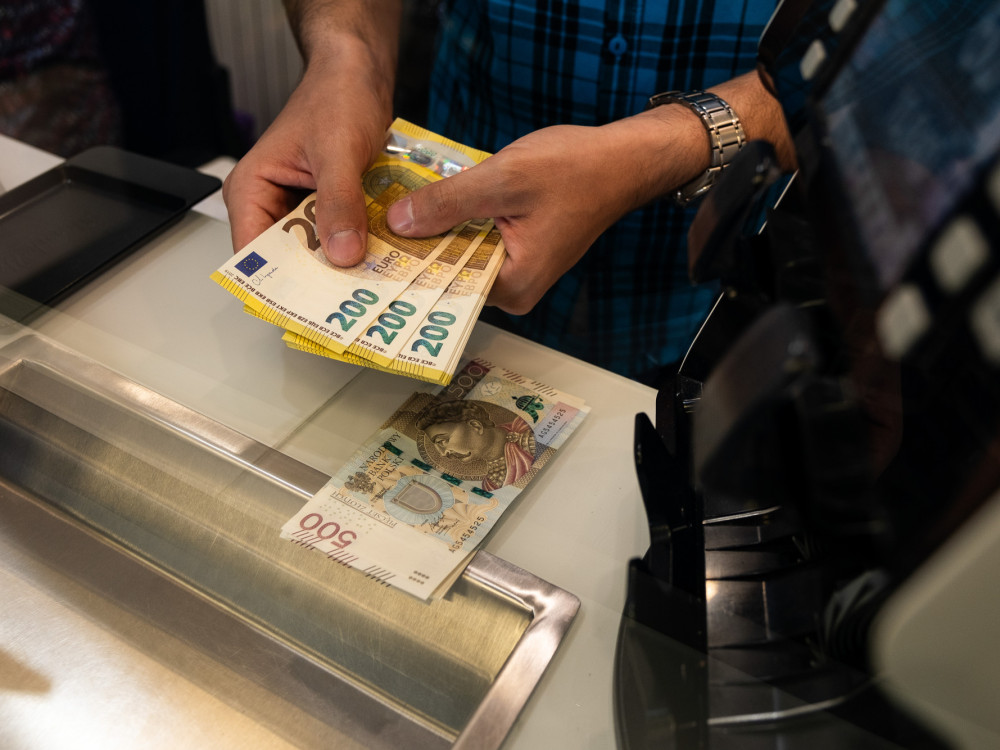
Na neoročenim računima građana Srbije nalazi se 11 milijardi evra. Deo tog novca svakog meseca odlazi na hranu, režije i druge troškove, a deo građani čuvaju za planirane izdatke ili kao rezervu. Ipak, ako novac dugo stoji na računu, uz zanemarljivu kamatu ili bez nje, on samo naizgled miruje: iznos se ne menja, ali se zbog inflacije za njega može kupiti sve manje. Da se taj gubitak teško uočava ilustruje jednostavna računica Bloomberg Adrije: da je neko krajem 2020. ostavio 10.000 evra na računu i nije ih dirao pet godina, krajem 2025. i dalje bi imao 10.000 evra. Međutim, potrošačke cene u Srbiji za to vreme porasle su oko 43 odsto, pokazuje analiza ukrštenih podataka Republičkog zavoda za statistiku (RZS). Uz nepromenjeni kurs, za tih 10.000 evra lane bi moglo da se kupi približno onoliko koliko se krajem 2020. godine moglo kupiti za 7.000 evra.
Kako, onda, sačuvati vrednost novca koji neće uskoro zatrebati?
Građani najčešće prvo pomisle na stan. Nekretnina se u Srbiji tradicionalno smatra sigurnim ulaganjem, ali za njenu kupovinu potreban je ili veliki kapital ili kredit sa dužim periodom otplate. Osim toga, ne želi svako da ulaže u "zidove". Domaći investitori se sve češće okreću ETF-ovima, što signalizira da se izbor postepeno širi, a svest o ulaganju raste.
Opširnije
Dajte krv, kupite obveznice - kako Rumunija privlači investitore
Kada Ionut Nedelea daje krv, prija mu pomisao da pomaže sunarodniku kojem je krv potrebna. Ipak, prija mu i to što za to dobija nešto novca.
25.09.2026
Skuplje zaduživanje pritiska akcije, zlato i kredite
Tržište ulazi u novi ciklus povećavanja kamata, dok cena nafte od 103 dolara po barelu pojačava strah od inflacije.
24.09.2026
Proizvođač Perfexa nije prodao nijednu obveznicu uprkos višoj kamati
Kompanija koja se bavi proizvodnjom papirne galanterije Drenik ND nije prodala nijednu od 390.000 ponuđenih obveznica, ukupne vrednosti 4,68 milijardi dinara.
23.09.2026
Zašto bi cena novca mogla još dugo da ostane visoka
Viši prinosi od svetskih državnih obveznica mogu dići i cenu zaduživanja Srbije.
22.09.2026
Sagovornici Bloomberg Adrije objašnjavaju šta je sve građanima dostupno, posebno ako ulažu deset ili pedeset hiljada evra, te zašto su, mimo ETF-ova, tražene i pojedinačne akcije na stranim tržištima, odnosno zlato.
Koliko je novca zaista slobodno za ulaganje
Podatak o neoročenim depozitima ne pokazuje koliko novca građani mogu da izdvoje na duži rok. Mihailo Đurđević, analitičar iz Senzal Capitala, upozorava da se na tim računima nalaze i plate koje čekaju redovne troškove, uplate iz dijaspore ili novac namenjen, na primer, kapari za stan.
Uz to, štednja je neravnomerno raspoređena: visok ukupan iznos ne znači da tipično domaćinstvo raspolaže velikim viškom.
Đurđević procenjuje da bi dugoročnije raspoloživ mogao biti tek deo ukupnog iznosa, možda trećina do polovina (napomena: to je procena, ne podatak o stvarnoj nameni depozita). Ipak, čak i deo od 11 milijardi evra bio bi značajan u poređenju s domaćom industrijom investicionih fondova. Đurđević navodi da ona danas upravlja s oko dve milijarde evra, uz napomenu da je najveći deo sredstava i dalje u fondovima nižeg rizika.
Na pitanje zašto novac, ipak, ostaje na računu, Đurđević odgovara da današnje nepoverenje prema ulaganju nije nastalo bez razloga; oblikovala su ga neprijatna i bolna finansijska iskustva iz prošlosti.
"Ljudi koji su prošli hiperinflaciju, zamrznutu deviznu štednju, piramidalne banke i pad beogradske berze 2008, naučili su lekciju iz stvarnog života - ali tu lekciju niko nije ažurirao", kaže on. Zato mogućnost da se novac podigne odmah za mnoge ima vrednost koju poređenje kamatnih stopa ne može da obuhvati. Tome se pridružuju slabo poznavanje drugih oblika ulaganja i činjenica da gubitak kupovne moći nije vidljiv na bankarskom izvodu.
Vasa Dulović, generalni direktor BDD Star Finance Capital Marketsa, kaže za Bloomberg Adriju da bi lako dostupna rezerva trebalo da pokrije približno 12 meseci redovnih troškova, dok Đurđević govori o šest do 12 meseci troškova, uz novac opredeljen za veće izdatke planirane u naredne dve godine.
Ipak treba napomenuti da su ovo procene, a ne univerzalno pravilo - iznos rezerve zavisi od prihoda i obaveza pojedinca i domaćinstva, te od sigurnosti izvora prihoda.
 Bloomberg
Gde uložiti 5.000, 10.000 ili 50.000 evra
Građani mogu da razmotre oročenu štednju, državne obveznice, investicione fondove, ETF-ove, akcije i investiciono zlato, ali se ti izbori razlikuju po riziku, troškovima i tome koliko brzo ulagač može ponovo doći do svog novca.
Dulović među instrumentima dostupnim na međunarodnim tržištima pominje i fondove koji ulažu u nekretnine, odnosno REIT-ove. Složenije proizvode, poput fjučersa i opcija, takođe navodi kao deo ponude, ali sama dostupnost ne znači da su pogodni za početnika. Samim tim, kako kaže, nema jedinstvenog recepta za ulaganje 5.000, 10.000 ili 50.000 evra.
"Početniku bih preporučio da prvo definiše koliko novca može da izdvoji, da se edukuje i informiše kod iskusnih poznavalaca ove materije, a zatim da bira jednostavan i troškovno efikasan model ulaganja", dodaje.
Aleksandar Zavišić, portfolio menadžer u brokerskoj kući Ilirika, za iznose od 5.000 do 10.000 evra predlaže razmatranje akcija etabliranih kompanija iz Sjedinjenih Američkih Država i Evrope, posebno ako je rok ulaganja duži od tri godine. Za onoga ko je spreman da uloži 50.000 evra, kao dodatnu mogućnost navodi individualno upravljanje portfeljom.
"U razgovoru klijenta i upravljača novcem uspostavlja se odnos poverenja, određuje se najbolji model raspodele ulaganja, geografski i sektorski, a sve to s obzirom na lične, porodične i finansijske prilike ulagača. Za slobodna sredstva u većem iznosu, jedan miks (skoro) svega toga bio bi ispravan odgovor."
Đurđević pravi poveći korak napred, ilustrujući raspodelu na primeru portfelja od čak 100.000 evra. On bi najveći deo usmerio u globalne ETF-ove i aktivno vođene fondove na duži rok, manji deo u obveznice i oročenu štednju, a ostatak u zlato i lako dostupnu rezervu.
Ulaganje u svega nekoliko kompanija ili jednu vrstu imovine nosi veći rizik, jer ako im cene padnu, to snažno pogađa ceo portfelj.
Predlozi brokera, dakle, pokazuju da ne postoji jedan univerzalni model za svaki iznos i svakog ulagača, naročito kod manje iskusnih. Fond ili široki ETF omogućava ulaganje u veći broj hartija, ali njegova vrednost može da padne zajedno sa tržištem. Zato, pored mogućeg prinosa, treba proveriti provizije, poreze, valutu ulaganja i uslove pod kojima se novac može povući.
Zašto građani zaobilaze državne obveznice
Među ponuđenim alternativama za investiranje, državne obveznice ipak zahtevaju otvaranje zasebnog pitanja: ako su dostupne, zašto ih građani mnogo ređe razmatraju od bankarske štednje?
Dulović ukazuje na slabu informisanost i skromnu promociju, ali i na vrlo konkretan problem: obveznica ima rok dospeća, a njena prodaja pre tog roka zavisi od ponude na tržištu. Investitor, zato, ne treba da gleda samo kamatu, već i uslove pod kojima može ranije doći do novca.
Đurđević, međutim, najveću prepreku vidi u načinu kupovine. Za depozit je dovoljno otići u banku ili koristiti aplikaciju koju građanin već ima, dok kupovina obveznice zahteva upoznavanje s brokerskim računom, postupkom trgovanja i uslovima konkretnog izdanja. Podseća i da su osmogodišnje dinarske obveznice, emitovane 2023. godine, imale kupon od sedam odsto, ali da takve hartije ipak nisu postale uobičajen proizvod za građane.
Đurđević: Lakše je dobiti keš kredit nego pozajmiti novac sopstvenoj državi.
Njegov predlog su izdanja namenjena građanima, dostupna kroz bankarske aplikacije ili na šalteru, sa manjim početnim iznosom i jednostavnijim postupkom. Kao relevantan primer Đurđević navodi Hrvatsku, koja je građanima omogućila da preko banaka upišu državne obveznice namenjene stanovništvu. Predlaže i otvaranje investicionih računa uz poreske olakšice, kao i automatsko uključivanje zaposlenih u dobrovoljne penzijske fondove, uz pravo da odustanu od članstva.
Zavišić se osvrće na prinos: smatra da obveznice mogu doneti više od bankarske štednje. Prema njegovim rečima, obveznice Republike Srbije mogu doneti godišnji prinos od pet do sedam odsto, a kamata se ne oporezuje.
Ipak, to nije prinos koji važi za svaku kupovinu, već zavisi od konkretne obveznice, njene valute, roka i cene po kojoj je investitor kupuje.
 Depositphotos
Može li domaća berza da primi više novca
Veće ulaganje građana ne bi automatski značilo i više novca za srpske kompanije. "Domaće tržište kapitala trenutno nema dovoljno razvijenu ponudu da prihvati sredstva takvog obima", kaže Zavišić.
Đurđević očekuje da bi popriličan deo novca bio uložen na stranim tržištima - što vidi i kao način da građani, čiji su posao i nepokretnosti već vezani za Srbiju, raspodele rizik na više ekonomija.
To, pritom, ne poništava domaće akcije kao mogućnost. Ali slaba aktivnost na Beogradskoj berzi znači da se pojedinim akcijama retko trguje, pa investitor mora da razmisli i o tome kome će ih prodati kada poželi da izađe iz ulaganja.
Izbor kvalitetnih kompanija i mogućnost prodaje jednako su važni kao očekivanje da će cena akcije rasti.
Dulović istovremeno ukazuje na uslov pod kojim bi deo štednje građana mogao neposredno da pomogne privredi: kompanije moraju biti spremne da ponude akcije investitorima ili da se zadužuju izdavanjem korporativnih obveznica.
 Bloomberg
Zlato umesto još jednog stana?
Ovaj plemeniti metal je poslednjih godina privukao pažnju i investitora koji su ranije višak novca usmeravali pre svega u nekretnine. Tokom 2025. njegova cena porasla je za više od 60 odsto u dolarima, prema podacima Svetskog saveta za zlato, ali su velika kolebanja tokom 2026. podsetila da ni ovaj oblik ulaganja ne znači siguran prinos. Za građane Srbije pitanje je kakvu ulogu fizičko zlato može da ima uz štednju, hartije od vrednosti i nekretnine.
Georgi Hristov, direktor kompanije Tavex zlato & srebro, objašnjava za Bloomberg Adriju da se promena investicionih navika neće videti tako što će građani masovno prodavati stanove i kupovati zlato. Verovatnije je, kaže, da će pre naredne kupovine nekretnine razmotriti i druga ulaganja.
GOLDS:COM
Gold Spot $/Oz
4.284,81 XAU
+9,78 +0,23%
cena na otvaranju
0
prethodna cena na zatvaranju
4.275,03
ovogodišnja zarada
-0,80010%
dnevni raspon
0,00 - 0,00
raspon u 52 nedelje
3.760,92 - 5.595,47
Prednost fizičkog zlata vidi u nižem početnom iznosu i mogućnosti da se ulaganje kasnije prodaje u delovima.
"Ako posedujete stan vredan 150.000 evra, a potrebno vam je 10.000 evra, ne možete jednostavno prodati jednu njegovu sobu", kaže Hristov, dodajući da je kod više poluga ili zlatnika moguće prodati samo deo imovine.
Prema procenama Tavexa, promet fizičkog investicionog zlata u Srbiji od 2022. do kraja 2025. premašio je 500 miliona evra (reč je o ukupnom prometu u četiri godine, a ne o vrednosti zlata koje građani poseduju).
Hristov u tim podacima vidi znak rastućeg interesovanja za zlato. Prema njegovoj analizi, cena zlata u evrima između 2021. i 2025. porasla je više od prosečne vrednosti stanova prodatih u Srbiji. To, ipak, ne znači da je zlato svakom investitoru donelo veći prinos. Prosečna vrednost prodatih stanova zavisi i od toga kakve su nekretnine prometovane, a poređenje ne obuhvata prihod od izdavanja niti sve troškove kupovine, držanja i prodaje zlata i stana.
Hristov, stoga, zlato vidi kao mogući deo dugoročne imovine, uz razumevanje da mu se cena menja i da postoji razlika između kupovne i prodajne cene.
Naposletku, problem nije u tome što građani čuvaju novac u banci. Problem nastaje kada račun, iz navike ili nepoverenja prema drugim mogućnostima, postane trajno mesto i za novac koji im godinama neće trebati. Dok stanje na njemu ostaje isto, cene menjaju njegovu vrednost. Za taj deo ušteđevine, stoga, vredi postaviti pitanje koje se u Srbiji često preskače: šta sve novac može da donese osim osećaja da je na sigurnom?