



text size
Prinos na 10-godišnje američke državne obveznice porastao je i najviši je u poslednjih 20 godina, što je najnoviji rekord u snažnoj globalnoj rasprodaji obveznica koju podstiču rast cena energenata, sve veća zaduženost i inflacija.
Prinos je u utorak porastao za čak četiri bazna poena, na 5,02 odsto, premašivši nivo iz 2023. i dostigavši najviši nivo od 2007. godine. Najnoviji talas rasta usledio je nakon poskupljena nafte u svetu, uz sve veće rizike po snabdevanje sa Bliskog istoka.
Opširnije

OPEC+ i cena nafte: kako funkcioniše najmoćniji naftni savez
OPEC+ svojim odlukama utiče na globalnu ponudu i cenu nafte, ali ratni poremećaji, problemi sa izvozom i neslaganja među članicama pokazuju da ni najmoćniji naftni savez nema potpunu kontrolu nad tržištem.
14.09.2026

Globalna rasprodaja obveznica gura prinos na američke obveznice ka pet odsto
Skok prinosa stiže u trenutku kada se trgovci suočavaju sa rastom cena nafte i inflacijom koja je već pet godina iznad cilja Federalnih rezervi.
11.09.2026
Iran i SAD u novom krugu napada na tankere
Iran je saopštio da je napao tri tankera koji su koristili rute kroz Ormuski moreuz koje Teheran nije odobrio.
06.09.2026
Trumpovi izaslanici stigli u Kijev u novom pokušaju da okončaju rat
Steve Witkoff i Jared Kushner stigli su u nedelju u Kijev nakon razgovora sa ruskim predsednikom Vladimirom Putinom u Moskvi.
06.09.2026
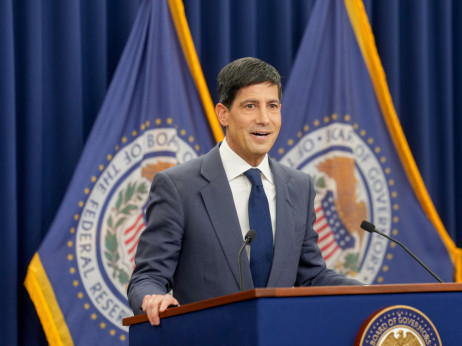
Pad cena obveznica povećava ulog pred odluku Federalnih rezervi o kamatnim stopama u sredu, kada investitori očekuju da će zvaničnici prvi put od jula 2023. povećati kratkoročne troškove zaduživanja. Ako Fed ne podigne kamate, ili ako predsednik Kevin Warsh najavi blaže monetarno zaoštravanje u narednim mesecima nego što tržišta novca trenutno očekuju, investitori u obveznice mogli bi da traže još veće prinose kako bi se zaštitili od inflacionih rizika.
"Federalnim rezervama bi bilo veoma teško da ove nedelje ostave kamate nepromenjene, a da pritom ne naruše kredibilitet svoje borbe protiv inflacije", rekao je Vail Hartman, strateg u BMO Capital Markets. "Tržište je ranjivo ne samo na neočekivano zadržavanje kamata, već i na povećanje kamata praćeno blagim signalima, odnosno porukom da će Fed biti strpljiviji nego što se očekuje na osnovu projekcija kamatnih stopa ili konferencije za medije."
Prinosi na obveznice širom sveta rastu od kraja februara, kada su SAD i Izrael pokrenuli napad na Iran, što je poremetilo snabdevanje tržišta naftom i gasom sa Bliskog istoka. Na to se nadovezuju i drugi faktori, poput ogromnog zaduživanja kompanija radi finansiranja ulaganja u veštačku inteligenciju, koje istovremeno preplavljuje tržišta novim dugom i podstiče već otporan američki privredni rast.
Rast prinosa usledio je i u trenutku kada vlade širom sveta nastavljaju da povećavaju emisiju duga, kako bi refinansirale obveznice koje dospevaju i finansirale budžetske deficite. Centralne banke više ne otkupljuju državne obveznice onoliko koliko su to činile u okviru programa kvantitativnog popuštanja, dok potražnja drugih tradicionalnih kupaca slabi. Zbog toga tržišta sve više zavise od investitora koji su osetljiviji na promene cena.
"Prostor za pad prinosa na dugoročnom kraju krive donekle je ograničen, s obzirom na to da ne vidimo znake slabosti u realnoj ekonomiji, dok su ponuda i tražnja na tržištu američkih državnih obveznica veoma drugačije nego 2007. godine", rekla je Phoebe White, šefica strategije za kamatne stope u SAD u UBS Group AG, u mejlu. "Strukturna potražnja za američkim državnim obveznicama, posebno od strane stranih zvaničnih institucija, znatno je slabija."