



text size
Trgovci obveznicama povećali su opklade na pad njihovih cena uoči sastanka Federalnih rezervi u sredu, očekujući da će se nastaviti rasprodaja američkih državnih obveznica, koja je prinose podigla na najviši nivo u gotovo dve decenije.
Prinos na referentne desetogodišnje američke državne obveznice u utorak je porastao na najviši nivo od 2007. godine, dok su se trgovci pripremali za mogućnost da Fed podigne kamatne stope zbog zabrinutosti zbog inflacije. Prinos na dvogodišnje obveznice istovremeno je dostigao najviši nivo od 2024. godine.
Pozicioniranje na tržištu ukazuje na to da investitori očekuju dalji pad cena obveznica i da nisu naročito zainteresovani da ih kupuju po nižim cenama. Trgovci na gotovinskom tržištu prošle nedelje su najbrže od početka 2025. povećavali kratke pozicije, pokazuje anketa JPMorgana među klijentima na tržištu američkih državnih obveznica.
Opširnije
Prinos na 10-godišnje američke obveznice najviši od 2007. godine
Najnoviji talas rasta usledio je nakon poskupljenja nafte u svetu, uz sve veće rizike po snabdevanje sa Bliskog istoka.
15.09.2026

Globalna rasprodaja obveznica gura prinos na američke obveznice ka pet odsto
Skok prinosa stiže u trenutku kada se trgovci suočavaju sa rastom cena nafte i inflacijom koja je već pet godina iznad cilja Federalnih rezervi.
11.09.2026
Evropske obveznice pod sve većim pritiskom nakon upozorenja ECB o inflaciji
Rasprodaja evropskih obveznica dodatno se intenzivirala nakon što je predsednica Evropske centralne banke (ECB) Christine Lagarde upozorila na inflatorne rizike.
10.09.2026
Kriza obveznica počinje intervencijom centralnih banaka, tvrdi Scope
Eiko Sievert iz kompanije Scope Ratings upozorava da bi intervencija centralnih banaka označila početak krize na tržištu obveznica.
05.09.2026
Investitori su povećali i kratke pozicije na fjučersima na američke državne obveznice, kako pre tako i nakon prošlonedeljnog izveštaja o inflaciji koji je pokazao veći rast cena od očekivanog, pokazuju podaci o otvorenim pozicijama CME Groupa.
Na tržištu fjučersa na federalne fondove, jedna velika "medveđa" opklada može doneti ili odneti 1,9 miliona dolara za svaki bazni poen promene vrednosti osnovnog ugovora.
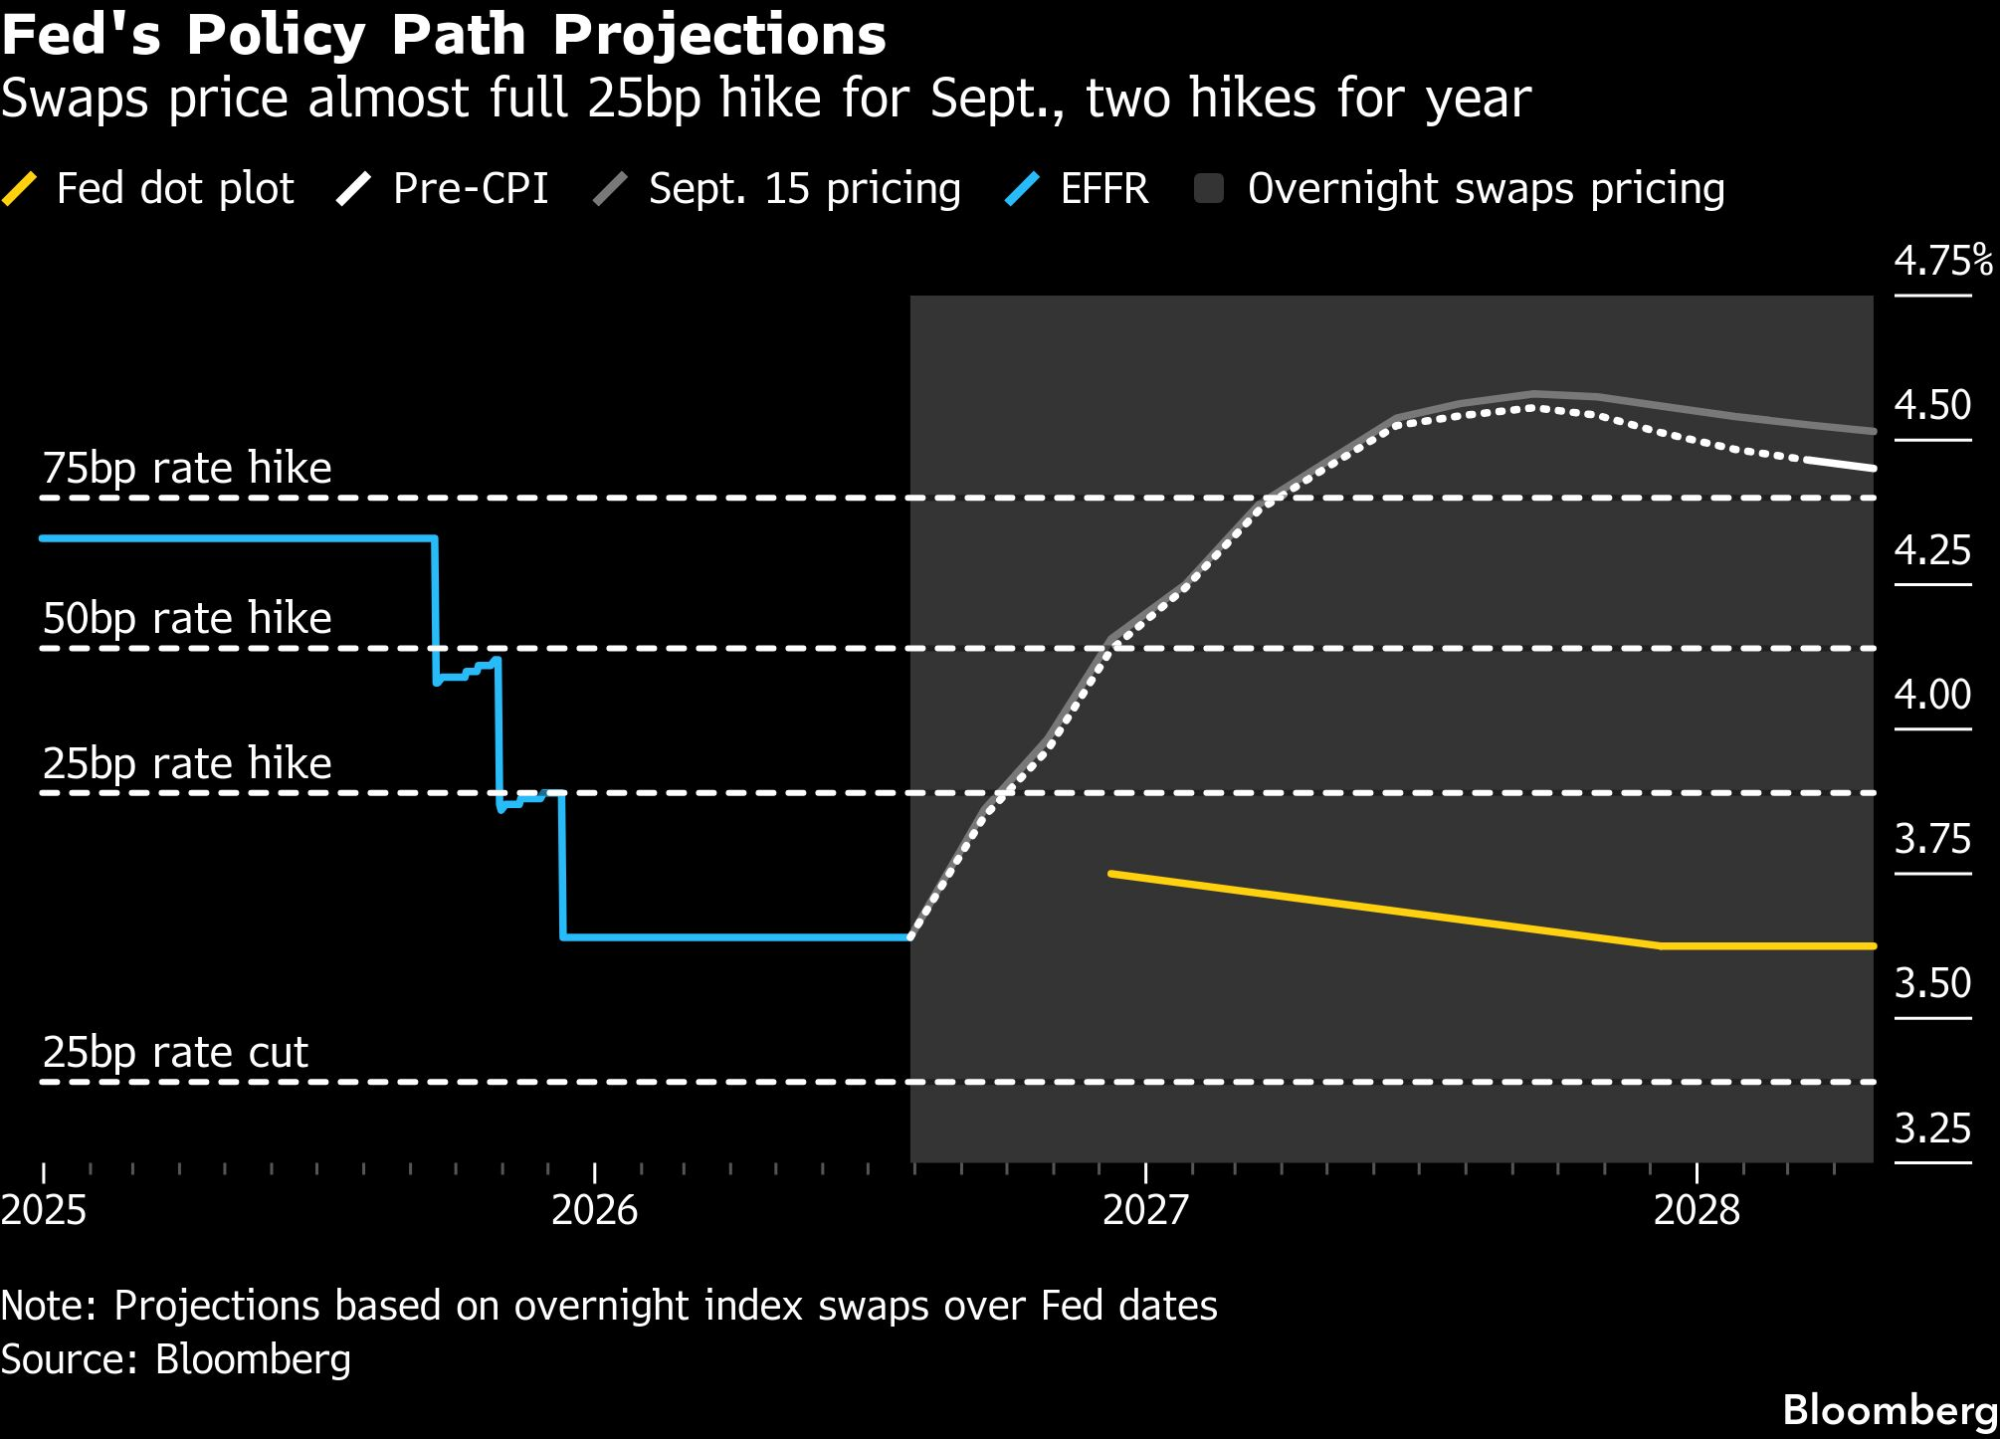
Na tržištu svopova trenutno se očekuje da će Fed do kraja godine podići kamate za ukupno oko 50 baznih poena, uključujući i povećanje u septembru.
"Tokom protekle nedelje videli smo naglo povećanje kratkih pozicija, dok tržište prati rast prinosa", rekao je strateg Cityja David Bieber, dodajući da je obim kratkih pozicija taktički ekstreman.
 Bloomberg
Medveđe pozicioniranje dešava se uoči sastanka Feda, za koji tržište procenjuje da postoji više od 90 odsto šanse da će centralna banka prvi put od 2023. povećati kamatne stope. Kada je tržište toliko uvereno u nešto, to se obično pokazivalo opravdanim. Nagli rast cena nafte izazvan ratom, znaci ponovnog ubrzavanja inflacije i zabrinutost zbog budžeta dodatno su učvrstili takva očekivanja.
Fed je pod "ogromnim pritiskom" da poveća kamatne stope za 25 baznih poena, rekao je Jason Thomas, direktor globalnih istraživanja i investicione strategije u Carlyleu, u intervjuu za Bloomberg TV.
"Ljudi su pogođeni kumulativnim rastom cena", rekao je on. "Životni standard je opao i mislim da Fed mora ozbiljno da shvati svoj mandat očuvanja stabilnosti cena."
Ako Fed ne poveća kamate ili ih poveća, ali ne pruži jasne naznake o narednim povećanjima, trgovci bi mogli da traže još veće prinose na dugoročne obveznice kako bi se zaštitili od inflacije, dok bi prinosi na kratkoročne obveznice mogli da padnu jer su oni tešnje povezani sa monetarnom politikom Feda.
Deo učesnika na tržištu već se pozicionirao za takav scenario. U trgovanju opcijama na kratkoročne kamatne stope u utorak je zabeležena povećana tražnja za jeftinim oktobarskim i novembarskim opcijama koje računaju na rast kamatnih stopa (engl. call options), na fjučerse povezane sa SOFR-om, još jednim instrumentom na koji snažno utiču očekivanja u vezi s monetarnom politikom.
Ipak, to je zasad stav manjeg dela tržišta. Šire tržište SOFR opcija uglavnom se pozicionira za dodatnu premiju zbog očekivanog povećanja kamatnih stopa, koja bi u narednim mesecima trebalo da bude uračunata u fjučerse sa najbližim rokovima dospeća.
Prinos na desetogodišnje američke državne obveznice u sredu je tokom trgovanja u Aziji pao za jedan bazni poen, na 4,99 odsto.
"Uoči sastanka Feda, tržišno pozicioniranje i dalje ukazuje na očekivanja pada cena obveznica. Kratke pozicije povećane su duž cele krive prinosa, dok su menadžeri imovine uglavnom smanjili duge ili povećali kratke pozicije. Istovremeno, i dalje nema mnogo znakova da investitori koriste pad cena za kupovinu obveznica."
"Pozicioniranje je i dalje nagnuto ka medveđem scenariju uoči sastanka Feda. Kratke pozicije povećane su duž cele krive prinosa, menadžeri imovine uglavnom su smanjili duge pozicije ili povećali kratke, a i dalje ima malo znakova kupovine obveznica nakon pada njihovih cena", napisali su stratezi Bank of America Meghan Swiber i Eleanor Xiao.
Sledi pregled pokazatelja pozicioniranja na tržištu kamatnih stopa tokom protekle nedelje:
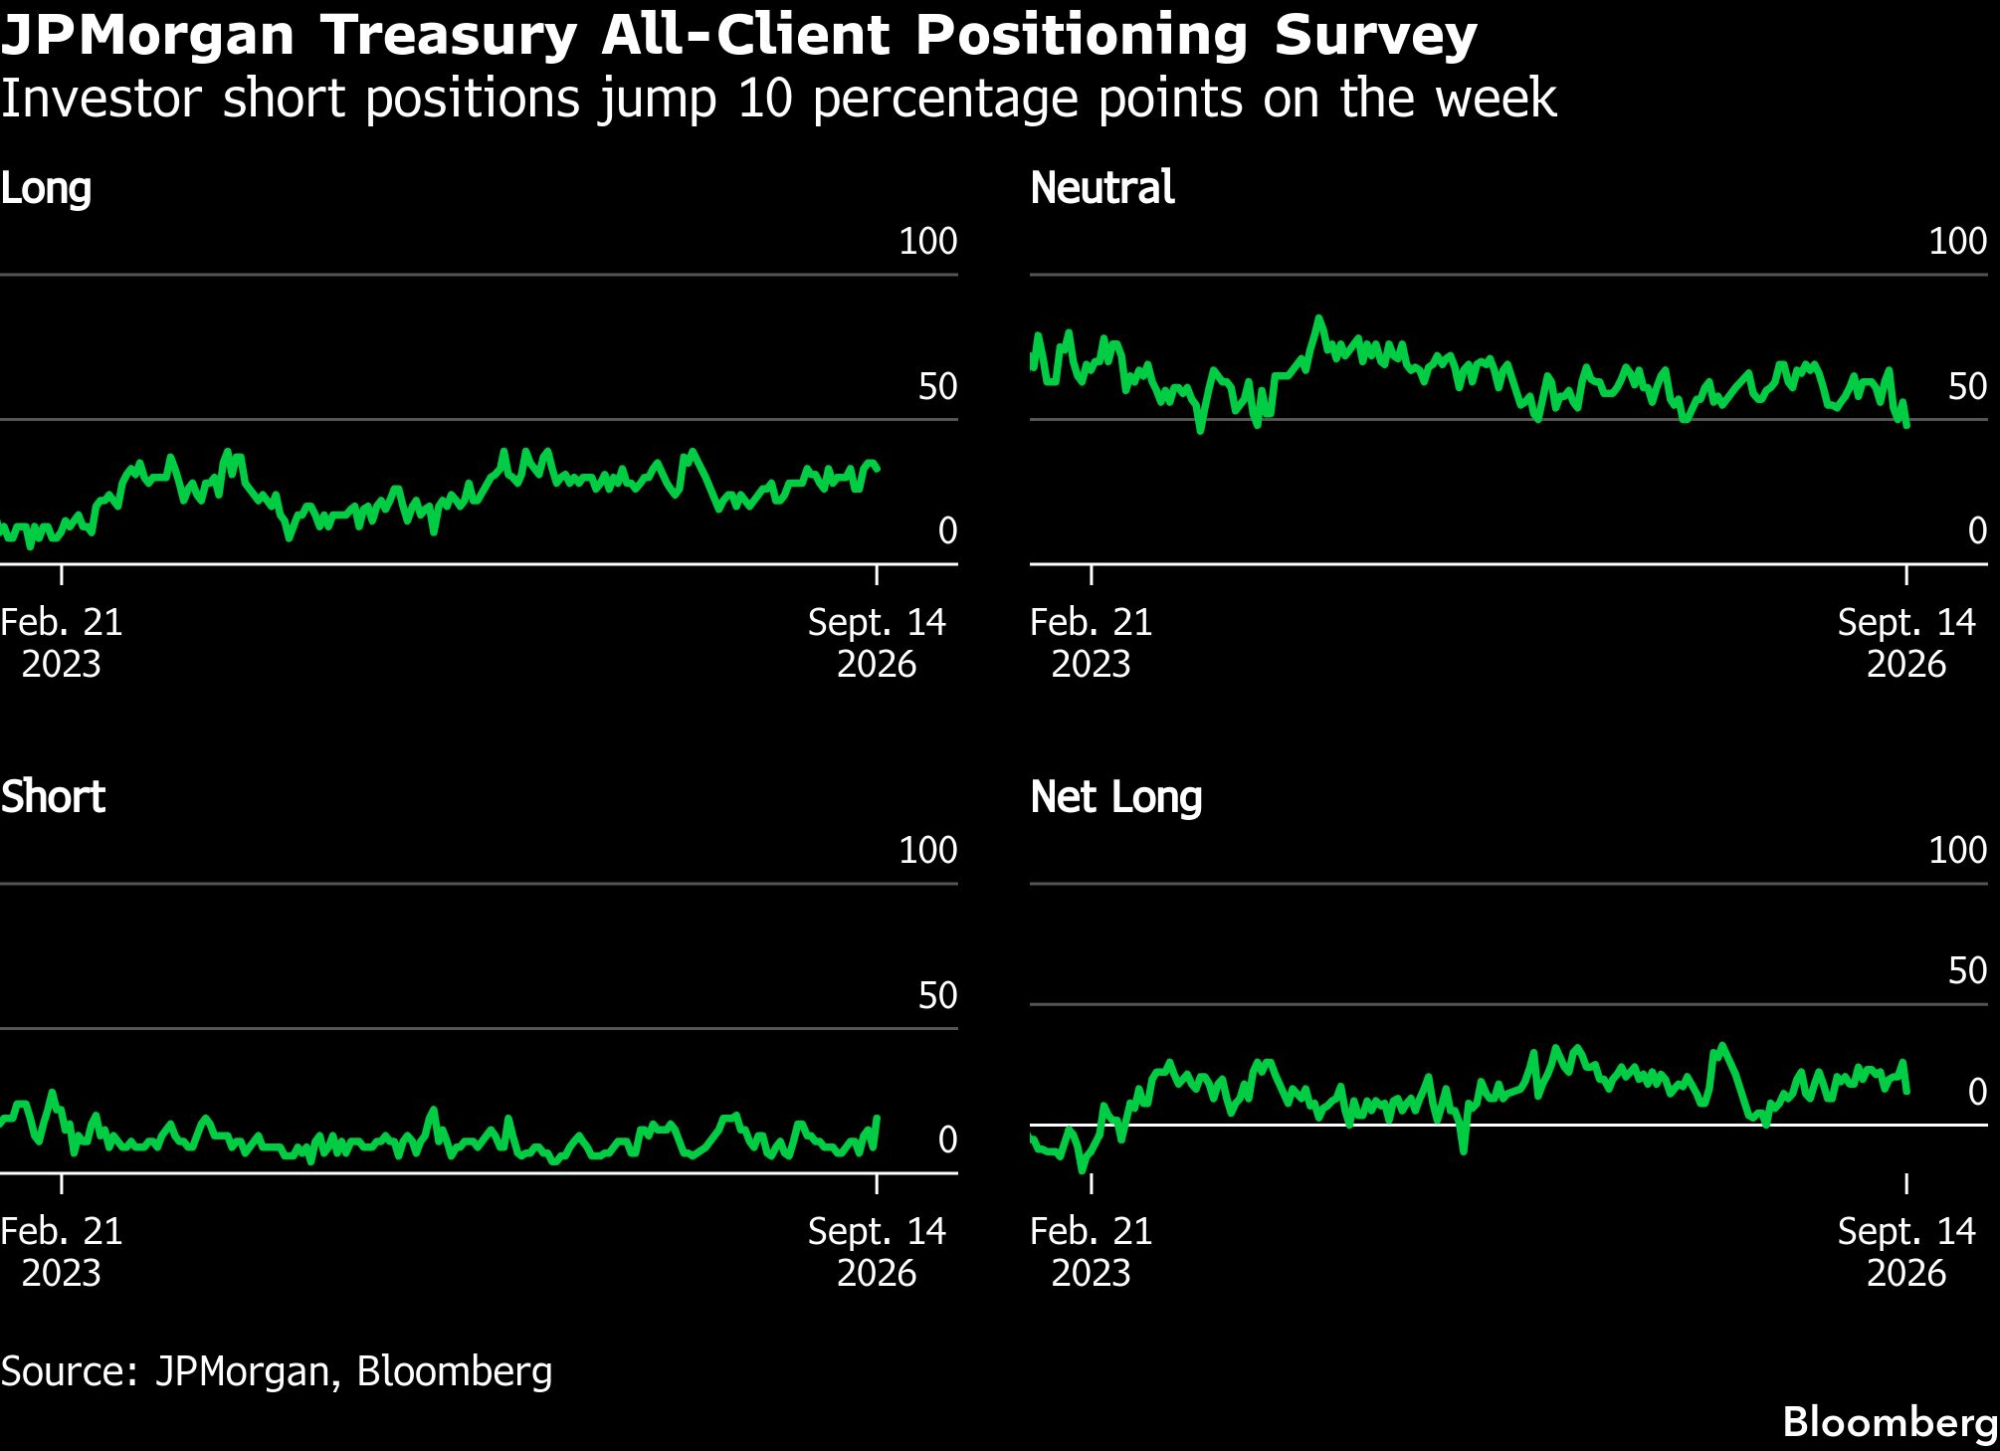
Anketa JPMorgana među klijentima na tržištu američkih državnih obveznica
Kako su prinosi nastavili postepeno da rastu, klijenti JPMorgana agresivno su povećavali kratke pozicije. One su u nedelji zaključno sa 14. septembrom porasle za 10 procentnih poena, dok je najveći deo tog pomeranja došao iz neutralnog pozicioniranja, koje je smanjeno za osam procentnih poena. Anketa među svim klijentima sada pokazuje najmanji nivo neto dugih pozicija za oko četiri meseca.
 Bloomberg
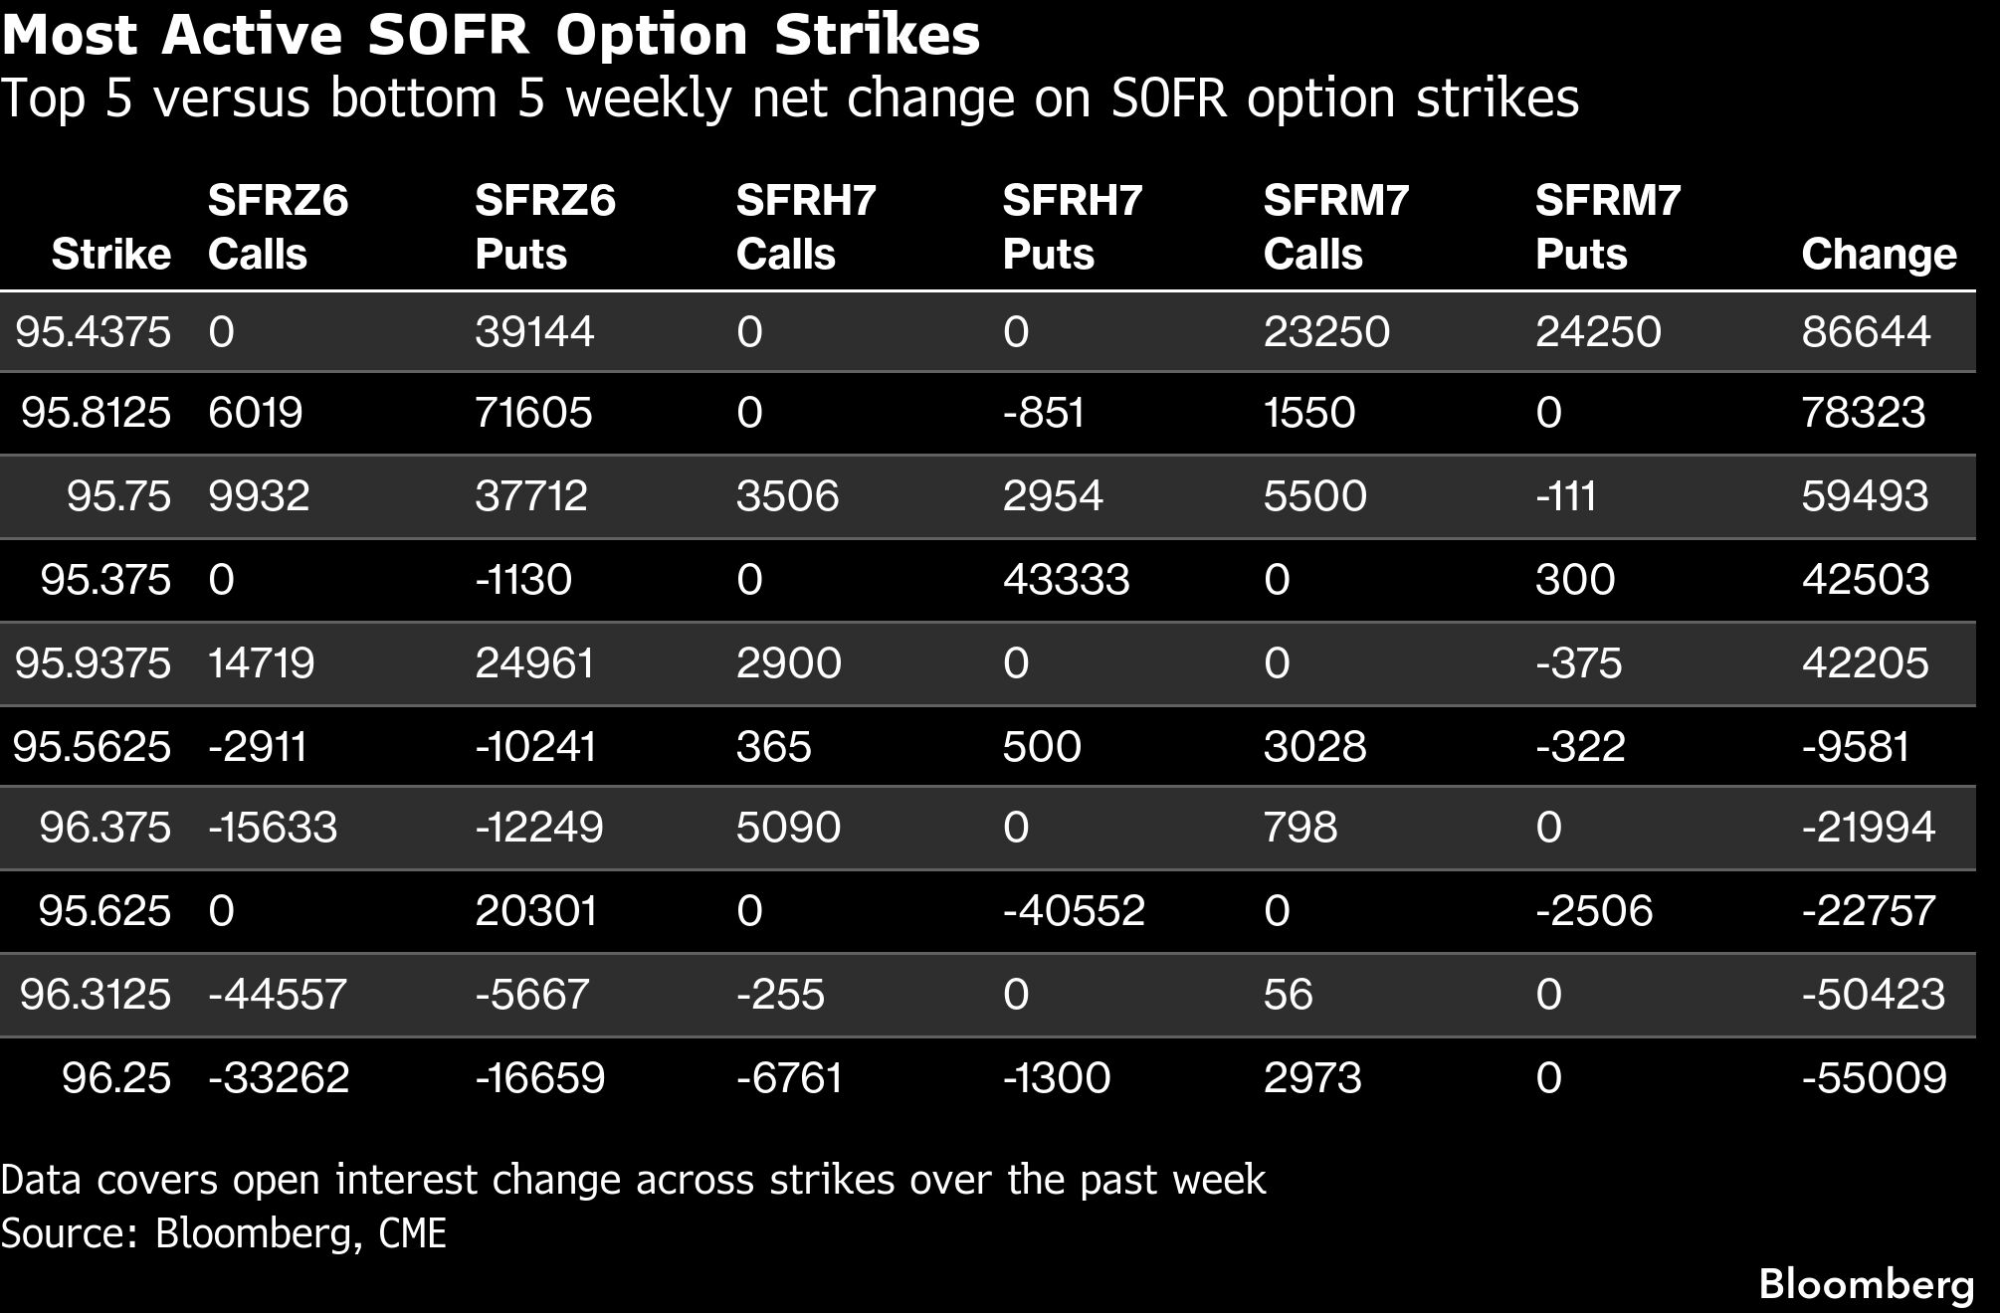
Pozicioniranje na SOFR opcijama
Na SOFR opcijama sa dospećem u decembru 2026, martu i junu 2027. otvoren je veliki broj novih pozicija oko izvršne cene od 95,4375, uglavnom zbog velikog broja prodatih straddle opcija sa dospećem u junu 2027, što ukazuje na opkladu na pad volatilnosti.
Tokom trgovanja u petak i ponedeljak otvoreno je ukupno oko 80.000 ugovora, uz premiju veću od 100 miliona dolara. Od toga je u petak prodati oko 30.000 straddle ugovora koji kombinuju opcije koje omogućavaju kupovinu ili prodaju osnovnog instrumenta po unapred utvrđenoj ceni (call i put opcije), a još oko 50.000 u ponedeljak.
 Bloomberg
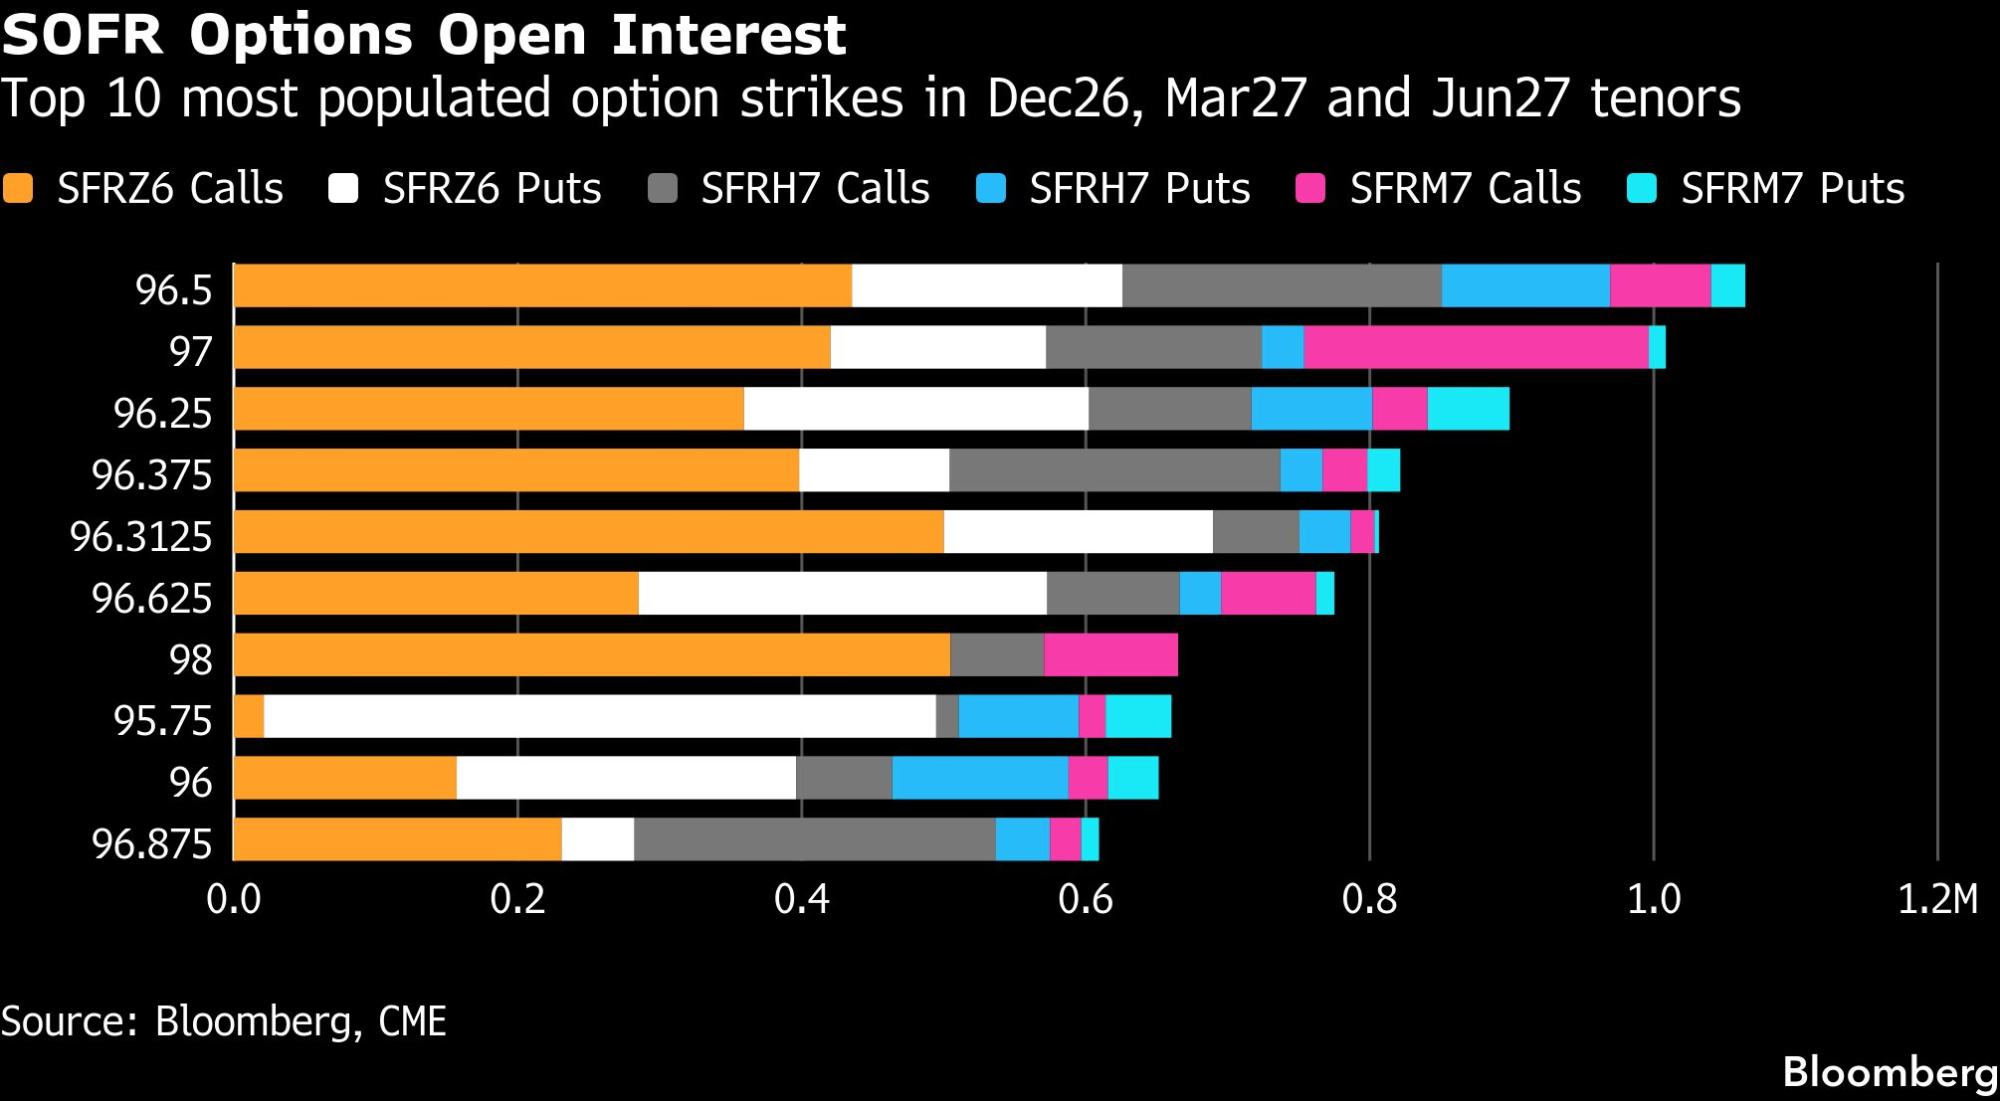
SOFR opcije sa dospećem
Broj otvorenih pozicija i dalje je najveći kod izvršne cene od 96,50, gde i dalje postoji veliki broj pozicija sa pravom na kupovinu instrumenta po unapred utvrđenoj ceni (call opcije), sa dospećem u decembru 2026. Nakon objave podataka o inflaciji u petak, otvoren je značajan broj novih pozicija za zaštitu od pada (put opcije), što ukazuje na očekivanje novih povećanja kamatnih stopa Feda u narednim mesecima.
Posebno su se izdvojile SFRZ6 95,875/95,8125/95,75 broken put tree strategije koja kombinuju više put opcija sa različitim izvršnim cenama i SFRZ6 95,9375/95,8125/95,4375/95,3125 put condor strategije koje kombinuju četiri put opcije sa različitim izvršnim cenama, a kojima se intenzivno trgovalo.
 Bloomberg
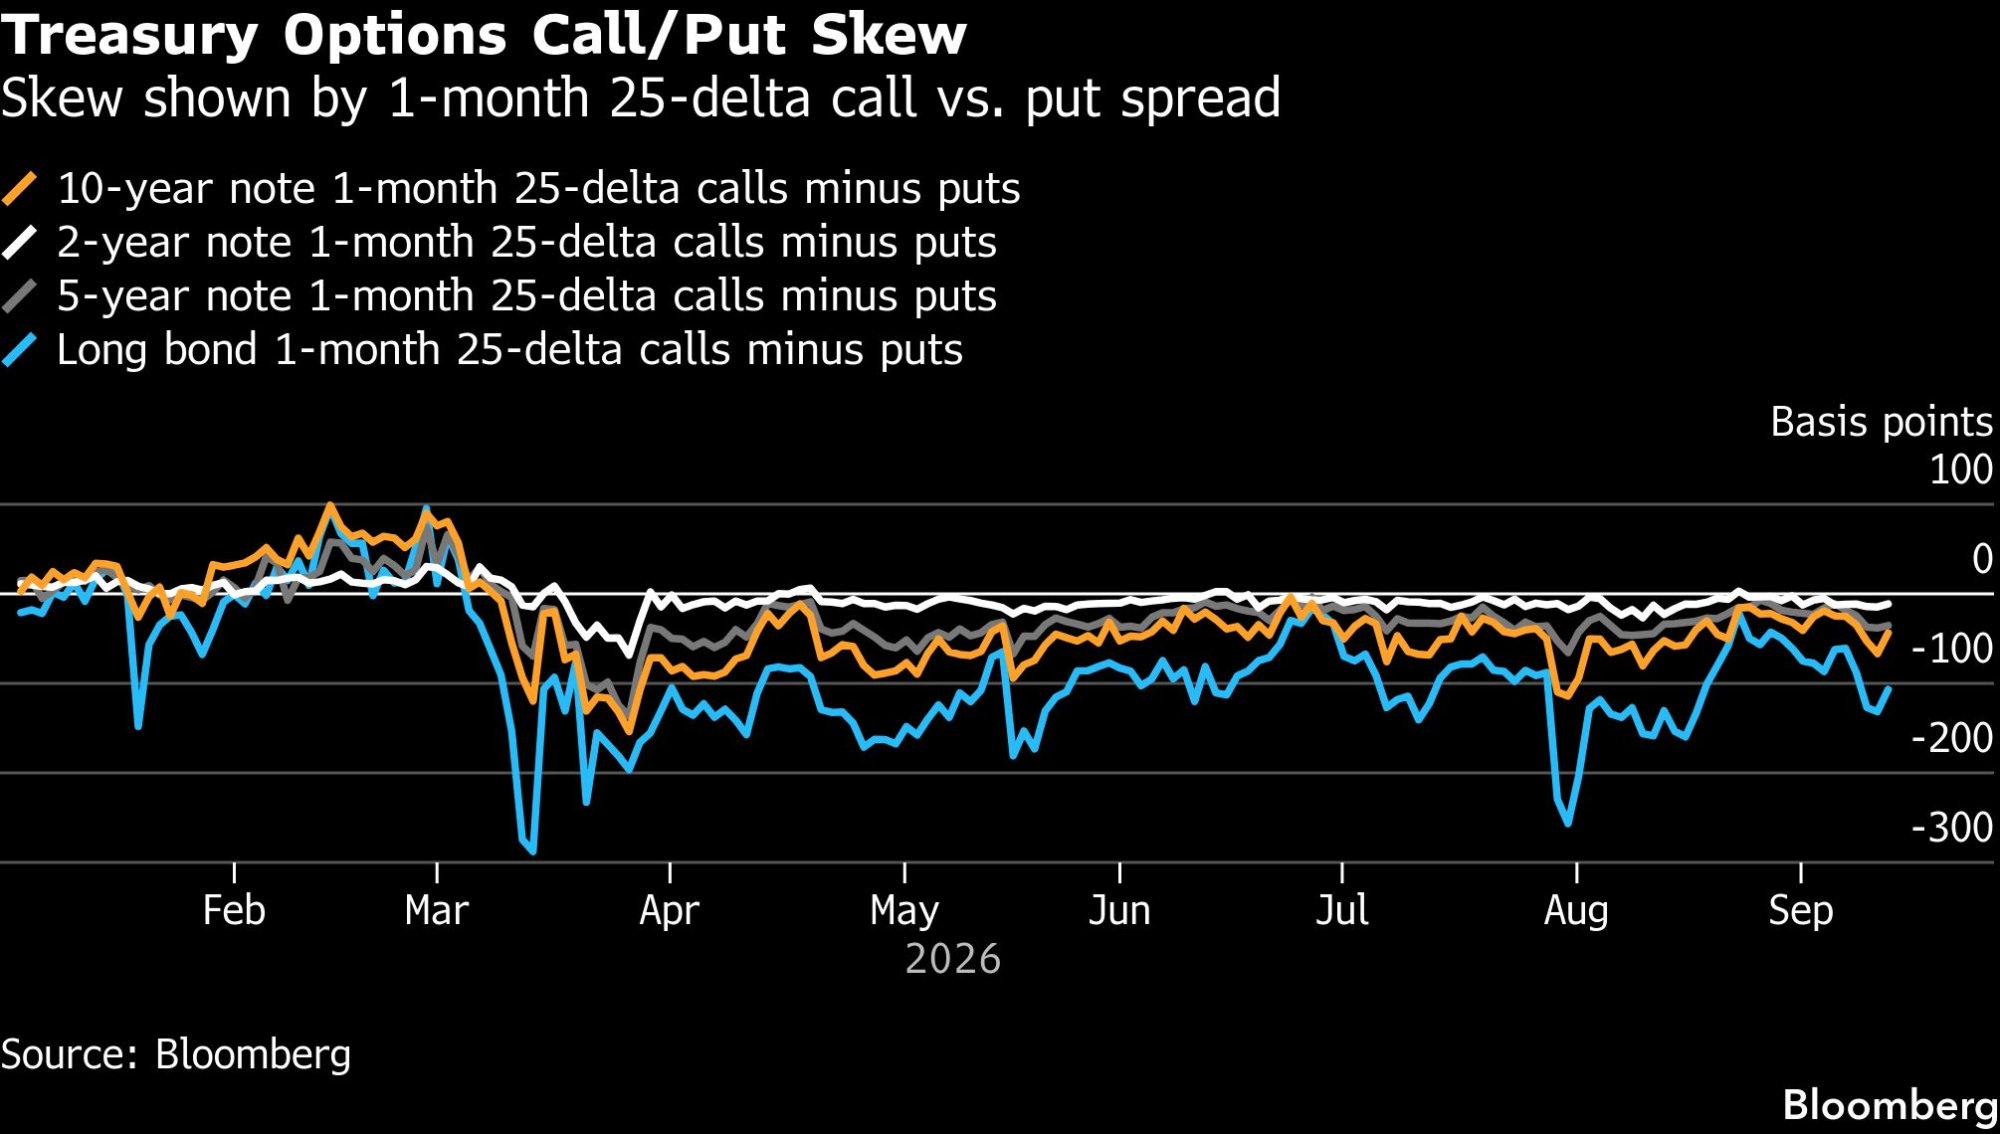
Asimetrija na opcijama na američke državne obveznice
Premija koju trgovci plaćaju za zaštitu od rizika na fjučersima dugoročnih američkih državnih obveznica i dalje je viša za opcije za zaštitu od pada (put opcije). To znači da su spremni da plate više za zaštitu od rasprodaje dugoročnih obveznica nego za zaštitu od rasta njihovih cena sa sadašnjih nivoa.
Asimetrija na opcijama, od dvogodišnjih do desetogodišnjih obveznica, i dalje je bliža neutralnom nivou.
 Bloomberg