

text size
Decenijama je japanski jen bio jedna od omiljenih svetskih valuta za investitore koji žele jeftino da se zaduže i taj novac ulože u imovinu koja nudi više prinose.
Strategija, poznata kao carry trade, obično je popularna kada je volatilnost na tržištu niska, a razlike između kamatnih stopa u različitim zemljama velike, često zato što centralne banke vode različite monetarne politike. Jedna može da povećava troškove zaduživanja kako bi suzbila inflaciju, dok ih druga zadržava na niskom nivou kako bi podstakla privredni rast.
Strategija može da donosi stabilne prinose sve dok su devizni kursevi relativno stabilni. Međutim, iznenadna kretanja valuta mogu brzo da dovedu do velikih gubitaka. Kada se takve pozicije masovno zatvaraju, mogu dodatno da pojačaju volatilnost na finansijskim tržištima, navodeći investitore da napuste rizičniju imovinu sa višim prinosima i potencijalno pokrenu širu rasprodaju na tržištima obveznica i akcija.
Sada počinje da se menja dinamika koja je jen činila tako privlačnom valutom za finansiranje. Kako Banka Japana povećava kamatne stope, zaduživanje u jenima postaje skuplje, a potencijalni prinosi od ove strategije se smanjuju. To navodi pojedine investitore da traže druge mogućnosti, uključujući kineski ofšor juan.
Kako funkcioniše carry trade
U finansijskom žargonu, "carry" neke imovine predstavlja prinos koji investitor ostvaruje dok je drži, umanjen za troškove njenog finansiranja. Carry trade podrazumeva jeftino zaduživanje radi kupovine imovine sa višim prinosom i ostvarivanje zarade držanjem te pozicije tokom vremena.
Pretpostavimo da investitor pozajmi milion jena po kamatnoj stopi od jedan odsto, konvertuje sredstva u dolare i uloži ih u dolarski fond koji donosi kamatu od četiri odsto. Ako devizni kurs ostane stabilan, investitor zarađuje razliku od tri procentna poena između dve kamatne stope. Investitori često drže takve pozicije mesecima ili godinama kako bi maksimalno povećali prinose, mada ih mogu brzo zatvoriti ako se tržišni uslovi promene.
Investitori koji ne žele ili nisu u mogućnosti da kupuju imovinu u valuti sa višim prinosom takođe mogu da pristupe carry trade strategiji preko derivata, poput valutnih svopova i terminskih ugovora.
Koje valute su popularne za finansiranje carry trade strategija
Jen je decenijama bio jedna od najpoželjnijih svetskih valuta za finansiranje jer je Japan držao kamatne stope na izuzetno niskom nivou nakon pucanja balona cena imovine početkom devedesetih godina prošlog veka. Dok je BOJ smanjivao kamatne stope na nulu, a kasnije i ispod nule, u pokušaju da oživi privredni rast, zaduživanje u jenima postalo je znatno jeftinije nego u mnogim drugim velikim valutama. To ga je učinilo privlačnim kako institucionalnim, tako i malim investitorima koji su želeli da zarade na razlikama između kamatnih stopa.
Međutim, jen je počeo da gubi privlačnost kao valuta za finansiranje otkako je BOJ u martu 2024. napustio politiku negativnih kamatnih stopa i počeo da povećava troškove zaduživanja. Dodatni rizik za carry trgovce predstavljale su i ponovljene intervencije japanskih vlasti od 2022. godine kako bi ojačale slabi jen, uključujući istorijsku zajedničku intervenciju sa SAD 31. jula ove godine.
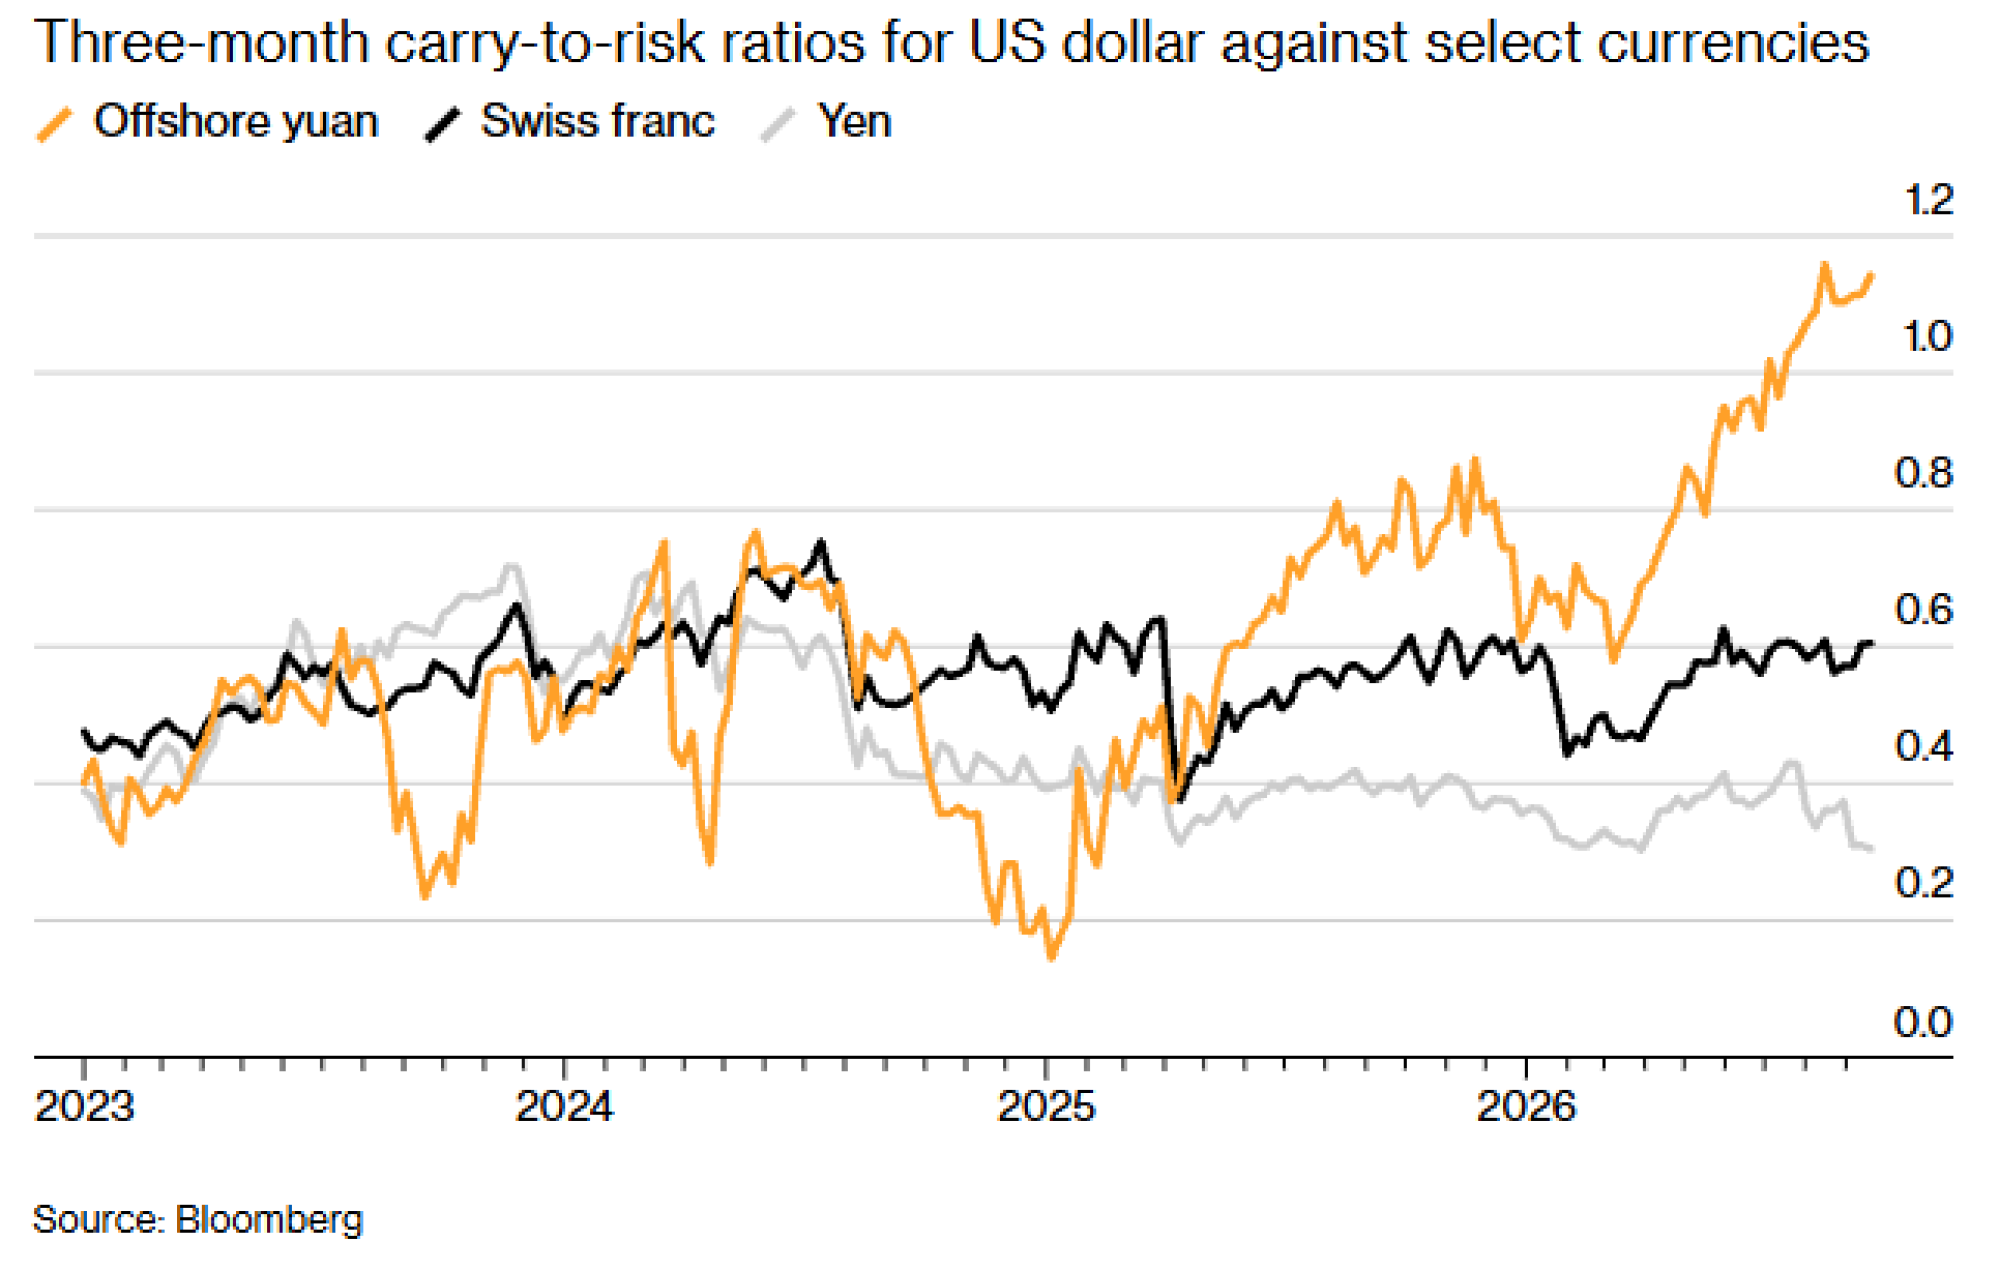
Prilikom izbora valute za finansiranje, trgovci procenjuju ne samo koliko jeftino mogu da se zaduže već i rizik od volatilnosti deviznog kursa. Posmatrani zajedno, ovi faktori, obuhvaćeni pokazateljem poznatim kao odnos prinosa i rizika, izdvajaju dve valute: švajcarski franak i kineski ofšor juan. Švajcarska narodna banka drži referentnu kamatnu stopu na nuli i spremna je da interveniše protiv prekomernog jačanja švajcarskog franka. Istovremeno, ofšor juan postaje sve privlačniji zbog niske volatilnosti, čemu doprinosi to što Narodna banka Kine svakodnevno određuje referentni kurs oko kojeg je valuti dozvoljeno da se kreće.
Kineska i švajcarska valuta nadmašuju jen kao izvori finansiranja
Tromesečni odnosi prinosa i rizika za američki dolar u odnosu na odabrane valute
 Bloomberg
Koji su rizici za investitore
Ekonomisti su carry trade uporedili sa skupljanjem novčića ispred parnog valjka - novac vam je nadohvat ruke, sve dok se ne zadržite predugo i ne budete zgaženi.
Da bi ostvarili profit, investitori moraju da zarade na razlici između kamatnih stopa više nego što izgube usled kretanja deviznog kursa. Upravo tu leži najveći rizik. Valute mogu da zabeleže mnogo oštrija kretanja od razlike između kamatnih stopa, čime brzo mogu da izbrišu prinose od carry trade strategije.
U prethodnom primeru carry trade strategije, pretpostavimo da nakon godinu dana investicija vredi 10.400 dolara. Međutim, jen je u međuvremenu ojačao na 80 jena za dolar, pa prihodi sada vrede samo 822.000 jena nakon plaćanja kamate od jedan odsto na kredit u jenima. To je manje od prvobitno pozajmljenih milion jena.
Koliko su carry trade strategije značajne na tržištu
Teško je precizno utvrditi koliko je novca uključeno jer carry trade strategije imaju mnogo različitih oblika, a dostupni tržišni podaci retko otkrivaju strategije koje stoje iza pojedinačnih pozicija investitora.
Istraživači Banke za međunarodna poravnanja pokušali su da procene obim carry trade strategija finansiranih u jenima u izveštaju iz septembra 2024. godine. Procenili su da su nebankarski učesnici na tržištu primili neto ponudu od oko 200 biliona jena, odnosno 1,3 biliona dolara. To je obuhvatalo strane investitore koji su štitili imovinu denominovanu u jenima, kao i špekulante koji su potencijalno pozajmljivali tu valutu radi finansiranja carry trade strategija, što znači da se samo deo ukupnog iznosa nužno odnosio na ovu strategiju.
Noviji, ali znatno uži podaci Komisije za trgovinu robnim fjučersima pokazuju da su hedž-fondovi smanjili svoje neto kratke pozicije u fjučersima i opcijama na jen za gotovo dve trećine od kraja juna, kada su opklade na pad valute dostigle najviši nivo u poslednjih 19 godina. Takve pozicije mogu da posluže kao pokazatelj špekulativnih carry trade strategija jer ova strategija podrazumeva klađenje protiv valute koja služi za finansiranje. Međutim, one obuhvataju samo deo pretpostavljene carry trade aktivnosti na globalnom deviznom tržištu, na kojem se dnevno trguje u vrednosti od 9,6 biliona dolara.
Kako carry trade utiče na finansijska tržišta
Kada carry trade strategije postanu popularne, mogu da usmere velike količine novca preko granica u valute i imovinu sa višim prinosima. Kada veliki broj investitora radi isto, ti tokovi mogu znatno da oslabe valutu sa nižim prinosom, dok istovremeno jačaju valutu sa višim prinosom i imovinu koju su investitori kupili. Slabija valuta poskupljuje uvoz i može da pojača inflatorne pritiske, zbog čega bi centralna banka mogla da bude prinuđena da poveća kamatne stope. Jača valuta može da ugrozi izvoznu konkurentnost zemlje i dovede do ublažavanja monetarne politike.
Najveći uticaj carry trade strategije obično se javlja kada se ciklus iznenada preokrene. Ako valuta sa višim prinosom oslabi ili troškovi zaduživanja u valuti koja služi za finansiranje porastu, investitori mogu da požure da zatvore svoje pozicije. Kod investitora koji koriste finansijsku polugu, rastući gubici mogu da izazovu i pozive za dopunu margine, primoravajući ih da prodaju imovinu kako bi prikupili gotovinu. To može da izazove povratnu spregu u kojoj pad cena imovine stvara dodatne gubitke i prinudne prodaje. Pošto investitori mogu da prodaju i drugu likvidnu imovinu kako bi pokrili gubitke, previranja mogu da se prošire i prerastu u širu tržišnu rasprodaju.
Zbog ovih karakteristika, carry trade se često smatra izvorom globalne finansijske nestabilnosti i prenošenja kriza.
Naglo zatvaranje carry trade pozicija doprinelo je tržišnim previranjima u julu i avgustu 2024. godine, nakon što je BOJ povećao kamatne stope, a guverner Kazuo Ueda nagovestio nova povećanja. Izgledi za više troškove zaduživanja u Japanu naveli su carry trgovce da zatvaraju pozicije finansirane u toj valuti. To je dodatno ojačalo jen u odnosu na popularne ciljne valute carry trade strategija, poput meksičkog pezosa. Japanske akcije su takođe pretrpele gubitke jer je zatvaranje pozicija finansiranih u jenima dodatno pojačalo širu tržišnu volatilnost. Između 31. jula i 5. avgusta jen je ojačao za oko osam odsto u odnosu na dolar, dok je meksički pezos oslabio za oko 13 odsto prema jenu. Indeks Nikkei 225 pao je za 19 odsto tokom tog perioda.
- U pisanju pomogao Matthew Burgess.