



text size
Šta Tina Turner ima zajedničko sa američkom državnom obveznicom? Obe pokazuju da značenje sigurnosti nije uvek jednostavno.
Anna Mae Bullock rođena je u siromaštvu u ruralnom delu Tenesija. Kao dete pevala je u crkvenom horu, a kasnije je stigla na muzičku scenu St. Louisa, gde je postala majka tinejdžerka i udala se za vođu benda koji je već imao dvoje dece. Počeli su zajedno da pevaju i postali bogati i slavni, putujući širom sveta kao duo Ike and Tina Turner.
Međutim, njihov odnos je ubrzo postao nasilan, i emocionalno i fizički. Tina je 1976. godine konačno skupila hrabrost da napusti Ike Turnera.
Možda biste pomislili da bi razvedenoj ženi, posebno u to vreme, novac bio potreban da bi se osećala sigurno, posebno jer je svakako imala pravo na značajan deo imovine, budući da je sa njim stvorila hitove poput Proud Mary.
Ali Tina Turner je tokom brakorazvodne parnice donela iznenađujuću odluku: rekla je da ne želi imovinu stečenu u braku, uključujući tantijeme od pesama koje je proslavila.
Otišla je bez ičega osim starateljstva nad četvoro dece, dva automobila i prava da nastavi da koristi svoje umetničko ime.
Tina Turner je izabrala svoje ime umesto novca u banci jer je znala da će joj ono pružiti veći osećaj sigurnosti.
Imovina koju je ostavila iza sebe bila je deo života u kojem se nije osećala sigurno. Nije bilo jasno da li će joj se ta odluka na kraju isplatiti, a prve godine bile su veoma teške.
Primala je pomoć u vidu bonova za hranu, a činilo se da njena karijera ne ide nikuda dok se približavala srednjim godinama.
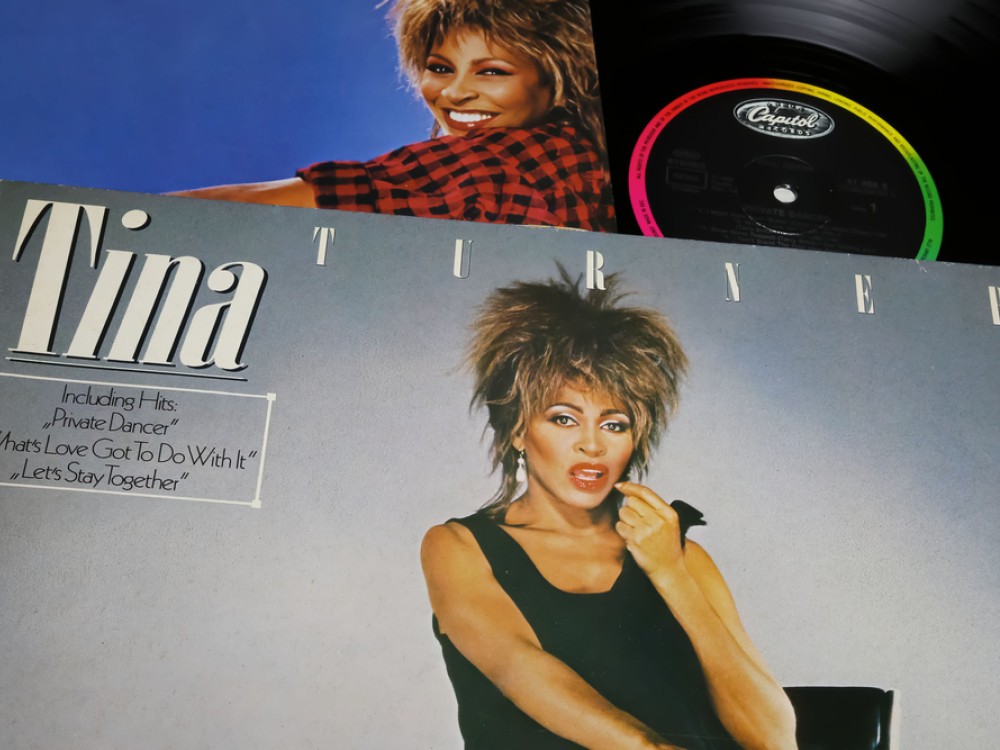
Ali sredinom četrdesetih, Turner je objavila album Private Dancer, koji je postao višestruko platinast i pretvorio je u još veću međunarodnu zvezdu nego što je bila tokom braka.
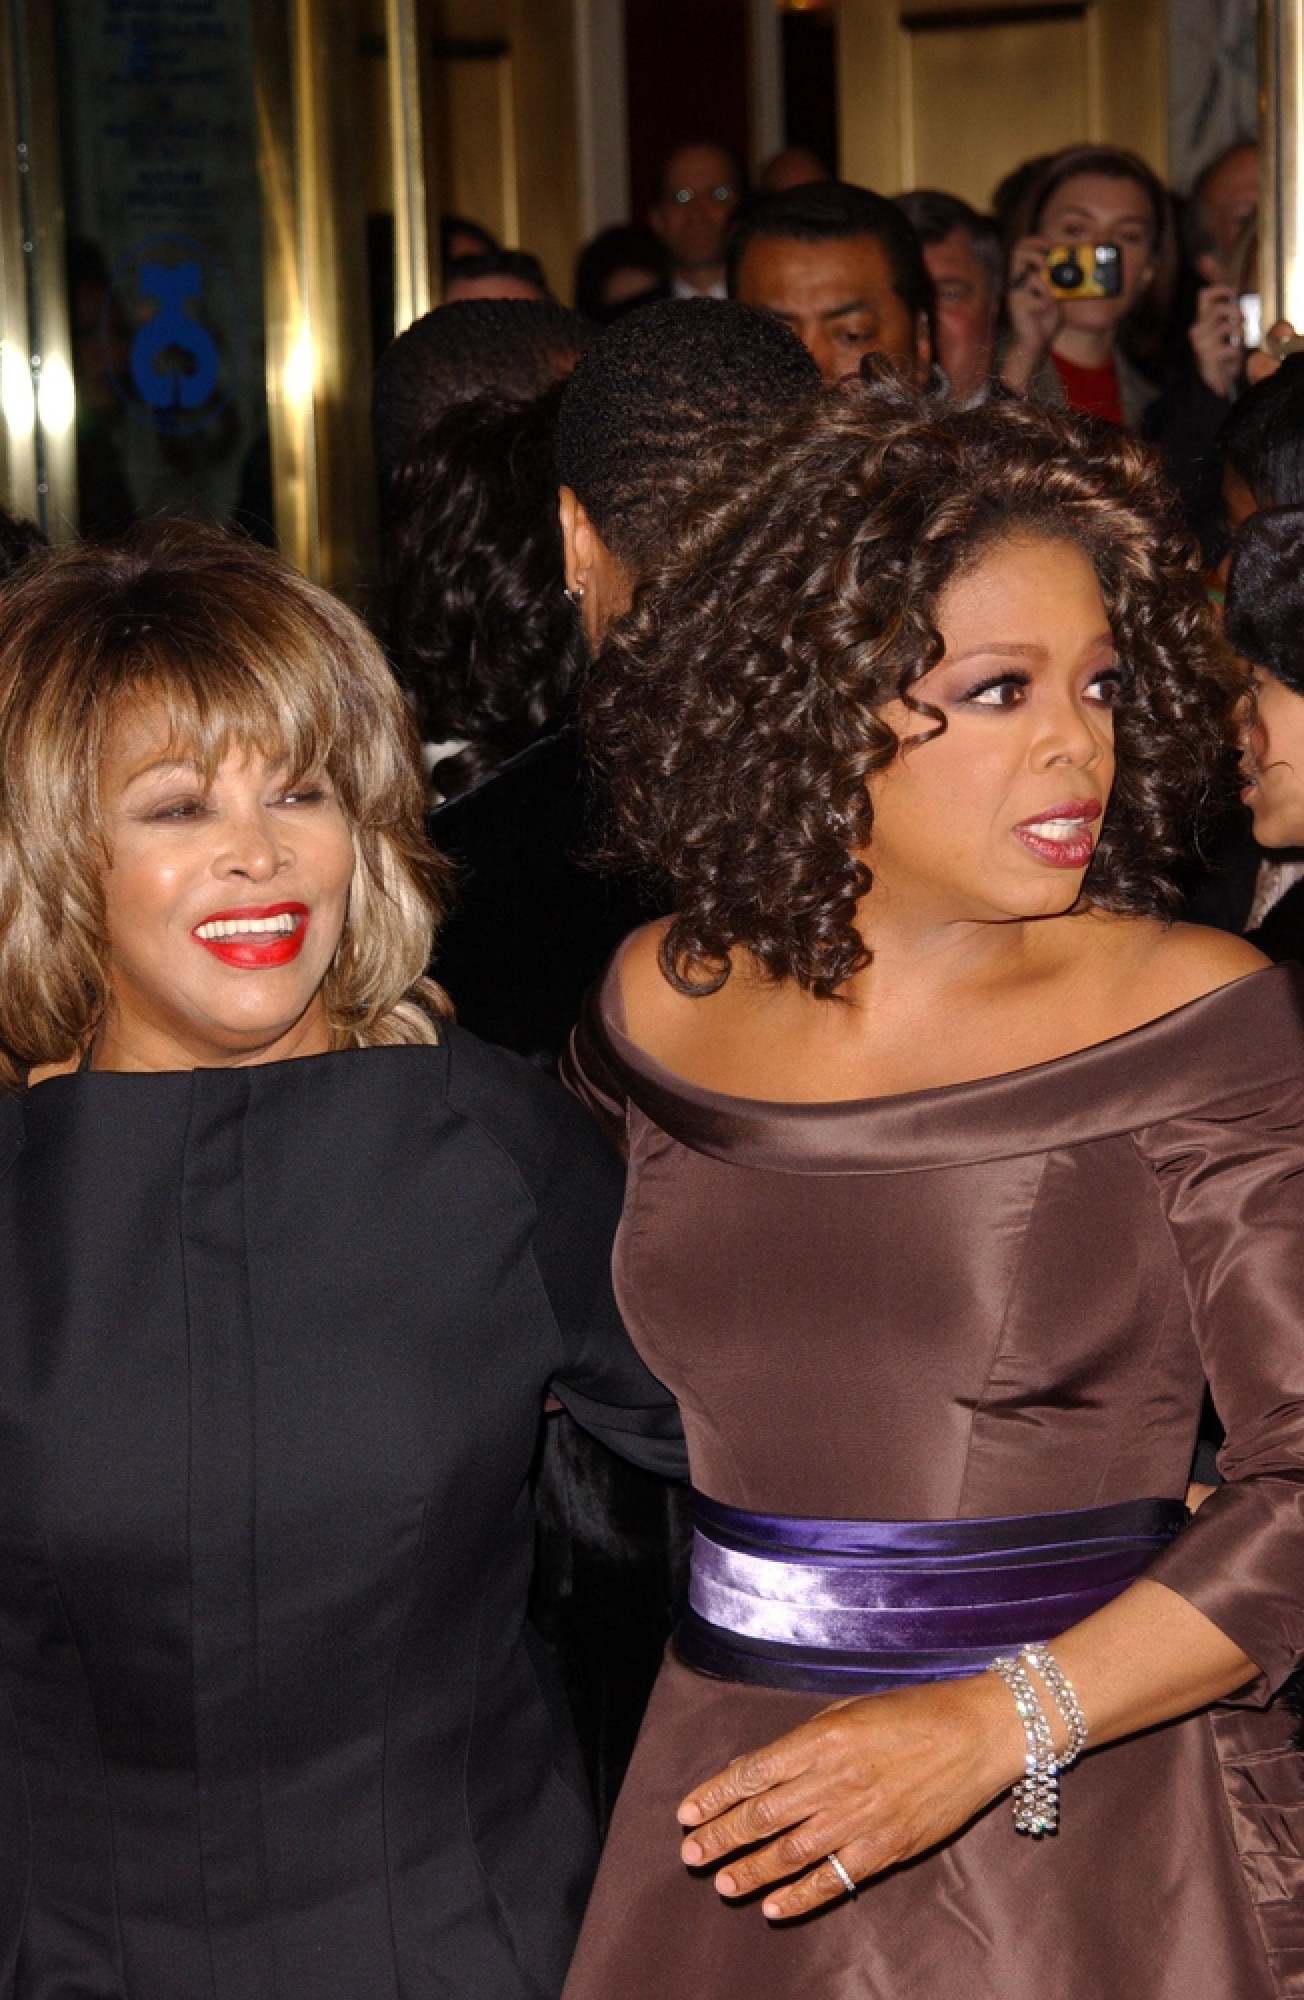 Tina Turner i Oprah Winfrey | Depositphotos
Novac u banci može delovati kao univerzalno sigurna stvar - posebno Amerikancima koji su navikli da savezna vlada osigurava njihove depozite.
Ali ideja da postoji univerzalno sigurna investicija ili situacija koja može da zaštiti vašu budućnost jeste mit koji mnoge ljude sprečava da preuzmu rizike, kao što je to učinila Turner.
Sigurnost nije stvarno mesto. Ona je osećaj.
Duboko je lična i može da se menja sa životnim okolnostima. Ono što je potrebno vama da biste se osećali sigurno nije isto što je potrebno nekom drugom.
Ono što je bezbedno u jednom periodu ne mora tako da deluje u sledećem. Ali definisanje ličnog osećaja "sigurnosti" ključno je za donošenje dobrih odluka o riziku.
Za Turner, njeno ime predstavljalo je karijeru i identitet, što joj je delovalo sigurnije od novca iz prošlosti.
Ono što smatrate sigurnim određuje način na koji doživljavate, vrednujete i preuzimate rizik. U finansijskoj ekonomiji, značenje sigurnosti zavisi od vaših ciljeva.
Cena sigurnosti promenjiva je kategorija
Na primer, obveznice smatramo sigurnom investicijom. Ali nisu sve obveznice siguran način da ostvarite svoj cilj.
Ako štedite dugoročno, recimo za penziju, dugoročna obveznica verovatno će zaštititi vaš novac od svih promena koje će se tokom decenija dogoditi na tržištima, posebno ako je zaštićena od inflacije.
Ipak, dugoročna obveznica i dalje nosi rizik: budući da njena cena više oscilira nego cena kratkoročne obveznice, njeno tržište je manje predvidivo u kratkom roku.
Samo ako ulažete sa ciljem da se osećate sigurno za nekoliko decenija, a ne ranije, možete biti sigurni u dugoročnu zaštitu.
Ako je vaša lična definicija sigurnosti dugoročna, imajte na umu da finansijska industrija obično definiše sigurno sredstvo drugačije: kao ono koje svake godine nudi određenu stopu prinosa i koje možete da prodate kada vam zatreba za najmanje onoliko novca koliko ste za njega platili.
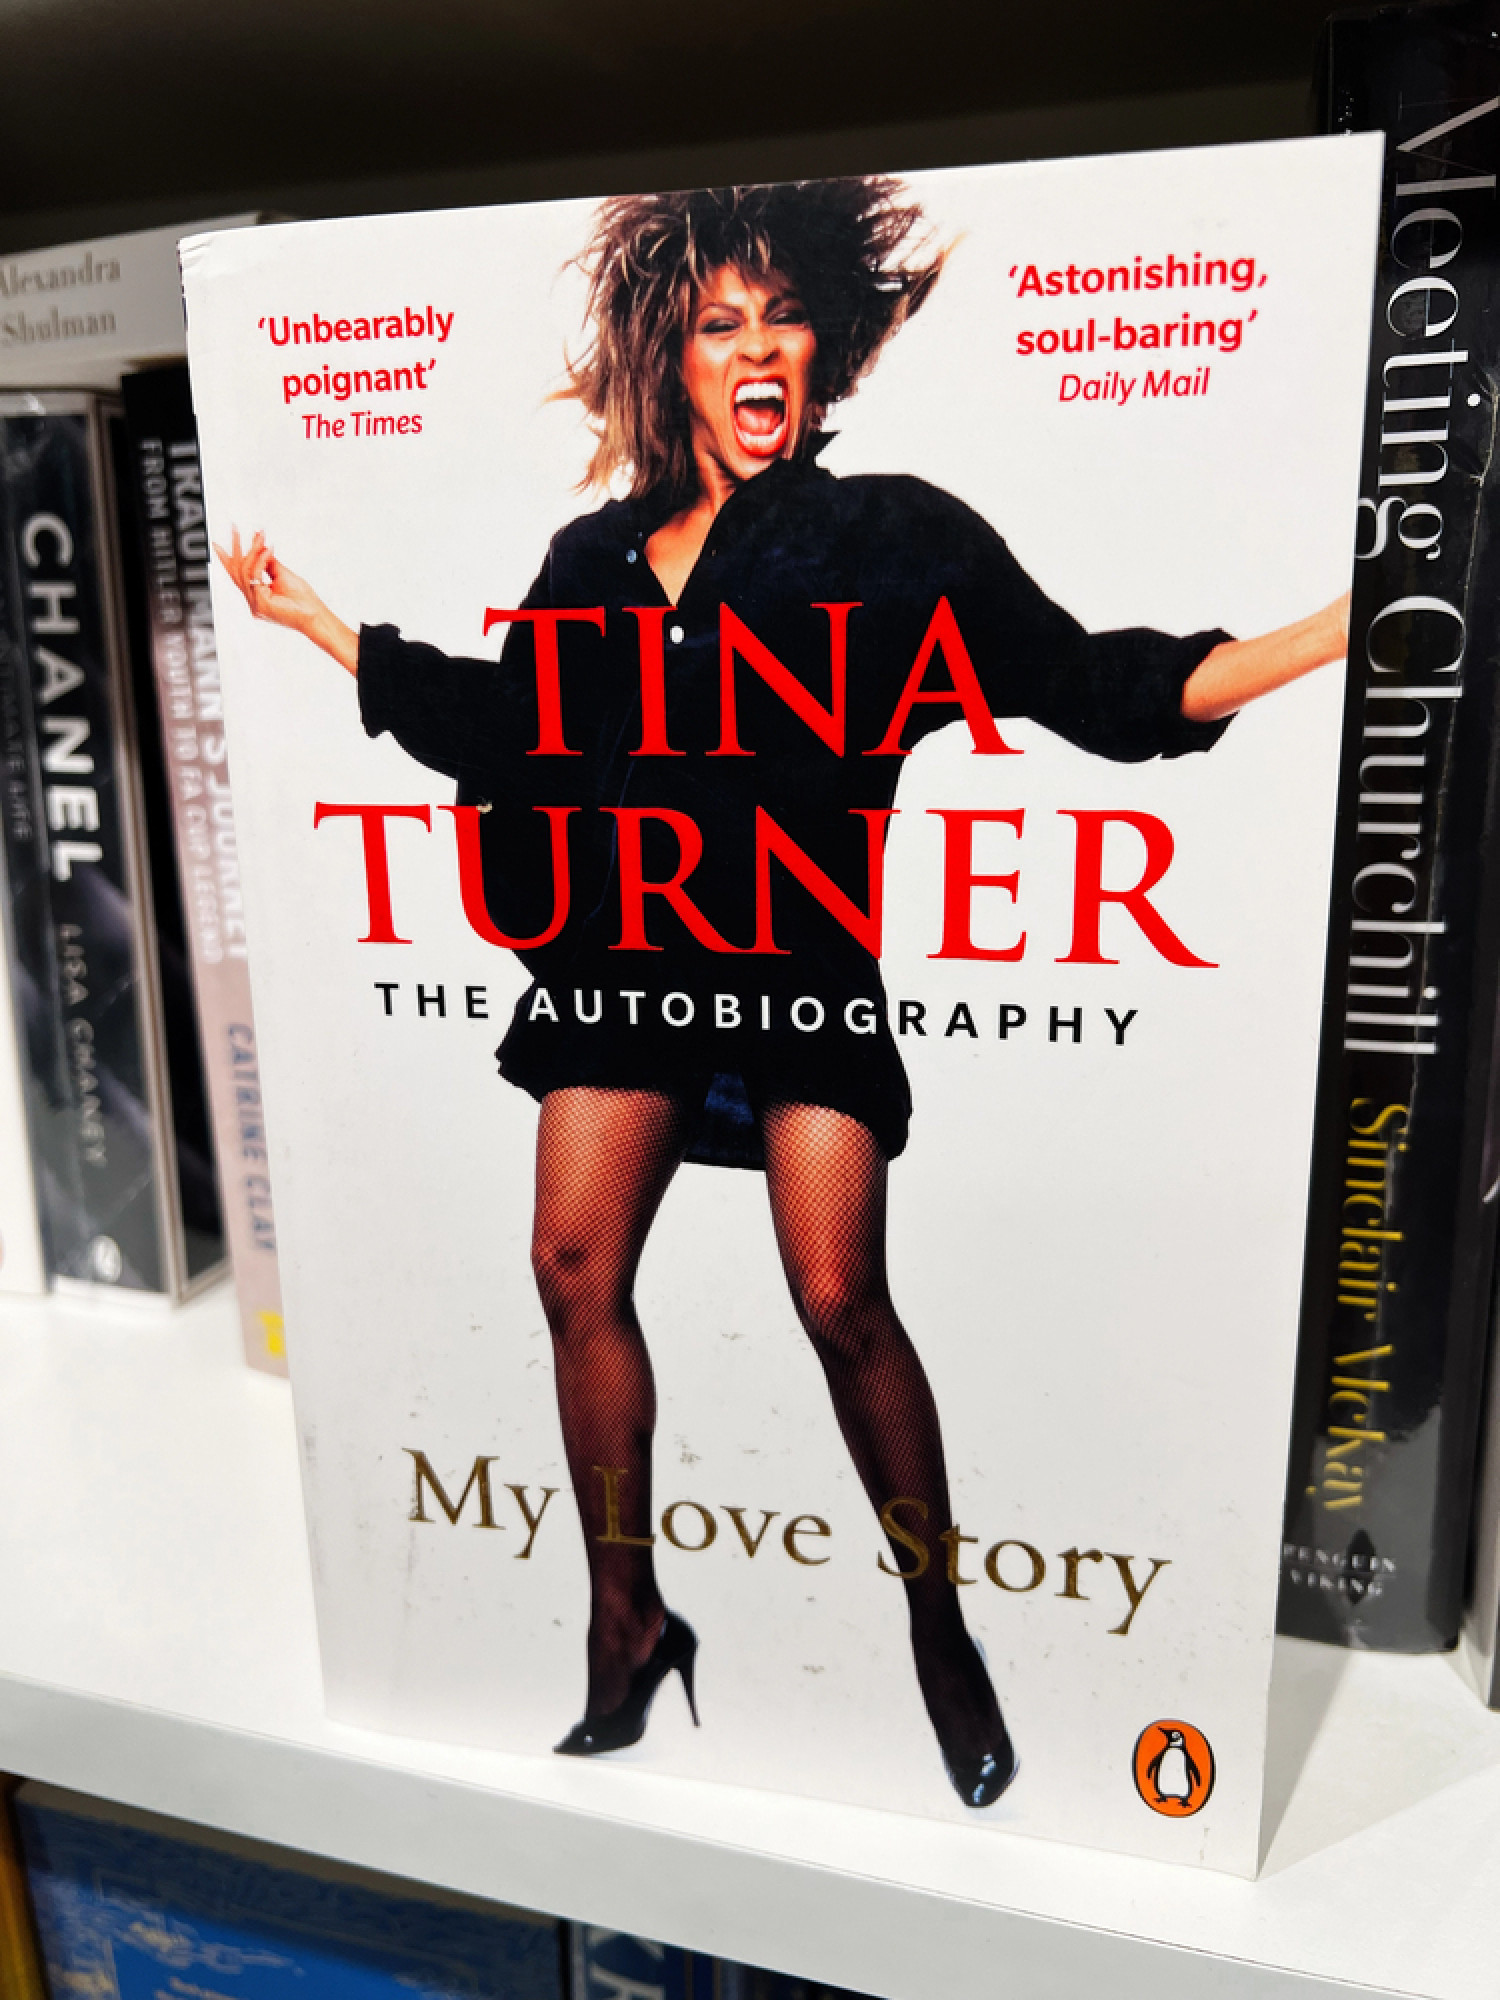 My Love Story iz 2018. godine je nastavak autobiografije I, Tina: My Life Story iz 1986. godine i govori o njenom životu nakon razvoda od Ike Turnera, obnovljenoj solo karijeri, ljubavi sa Erwinom Bachom, zdravstvenim problemima i gubitku sina | Depositphotos
Industrija američki trezorski zapis (kratkoročnu državnu obveznicu) smatra sigurnom imovinom jer iza nje stoji država i njena cena se ne menja.
To ima smisla ako štedite za predstojeći odmor ili ste kompanija koja ima višak novca i nekoliko meseci čeka odgovarajući investicioni projekat.
Ta razlika je važna jer obveznice predstavljaju način na koji finansijska industrija vrednuje sigurnost, a time i način na koji definiše rizik.
Pa ipak, finansijska industrija stalno pogrešno procenjuje šta je sigurno birajući pogrešne obveznice kao sigurne i pretpostavljajući da se njihove cene ne menjaju onoliko koliko se zapravo menjaju.
Promene cena na tržištu obveznica govore nam više o stanju rizika i ekonomije nego bilo koja druga imovina, jer obveznice predstavljaju trenutnu cenu sigurnosti.
Preciznije rečeno, cena "bezrizične imovine", kako se američke državne obveznice kolokvijalno nazivaju, pojavljuje se u gotovo svakoj formuli za određivanje cena imovine koja se koristi u finansijama; ona predstavlja standard prema kojem se određuje cena svakog rizika.
Ona utiče na kamatne stope na kredite za građane i koristi se kao kolateral. To je najvažnija pojedinačna imovina u finansijama.
Razvoj tržišta državnog duga jedan je od razloga zbog kojih se smatra da je Evropa prva prošla kroz industrijalizaciju, kao i zbog kojeg je Sever pobedio u Američkom građanskom ratu.
Najvažnije je to što se vrednost američkih državnih obveznica menjala tokom vremena, kako se menjao i naš pogled na sigurnost.
Odražavajući činjenicu da smo sigurnost počeli sve više da vrednujemo, cena bezrizične obveznice s vremenom je rasla.
A što obveznica više košta, to je niža kamata koju dobija njen vlasnik.
Zašto je sigurnost postala toliko skupa, a samim tim su prinosi postali tako niski?
Postoji mnogo razloga, a neki su bili važniji u različitim istorijskim periodima.
Tokom većeg dela istorije ove obveznice zapravo nisu bile naročito sigurne, a zlato se smatralo krajnjom bezrizičnom investicijom. Danas su to američke državne obveznice.
Jednog dana, iako verovatno ne uskoro, to bi mogle biti obveznice neke druge zemlje ili čak nemačke akcije kompanija iz sektora obnovljive energije.
Niko ne zna. Sve je moguće.
Ideja da se državni dug relativno mlade zemlje smatra bezrizičnim bila bi nezamisliva pre jednog veka.
Tokom većeg dela istorije države su imale problema sa otplatom dugova ili su njihove dugove obezvređivale inflacijom.
Kamatne stope na obveznice postepeno su padale delom zato što je ta imovina postajala sigurnija i vrednija kako su države postajale bogatije i stabilnije.
Kada se to dogodilo, države više nisu imale potrebu da nude visoke kamatne stope kako bi privukle kupce.
Ali događaji tokom proteklih nekoliko decenija posebno su značajni kada je reč o našem rastućem izbegavanju rizika.
Kako je potražnja za sigurnošću rasla u svim delovima našeg života - od uklanjanja klackalica sa dečjih igrališta do svega ostalog - rasla je i cena imovine sa niskim rizikom.
Nakon azijske finansijske krize 1997. godine, mnoge zemlje želele su da smanje svoju izloženost riziku. Zato su kupovale velike količine sigurnih obveznica onih koje izdaju velike i bogate zemlje poput SAD i zemalja članica Evropske unije.
Regulatori su želeli da osiguraju manji rizik na tržištima i zahtevali su od finansijskih institucija da drže više imovine sa niskim rizikom.
To je povećalo potražnju za obveznicama, pa su one postale mnogo skuplje.
Bilo je to vreme niskih kamatnih stopa i niskog rizika. Inflacija je bila veoma niska i predvidiva.
Obveznice bogatih zemalja bile su etablirana sigurna imovina sveta, a prinosi su nastavili da padaju.
Nakon finansijske krize 2008. godine, centralne banke počele su da kupuju i velike količine obveznica svojih država, čime je potražnja dodatno porasla.
Ogromna potražnja za imovinom sa niskim rizikom, koje je bilo ograničeno, učinila je takvu imovinu još skupljom.
Kako je cena sigurnosti značajno rasla, promenila je način na koji su funkcionisala finansijska tržišta, jer ulaganje u imovinu sa niskim rizikom više nije donosilo naročito veliki prinos.
Ova izuzetno velika potražnja za sigurnošću poslednjih godina objašnjava zašto ulaganje u imovinu sa niskim rizikom, poput državnih obveznica ili štednog računa u banci, donosi tako malo.
Objašnjava i zašto su kamatne stope na hipotekarne kredite pale: sa 13 odsto tokom osamdesetih na oko tri odsto sve do početka 2020-ih.
Objašnjava i zašto je toliko novca otišlo u kriptovalute ili tehnološke startape: ako ste želeli da vaša ušteđevina raste, morali ste da je ulažete u rizičniju imovinu.
Prošlo je vreme kada bi vam banka platila osam odsto na dvanaestomesečni oročeni depozit. Sada imate sreće ako dobijete kamatu koja jedva prati inflaciju.
Ako ste upravnik penzionog fonda koji mora da ostvari određeni prinos kako bi isplatio penzije, okrećete se riziku.
Sigurnost je postala veoma skupa
Ukratko, početkom 2020-ih postalo je jeftinije biti na drugoj strani rizika. Postalo je povoljnije biti dužnik nego štediša.
Bilo je jeftinije pozajmljivati novac za kupovinu nekretnina ili automobila.
Niske kamatne stope proširile su se i kroz globalni finansijski sistem, što je značilo da su čak i zemlje u razvoju, koje inače plaćaju ogromne kamate, mogle da se zadužuju po nižim stopama i tako finansiraju svoj razvoj.
Za kompanije je takođe bilo jeftinije da finansiraju širenje poslovanja ili zapošljavaju više ljudi.
Jeftiniji dug na mnogo načina čini svet manje rizičnim, jer je novac lako dostupan od zajmodavaca kada je potreban.
S druge strane, lakše je koristiti finansijsku polugu, odnosno zauzeti rizičniju poziciju.
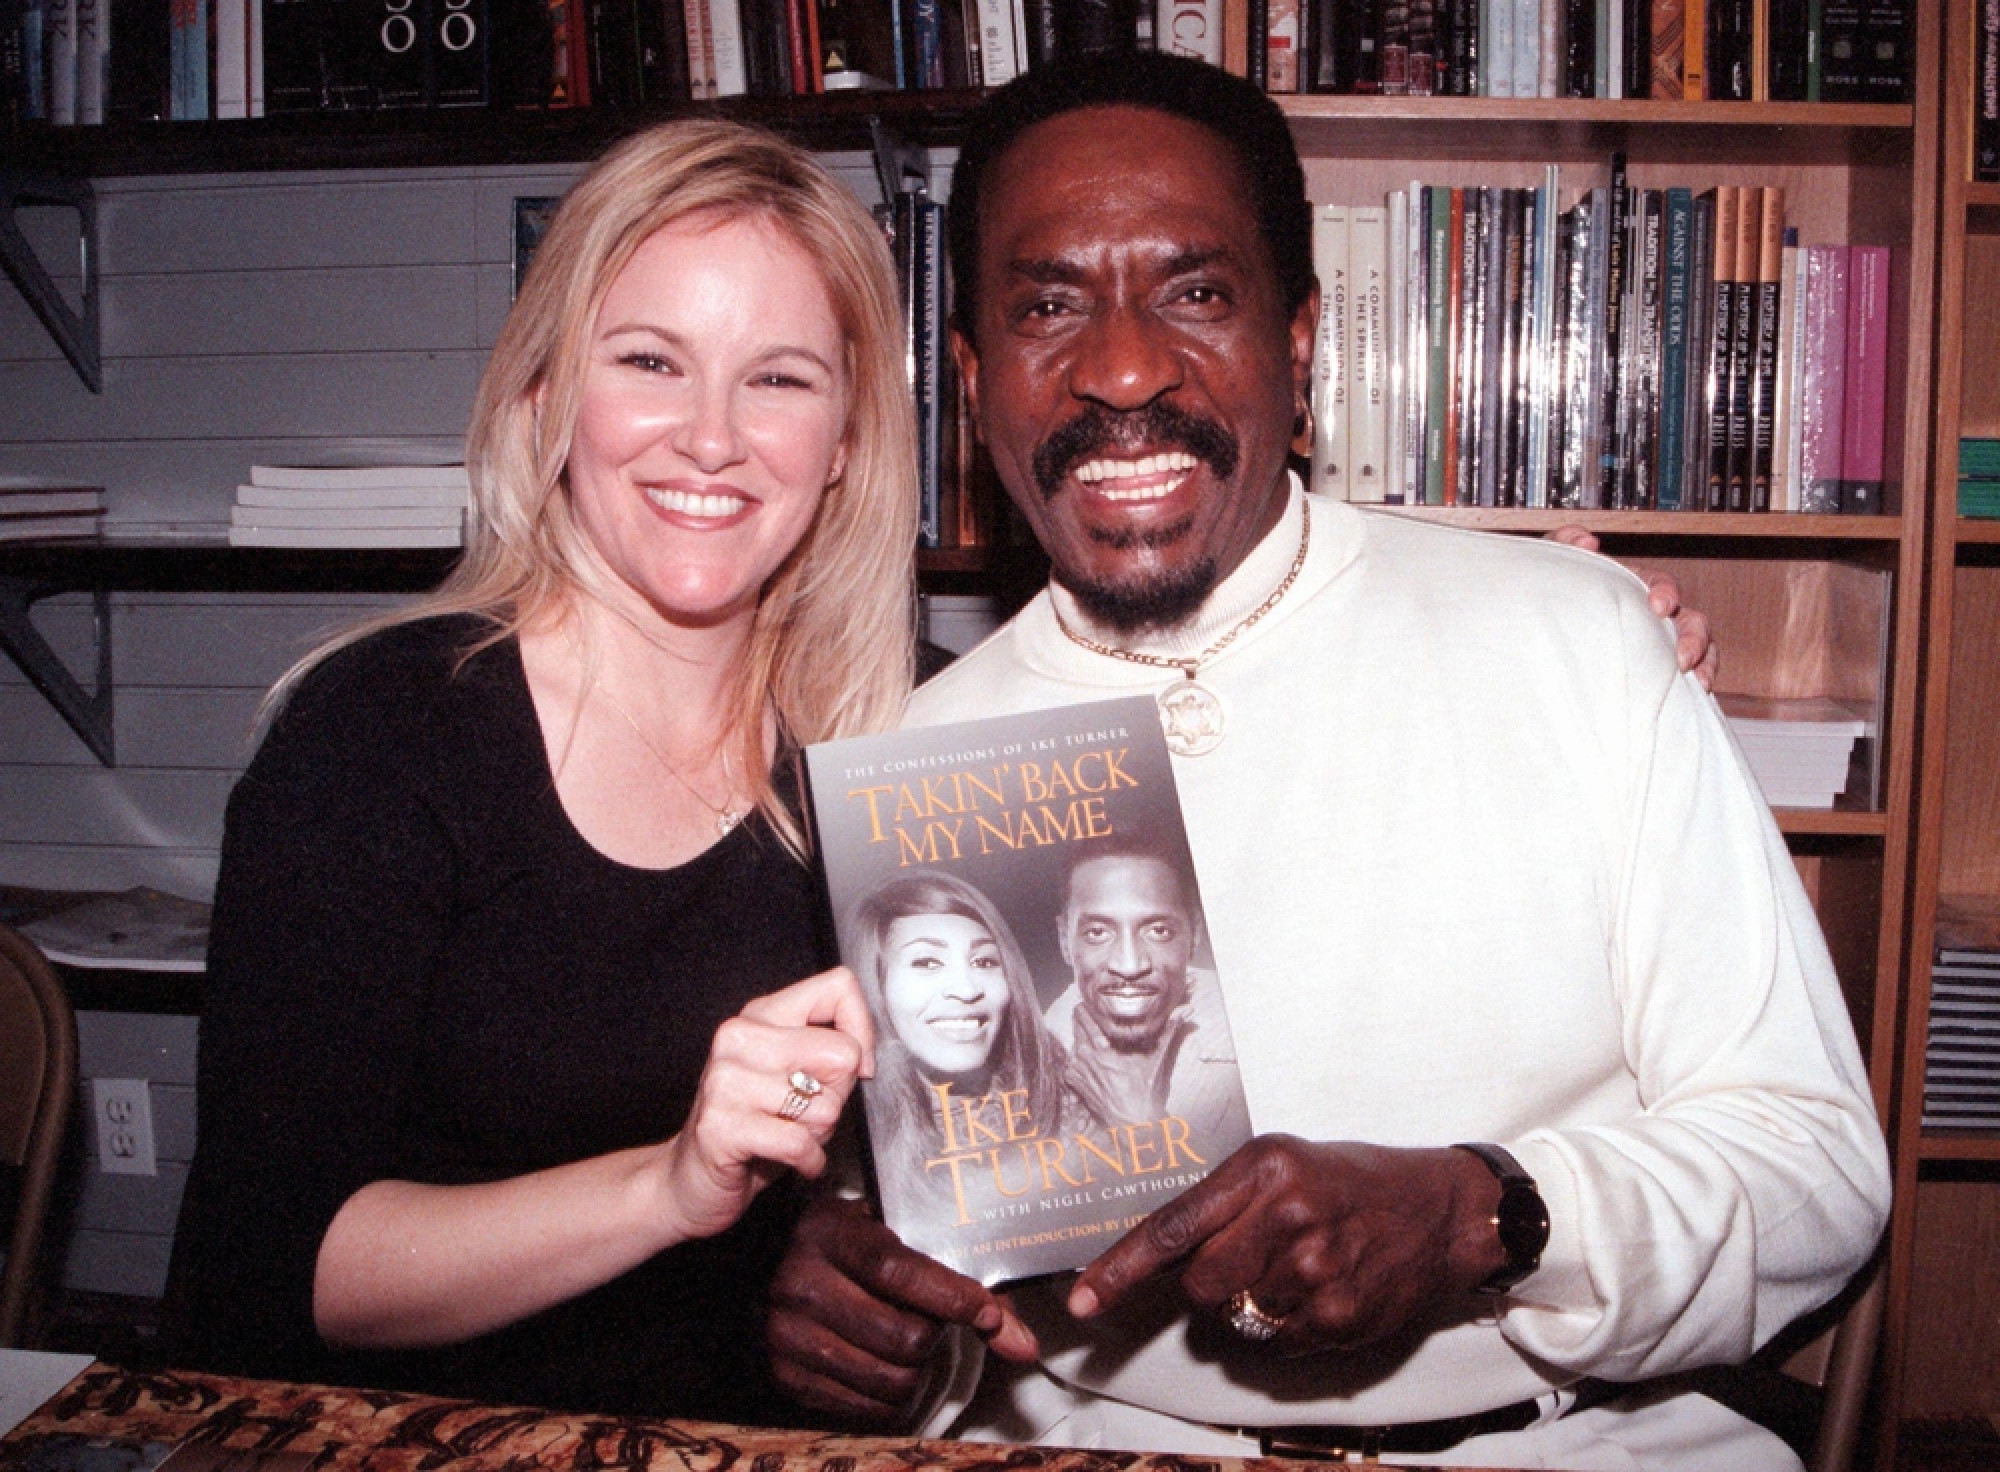 Ike Turner objavio je 1999. svoju stranu priče u knjizi "Takin' Back My Name" u kojoj ni ne pokušava da ublaži svoje agresivno ponašanje ni nasilne incidente prema Tini. Muzičar je preminuo još 2007, a na slici je sa suprugom Jeanette Turner sa kojom se venčao dugo nakon razvoda sa Tinom. Depositphotos
Ako se nešto naglo promeni i kamatne stope porastu ili se tržište obveznica zamrzne, postajemo ranjiviji.
Ono što se dogodilo sa bezrizičnom imovinom i njenim uticajem na finansijska tržišta predstavlja korisnu metaforu za ostatak ekonomije i naš odnos prema riziku u drugim oblastima života.
Kako je svet postajao sve željniji sigurnosti, čitav finansijski sistem se menjao.
Na neki način, svet je postajao sigurniji kako smo sve više vrednovali sigurnost - barem većinu vremena. Ali ovaj pomak nas je učinio ranjivijima.
Na primer, recesije je postalo teže suzbijati centralnim bankama jer su kamatne stope bile toliko niske da je bilo manje prostora za njihovo dalje smanjenje kako bi se podstakao novi rast.
Stope su postale toliko niske da su mnogi investitori morali da preuzmu veći rizik kako bi ostvarili svoje ciljeve.
Počeli su da ulažu u imovinu koja je delovala sigurno i nudila nešto veći prinos.
Ali grčke obveznice ili hipotekarne hartije od vrednosti pokazale su se manje sigurnim nego što su nekada izgledale.
Nakon decenija pada kamatnih stopa, naročito posle 2010. godine, prinosi na obveznice počeli su ponovo da rastu. Kamatne stope su tokom 2020-ih porasle, a sada deluje da će ostati na višem nivou.
Ovaj preokret iznenadio je mnoge ljude, čak i ekonomiste.
Ljudi u finansijskoj industriji i vladi počeli su da veruju da će kamatne stope ili nastaviti da padaju ili barem ostati nepromenjene. Svi smo morali bolje da znamo.
Istraživanja kretanja kamatnih stopa tokom više decenija pokazuju da stope i dalje rastu i padaju, čak i ako su tokom vekova postepeno opadale.
Ona takođe ukazuju na to da je veliki deo onoga što se dogodilo nakon 2010. godine bio samo privremeni period, a ne trajni pad kamatnih stopa.
Cena sigurnosti nije stabilna. Nikada nije bila i nikada neće biti, jer se način na koji je vrednujemo s vremenom menja.
- Ovaj tekst je adaptacija iz knjige Allison Schrager "Worth the Risk: The Seven Myths That Keep Us From Taking the Chances We Need to Take", koju će objaviti Yale University Press. Autorska prava © 2026 Allison Schrager. Odabrani odlomak objavljen uz dozvolu. Sva prava zadržana.