



text size
Veštačka inteligencija (AI) robotima otvara put ka poslovima koji su dosad bili previše složeni za automatizaciju, a pred investitorima je goruće pitanje - ko će na tome najviše zaraditi. Konsultantska kompanija McKinsey procenjuje da bi tržište robota opšte namene (engl. general-purpose robotics market) moglo da dostigne 370 milijardi dolara do 2040. godine. Trenutno vredi manje od milijardu dolara.
Prilika se pruža proizvođačima robota, kao i kompanijama koje ih snabdevaju senzorima, pogonima, čipovima i softverom.
Dakle, jasno je da ulaganje u robotiku odavno nije futuristička ideja - na berzi se uveliko trguje akcijama kompanija koje robotima omogućavaju da "vide" i precizno se kreću. Investitori mogu da biraju i proizvođače industrijskih robota ili da kroz ETF-ove jednim ulaganjem obuhvate više kompanija iz sektora.
I dok ove mašine još uvek zamišljamo u naprednom, dalekom Japanu ili velikim kineskim fabrikama, počela je i domaća proizvodnja. Kineski Agibot i Minth pokrenuli su seriju humanoida u Šapcu, a japanska Yaskawa je proširila svoj pogon u Sloveniji. Region tako ulazi u proizvodni lanac, iako humanoidi tek treba da dokažu svoju pouzdanost i isplativost u radu.
Međutim, treba razdvojiti potencijal i rast tržišta od zarade investitora. Veća prodaja ne mora da donese profit, a čak ni rast dobiti ne garantuje dobar prinos ako je akcija kupljena po ceni koja već podrazumeva gotovo sve buduće uspehe. Stoga, iako razvoj robotike nesporno otvara nove prilike za ulaganje, treba imati u vidu da neke kompanije tek moraju da dokažu da mogu održivo da zarađuju na ovom hajpu, dok su druge već visoko vrednovane na berzi.
Koliko je veliko tržište robotike i kakav se rast očekuje
Robotika ima značajnu komercijalnu primenu. Prema podacima Međunarodne federacije robotike (IFR), u svetskim fabrikama je tokom 2025. godine instalirano više od 600.000 industrijskih robota, odnosno 11 odsto više nego 2024. Ukupan broj robota koji rade u fabrikama dostigao je čak pet miliona.
Za 2026, IFR očekuje oko 655.000 novih instalacija, a za 2029. približno 806.000. To bi značilo povećanje godišnjeg broja instalacija za gotovo četvrtinu između 2026. i 2029. godine. Ipak, reč je o rastu broja instaliranih mašina, koji ne treba izjednačavati s rastom prihoda industrije.
Opširnije
Humanoidni robot košta 98.000 evra. Koliko košta njegov sat rada?
Humanoidni roboti stižu u fabrike, ali njihova kupovna cena ne govori koliko košta njihov rad. Bez podataka o zastojima, servisiranju i stvarnom broju radnih sati, teško je proceniti da li se ulaganje isplati.
29.09.2026
Google se suočava sa skepticizmom zaposlenih zbog novog Geminija 4
Google je počeo da uvodi Gemini 4 Argon, ali unutar kompanije postoji skepticizam da model u stvarnom radu postiže rezultate koje pokazuju standardizovani testovi, posebno u programiranju.
01.10.2026
DeepSeek predstavio alat za Huaweijeve AI čipove koji bi mogli da zamene Nvidijine
DeepSeek je predstavio softver koji je razvio sa kompanijom Huawei Technologies za programiranje čipova za veštačku inteligenciju (AI).
30.09.2026
Data centri donose milijarde dolara kompanijama za ketering
Usluge ishrane, smeštaja i održavanja mogle bi da donose 3,2 milijarde dolara godišnje do 2032. godine.
29.09.2026
Uporedo s tim razvija se tržište profesionalnih servisnih robota, namenjenih poslovima van klasične proizvodnje. Oni, na primer, prevoze robu kroz skladišta, dostavljaju obroke u restoranima ili čiste podove u poslovnim objektima. Poslove vezane za hranu i održavanje prostora podstiče i širenje AI infrastrukture: gradnja data centara donosi nove ugovore kompanijama za ketering, koje, recimo, opslužuju radnike na gradilištima. Inače, prodaja profesionalnih servisnih robota porasla je 24 odsto u 2025, na gotovo 250.000 mašina, a najviše ih je prodato upravo za transport i logistiku - oko 117.000.
Pritom, McKinseyjeva procena od 370 milijardi dolara odnosi se na još mali segment tržišta - robote opšte namene. U tu grupu spadaju humanoidi, ali i roboti drugačijeg oblika koji mogu da obavljaju razne zadatke i prilagođavaju se promenama. Projekcija se, dakle, ne odnosi na celokupnu robotiku.
Da bi tržište dostiglo projektovanu vrednost, AI modeli moraju da napreduju, oprema da pojeftini, a uvođenje robota u poslovanje da postane jednostavnije. Prema McKinseyju, oko polovine tog tržišta moglo bi da bude u Kini, dok se najveće mogućnosti za primenu očekuju u skladištima, lakoj proizvodnji, maloprodaji, poljoprivredi i zdravstvu.
Šta AI menja i kada se robot isplati kupcu
AI modeli koji povezuju vid, jezik i pokret omogućavaju robotima da tumače ono što vide, prate izgovorene instrukcije i izvršavaju složenije radnje. Time se smanjuje potreba za programiranjem svakog koraka i otvara mogućnost prilagođavanja različitim zadacima. Za kompaniju koja razmatra kupovinu robota presudno je koliko joj takva sposobnost vredi. Na primer, u skladištu u kojem se stalno menjaju proizvodi, ambalaža i raspored, prilagodljiv robot može da obavlja više poslova i time lakše opravda kupovinu.
Ipak, računica podrazumeva mnogo više od nabavne cene robota: instalaciju, održavanje, energiju, nadzor i vreme kad ne radi. Mašina koja tokom demonstracije uspešno podigne predmet, još uvek nije dokazala svoju sposobnost. Tek treba da istu radnju pouzdano ponovi više puta u danu.
Zato napredak AI-ja ne znači da će kompanije istom brzinom početi da koriste robote. Za investitore je važno kada će oni postati dovoljno pouzdani i isplativi da ih kompanije kupe, a zatim da naruče još, ako su zadovoljni rezultatima.
Gde se krije najveći trošak
U analizi humanoidnog lanca snabdevanja iz aprila 2026. McKinsey procenjuje da aktuatori, sklopovi koji omogućavaju pokret, predstavljaju oko 40 do 60 odsto troška komponenti robota. Senzori i sistemi percepcije čine približno 10 do 20 odsto, a računarske i upravljačke platforme oko 10 do 15 odsto. Udeo ovih komponenti u ukupnom trošku razlikuje se od modela do modela.
Precizni pogoni i senzori sile i dodira izdvajaju se kao potencijalna uska grla. Robot koji podiže kutiju mora da prepozna njen položaj, ali i da odmeri pritisak. Dobavljački lanac za takve komponente još nije jednako razvijen kao za čipove i baterije, koji mogu da koriste postojeće kapacitete drugih industrija.
Upravo tu se otvara investiciona prilika: dobavljač može da prodaje komponente različitim proizvođačima i tako manje zavisi od uspeha jednog modela robota. Ipak, potreba da roboti pojeftine ujedno pritiska cene njihovih delova, te stoga broj porudžbina treba pratiti zajedno sa profitnom maržom.
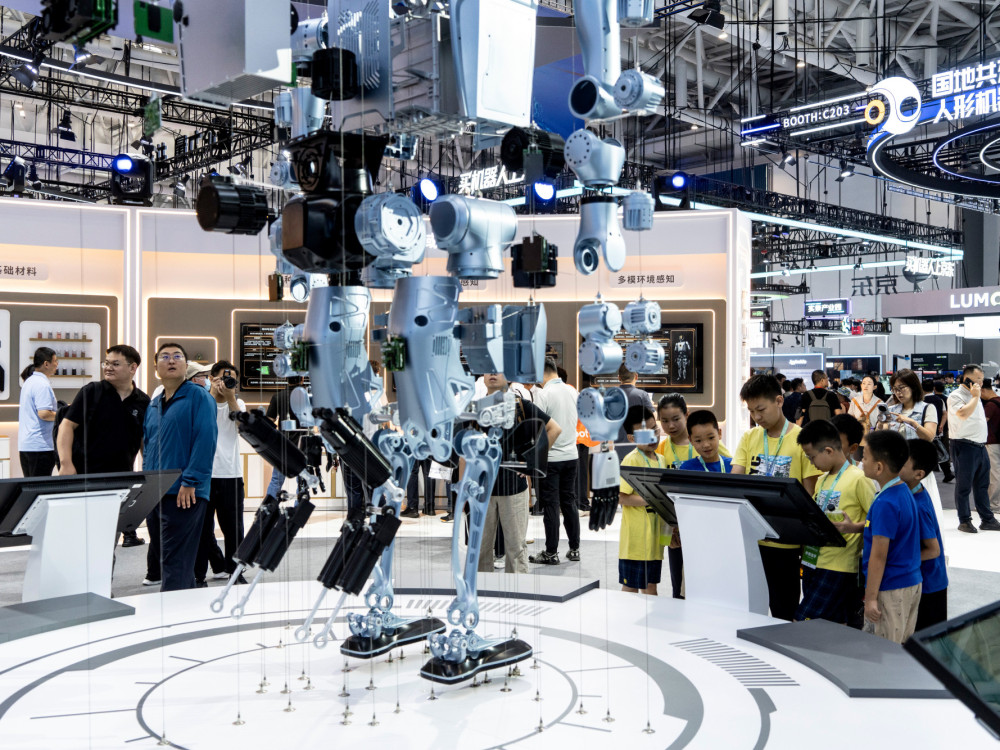
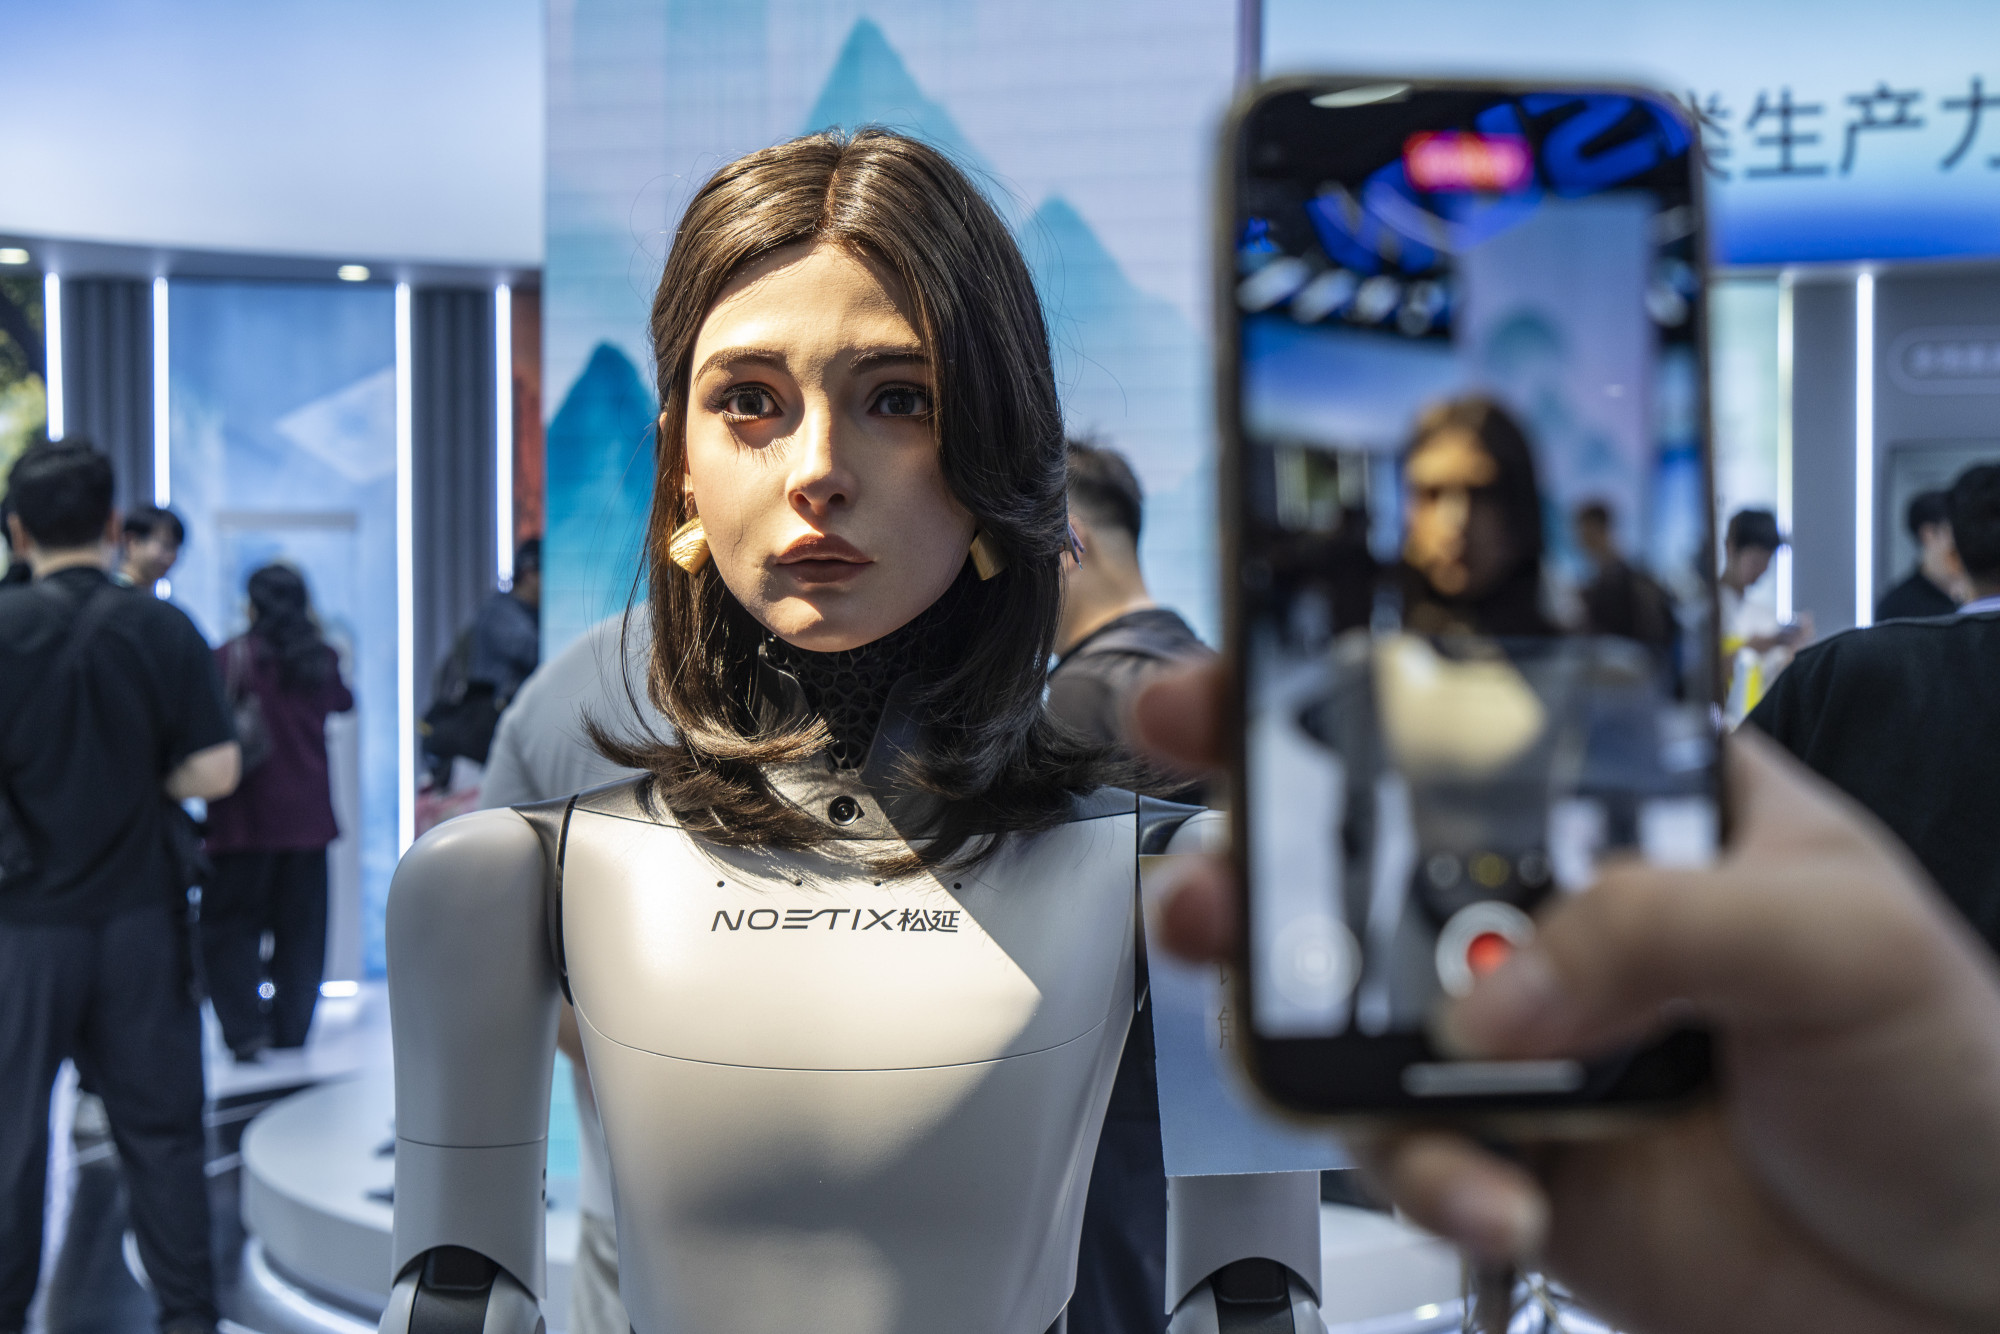 Bionička robotska glava Xiaoyue (X-Head 1) kompanije Noetix Robotics, izložena na Svetskoj konferenciji o robotima u Kini, 19. avgusta 2026. Veštačka inteligencija ugrađena u fizičke sisteme postaje jedna od oblasti koje privlače najveću pažnju u globalnoj AI trci, dok Peking pojačava podršku strateškim tehnologijama - od poluprovodnika do humanoidnih robota / Bloomberg
Ouster i Cognex: ulaganje u 'vid' robota
Američki Ouster, čijim se akcijama trguje pod oznakom OUST, razvija lidar i širu tehnologiju percepcije za industriju, robotiku, automobilsku industriju i infrastrukturu. Lidar je deo sistema kojim mašina opaža prostor, a kompanija nudi i kamere i softver za povezivanje i obradu podataka senzora.
U drugom kvartalu 2026. Ouster je ostvario 55 miliona dolara prihoda, odnosno 56 odsto više nego godinu dana ranije. Bruto marža dostigla je 49 odsto, ali je kompanija zabeležila neto gubitak od 18 miliona dolara. Rast prihoda od proizvoda prvenstveno su pokretali industrijski kupci i pametna infrastruktura, uključujući automatizaciju skladišta i logistiku.
Tražnja bez sumnje postoji, ali još nije donela održivu profitabilnost. Prema podacima od 1. oktobra, tržišna vrednost Oustera na berzi približno je 14,2 puta veća od njegovog prihoda ostvarenog u poslednjih 12 meseci. Broj akcija povećan je oko 19,7 odsto za godinu dana, što je posebno važno za postojeće akcionare: izdavanje novih akcija može smanjiti njihov procentualni udeo.
Dakle, ko sada kupuje akcije Oustera zapravo ulaže u očekivanje da će dalji rast prodaje doneti profit. To, međutim, nije garantovano: ako troškovi ostanu visoki ili prodaja raste sporije nego što se očekuje, kompanija može nastaviti da posluje s gubitkom, a cena akcija može pasti. Treba pratiti koliko novca kompanija troši do tog trenutka i kako finansira razvoj.
Cognex, pod oznakom CGNX, pruža drugačiju izloženost kroz sisteme mašinskog vida. Kompanija je 22. septembra najavila kupovinu RealSensea, specijalizovanog za dubinske kamere i robotsku percepciju, za oko 500 miliona dolara. Završetak transakcije očekuje se u četvrtom kvartalu 2026.
Cognex procenjuje tržište robotske percepcije na oko 600 miliona dolara, uz godišnji rast veći od 25 odsto do približno 1,6 milijardi dolara u 2030.
Za razliku od Oustera, Cognex već ostvaruje profit. U poslednjih 12 meseci imao je oko 175 miliona dolara neto dobiti i približno 268 miliona dolara slobodnog novčanog toka. Ipak, investitori njegovu akciju plaćaju oko 58 puta više od godišnje dobiti po akciji. Kada se umesto ostvarene koristi očekivana buduća dobit, taj odnos pada na oko 34 zbog procene da će Cognex zarađivati više. Ako zarada ne poraste koliko se očekuje, investitori bi mogli da preispitaju cenu koju su spremni da plate, pa bi akcije mogle pasti.
Precizni pogoni: veliki potencijal i visoka očekivanja
Japanski Harmonic Drive Systems, čije akcije nose oznaku 6324, razvija reduktore i aktuatore - komponente za prenos i kontrolu pokreta. Komponente čine zglobove robota malim i laganim, a pokrete preciznim.
Ipak, berzansko vrednovanje pokazuje da investitori već mnogo očekuju. Odnos cene i ostvarene dobiti, P/E, iznosi oko 208, dok je odnos prema procenjenoj budućoj dobiti oko 83. Neto marža u poslednjih 12 meseci bila je približno 4,7 odsto. Visoki P/E delom odražava nisku sadašnju dobit, ali ni procenjena zarada ne čini vrednovanje skromnim.
Za poslovnu godinu koja se završava u martu 2027, uprava Harmonic Drive Systemsa očekuje 68 milijardi jena prihoda i 4,5 milijardi jena neto dobiti. Tržišna vrednost kompanije je krajem septembra iznosila skoro 608 milijardi jena, što je oko 135 puta više od prognozirane godišnje dobiti. Prethodno navedeni odnos od oko 83 zasniva se na procenama analitičara, a ne na ovoj prognozi uprave, pa te dve brojke nisu direktno uporedive.
Za investitora je ovde glavno pitanje koliko brzo dobit može da raste. Tehnološki značaj proizvoda jeste prednost, ali visoka početna cena akcije ostavlja manje prostora za slabije rezultate od očekivanih.
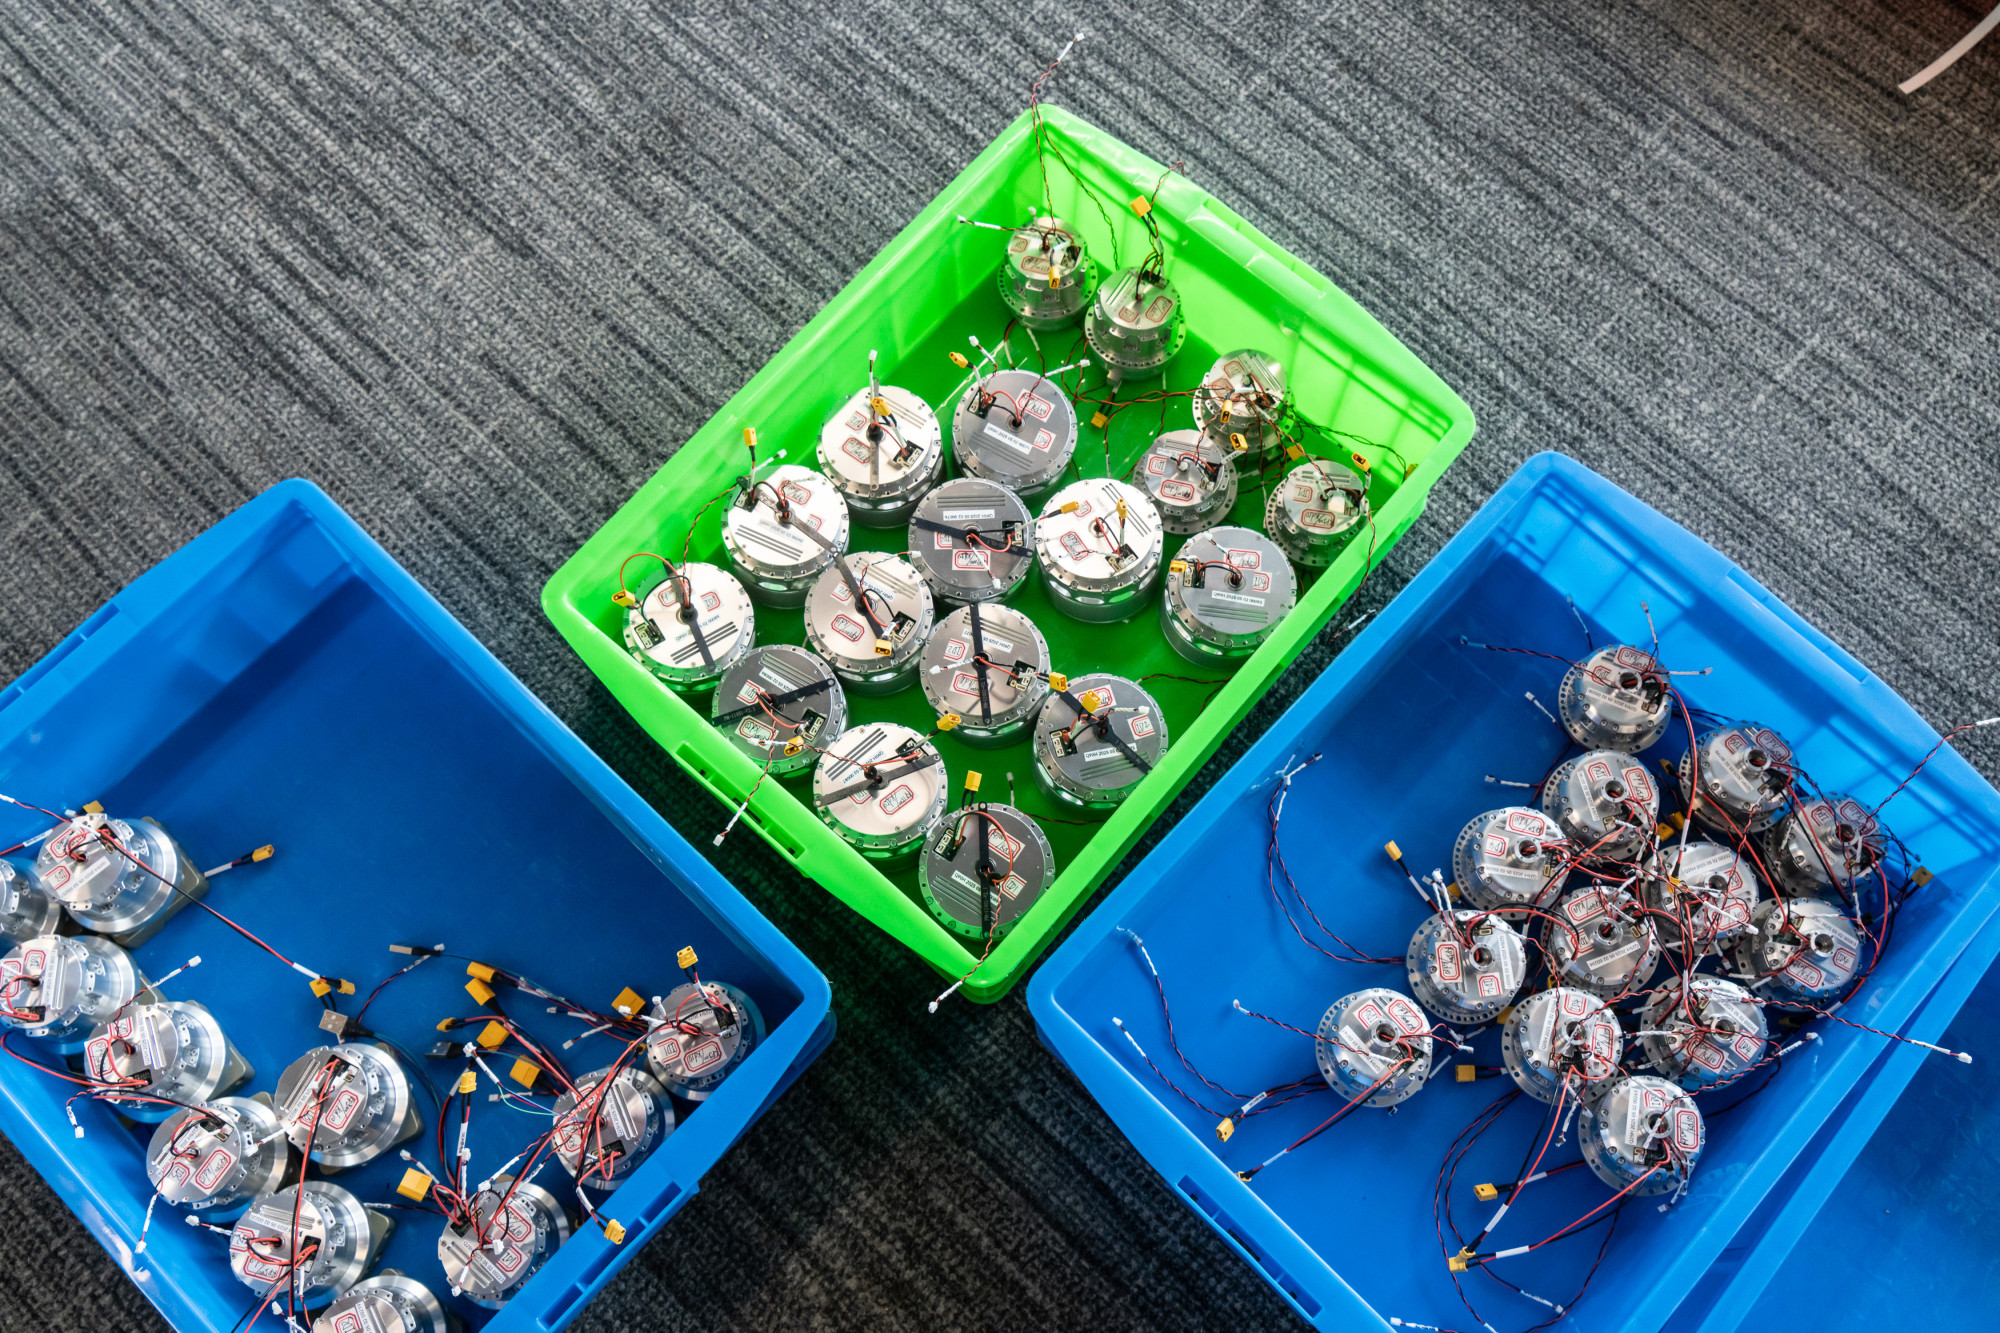 Delovi zglobova i motora za humanoidnog robota / Bloomberg
Nvidia i Teradyne: koliko se zapravo ulaže u robotiku
Nvidia razvija računare Jetson Thor, koji omogućavaju robotima da obrađuju podatke i izvršavaju AI modele, kao i platformu Isaac, namenjenu razvoju i testiranju robota u virtuelnom okruženju.
Po dostupnim pokazateljima, Nvidia ima niži P/E od većine kompanija iz ove analize: oko 29 puta ostvarenu i 19 puta procenjenu dobit. Međutim, time se kupuje izloženost celom njenom poslovanju.
U drugom kvartalu poslovne 2027. godine, završenom u julu 2026, od ukupno 96,2 milijarde dolara prihoda - čak 89 milijardi dolara dolazilo je iz segmenta data centara. Dakle, robotika može da podstakne dodatnu tražnju, ali za procenu akcije i dalje su presudna očekivanja za širu AI infrastrukturu.
Slična razlika postoji kod Teradynea, pod oznakom TER, vlasnika Universal Robotsa i Mobile Industrial Robotsa. Oni proizvode robotske ruke koje mogu da rade uz ljude, na primer pri sklapanju proizvoda ili pakovanju robe, kao i autonomne mobilne robote. U drugom kvartalu 2026. robotika je Teradyneu donela 100 miliona dolara od ukupno 1,329 milijardi dolara prihoda, odnosno oko 7,5 odsto. Testiranje poluprovodnika donelo je 1,122 milijarde dolara, dok je neto dobit cele kompanije iznosila 374,5 miliona dolara.
To nam govori da kupovinom akcija Teradynea investitor ulaže i u robotiku, ali najveći deo prihoda kompanije ipak dolazi od testiranja čipova. Zato pri proceni da li je cena akcije opravdana - uz odnos cene i očekivane dobiti od oko 41 - treba razmotriti i koliko će rasti tražnja za tim uslugama.
Fanuc, proizvođač industrijskih i kolaborativnih robota, ima nešto jaču vezu s postojećom industrijskom automatizacijom. Njegov P/E iznosi oko 31 na osnovu ostvarene i 27 na osnovu procenjene dobiti, uz neto maržu od oko 20 odsto i znatno više keša nego duga. Dakle, investitori za akcije Fanuca plaćaju manje u odnosu na njegovu dobit nego za akcije Harmonic Drivea, ali poslovanje kompanije i dalje zavisi od ulaganja cele industrije u opremu.
Koliko su akcije već porasle
Kretanje cena akcija pokazuje da deo investitora već ulaže u očekivani razvoj ovih kompanija. Rast akcije, međutim, može da odražava i druge segmente poslovanja, posebno kod Nvidije i Teradynea.
Sam P/E nije dovoljan da se proceni da li je akcija dobra investicija. Visoka cena u odnosu na dobit može biti opravdana ako zarada kompanije brzo raste. Niži P/E, s druge strane, ne znači nužno povoljnu kupovinu - može da ukazuje na to da investitori očekuju slabije poslovanje.
Ipak, međusobno poređenje pokazuje koliko su različite polazne pozicije: Ouster mora da pređe u profit, Harmonic Drive da snažno poveća dobit, a etablirane kompanije da održe rast postojećeg poslovanja.
Kako kroz ETF-ove ulagati u robotiku
Investitor koji ne želi pojedinačnu akciju može da koristi ETF, jer tako raspoređuje ulaganje. Ipak, i dalje treba da proveri šta taj fond poseduje: dva ETF-a sa robotikom u nazivu mogu imati sasvim drukčiji pristup sektoru.
L&G ROBO je koristan primer ulaganja kroz razne delove robotike, jer uključuje dobavljače tehnologija poput senzora, računanja i pogona, te primene u proizvodnji, logistici, zdravstvu. U sastavu od avgusta fond je imao 79 pozicija, a deset najvećih činilo je oko 18 odsto portfolija. Industrijske firme su predstavljale oko 60 odsto ulaganja, a tehnološke 30 odsto.
IShares Automation & Robotics je 25. septembra imao ulaganja u 158 kompanija, ali je približno 73 odsto portfolija bilo u IKT sektoru, a oko 22 odsto u industrijskom. Dakle, fond obuhvata više kompanija od L&G ROBO-a, ali je znatno više usmeren na tehnologiju nego na industriju.
Global X Robotics & Artificial Intelligence obuhvata industrijsku i neindustrijsku robotiku, AI i autonomna vozila. Njegov sastav treba uporediti s tim koliko investitor želi baš robotiku, a koliko širu temu automatizacije.
Troškovi takođe prave razliku. Na hipotetično ulaganje od 10.000 evra, uz nepromenjenu vrednost portfolija tokom godine, TER od 0,40 odsto odgovara približno 40 evra, a 0,80 odsto oko 80 evra. Računica ne uključuje brokerske provizije, poreze i razliku između kupovne i prodajne cene.
Nijedan od ovih fondova ne predstavlja ceo lanac robotike. Svaki kupuje odabrane listirane kompanije prema pravilima svog indeksa. ETF smanjuje zavisnost od jedne firme, ali ostaje izložen promenama očekivanja za sektor.
Šta dosadašnji prinosi govore
Za poređenje fondova treba koristiti istu valutu i isti period. Kretanje kursa može znatno da promeni rezultat investitora koji prinos posmatra u evrima.
U 2025. godini razlika između najboljeg i najslabijeg među ova tri fonda bila je veća od osam procentnih poena. U 2022, sva tri fonda su pretrpela velike gubitke. Na hipotetično ulaganje od 10.000 evra, ti godišnji padovi odgovarali bi gubitku od približno 2.935 do 3.885 evra, pre eventualnih troškova kupovine i prodaje od investitora.
Dok L&G ROBO daje veći industrijski udeo i malu koncentraciju u najvećim pozicijama, uz viši trošak, iShares nudi više pozicija i niži trošak, uz veću tehnološku izloženost. Izbor, stoga, zavisi i od postojećeg portfolija: investitor koji već ima mnogo tehnoloških akcija kupovinom još jednog takvog fonda može povećati istu izloženost više nego što očekuje.
Zašto rast tržišta nije dovoljan
Za akcionara je presudno koliko kompanija zarađuje po akciji i koliko je tu zaradu platio. Hipotetički, ako dobit po akciji poraste sa jednog na dva evra, ali tržište smanji vrednovanje sa 50 na 20 puta godišnju dobit, cena akcije pada sa 50 na 40 evra. Poslovanje je napredovalo, a investitor je izgubio deo uloženog novca. Slična računica važi i za fond.
Prema podacima za 25. septembar, odnos cene i dobiti kompanija u iSharesovom ETF-u za automatizaciju i robotiku iznosio je oko 44. To znači da investitori kroz fond plaćaju približno 44 puta godišnju dobit kompanija koje on obuhvata. Sam taj podatak ne znači da je fond preskup, ali otvara pitanje koliko njihova zarada mora da poraste da bi sadašnje cene bile opravdane.
Robotika otvara više puteva za ulaganje, ali svaki traži drugačiji uspeh da bi doneo dobar rezultat. Negde je to prelazak iz gubitka u profit, negde povećanje marže, a negde održavanje već velike zarade. Investitor koji veruje u budućnost robota u svakodnevnom radu treba da prati porudžbine, profit i novčani tok, uz cenu akcije ili fonda.