



text size
Srbija je za nekoliko godina izgradila sistem instant plaćanja koji danas obrađuje desetine miliona transakcija po kvartalu, a u drugom tromesečju ove godine oborila je rekord. Kroz IPS (engl. Instant Payment System - sistem za instant plaćanja) Narodne banke Srbije (NBS) prošlo je 34,5 miliona transakcija, što je za skoro trećinu više nego u istom periodu lane. Samo u jednom danu u maju realizovano je preko 600.000 transakcija - najviše instant plaćanja dosad. Rast IPS-a, međutim, zasad se najvećim delom vidi na polju plaćanju računa i prenosima novca između građana, dok je primena instant plaćanja na fizičkim prodajnim mestima i dalje manje zastupljena.
Centralna banka je još od 1. aprila 2019. propisala obavezu da pružaoci koji izdaju ili prihvataju kartice za domaća plaćanja na prodajnim mestima ponude i instrument za instant plaćanje na prodajnom mestu. Drugim rečima, NBS propisuje da sve banke moraju imati IPS rešenje, ali brzina i način stvarne implementacije variraju.
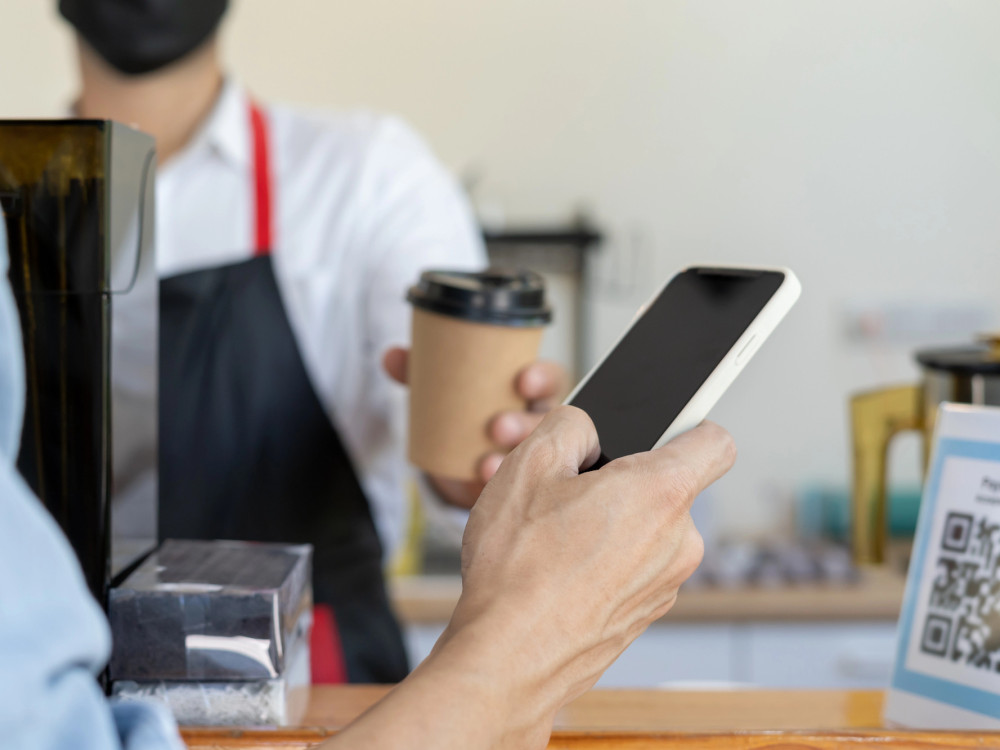
Podsetimo, IPS je počeo da radi nešto ranije - krajem 2018. godine - i razvijen je kao infrastruktura za različite vrste plaćanja: od prenosa novca između računa i plaćanja računa i faktura do kupovine u prodavnicama i na internetu. Instant plaćanje može da se pokrene iz elektronskog ili mobilnog bankarstva, pri čemu sistem omogućava i jednostavniji prenos novca preko broja mobilnog telefona, dok je za plaćanje na prodajnom mestu predviđen standardizovani IPS QR kod - na kasi kupac u aplikaciji svoje banke skenira QR kod koji generiše trgovac ili generiše sopstveni kod i pokazuje ga trgovcu.
Opširnije
AI će do 2030. kupovati umesto nas, ali uz jednu važnu stvar – naš pristanak
Do 2030. jedan od 10 kupaca će im rutinski prepustiti plaćanje da umesto njih obavljaju kupovinu i plaćanje. Kupci to često neće ni primetiti, jer će AI agenti postati deo uobičajenog, svakodnevnog iskustva kupovine na internetu.
17.09.2026
Grčki trgovinski lanac Masoutis gleda ka Srbiji posle velikog širenja u matičnoj zemlji
Masoutis je preuzimanjem Kritikosa značajno ojačao poziciju na grčkom tržištu, a Srbija sada iskače kao jedna od mogućih opcija za dalji rast.
02.09.2026
Onlajn kupovina u Srbiji obara rekorde, ali prosečna e-korpa i dalje ispod 50 evra
Po onlajn kupovini Srbija vodi u regionu Zapadnog Balkana i nalazi se ispred tri članice Evropske unije, a po korišćenju interneta praktično smo izjednačeni s Evropom - oko 94 odsto građana koristi internet, naspram 95 odsto u EU.
14.07.2026
Potrošnja ne posustaje - maloprodaja u julu realno porasla 8,2 odsto, a trgovce od danas čekaju nova pravila
Srpski potrošač zasad ne pritiska kočnicu. Dok se privreda ove godine suočava sa neujednačenim rastom pojedinih sektora, građani nastavljaju da troše više nego lane, dajući domaćoj tražnji ulogu jednog od glavnih motora ovogodišnjeg privrednog rasta.
01.09.2026
Taj deo infrastrukture može postati važan za trgovce jer IPS nudi platni instrument koji je, prema oceni NBS, jeftiniji i konkurentan kartičnom plaćanju.
Na tom postojećem sistemu sada se razvijaju i druga rešenja. Jedan takav je LakoPay, koji kupcu omogućava da na kasi skenira statički QR kod ili prisloni telefon uz NFC oznaku (engl. Near Field Communication - komunikacija kratkog polja; u pitanju je mala nalepnica ili pločica sa čipom, postavljena pored kase, na koju kupac samo prisloni telefon da bi pokrenuo plaćanje), dok se novac prenosi kroz IPS.
Ovo se dakle, razlikuje od postojeće prakse kod ovdašnjih velikih trgovaca, koja se ne zasniva na statičkom kodu, već kupac u mobilnoj aplikaciji svoje banke bira opciju "IPS pokaži", generiše QR kod i pokazuje ga kasiru, koji ga skenira ili - što je druga mogućnost - koristi "IPS skeniraj", kada trgovac generiše QR kod, a kupac ga skenira.
Jeftinije i brže transakcije
LakoPay trenutno ima aktivne pilot-projekte u maloprodaji u Beogradu i u pregovorima je sa većim trgovinskim lancima. Cilj su im pre svega veliki trgovci hranom i neprehrambenom robom, kod kojih i mala razlika u naknadi može da napravi značajnu uštedu kada se pomnoži sa velikim brojem transakcija, kaže suosnivač LakoPaya Ivan Ivanov.
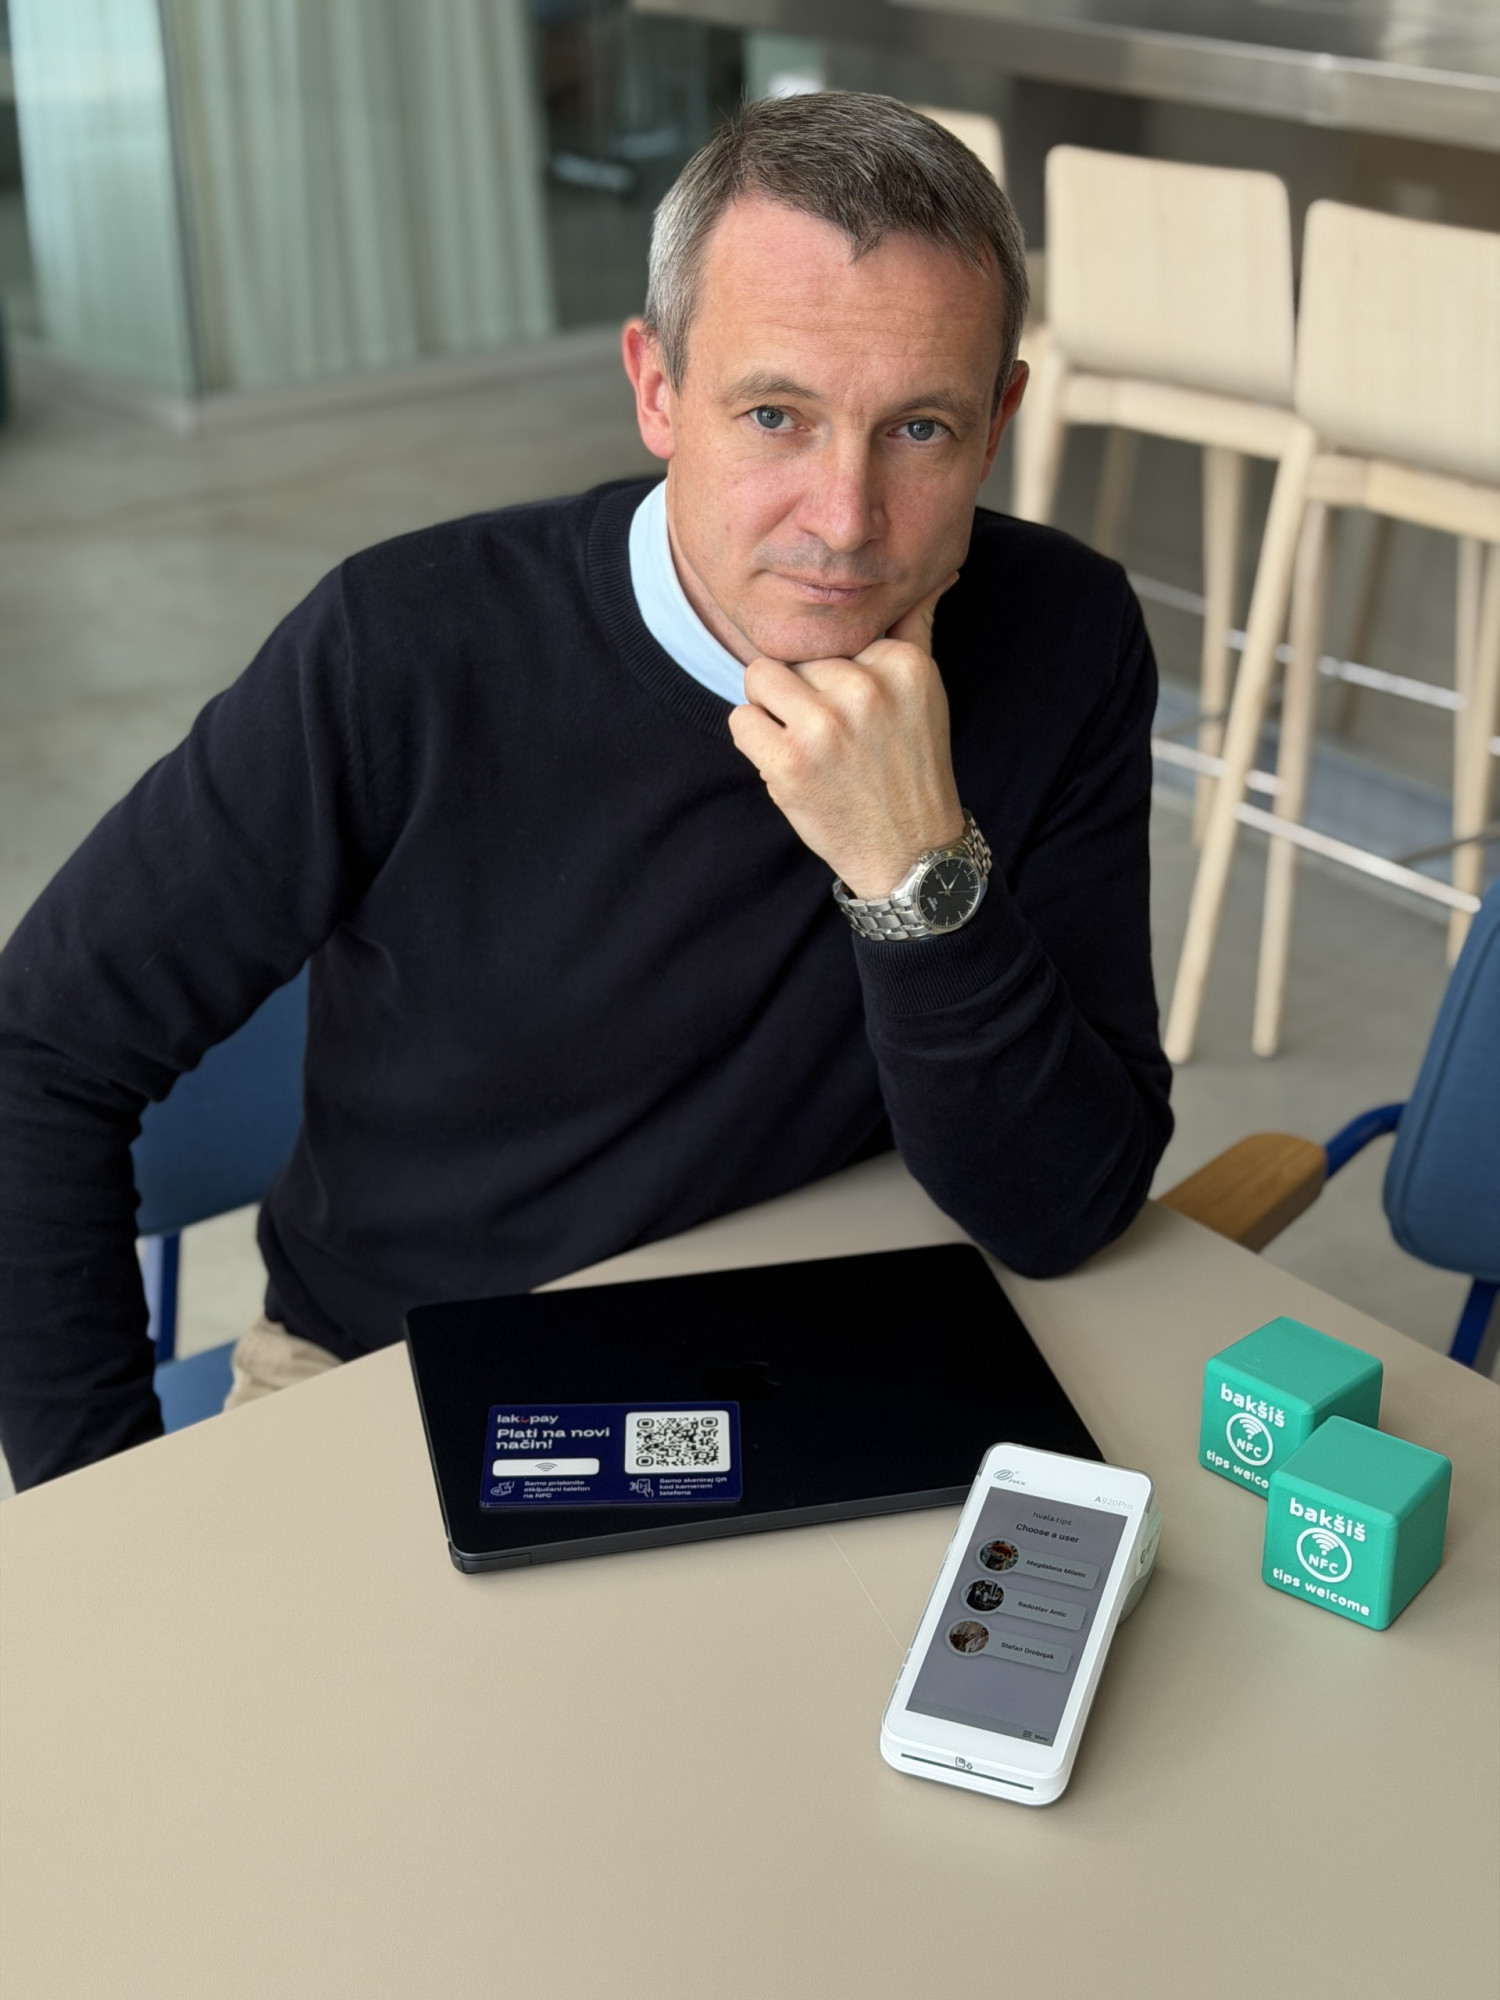 Ivan Ivanov; Foto: Kristina Ivanova
Istovremeno, otvoreni su za primenu rešenja kod srednjih preduzeća, mikropreduzeća i poslovanja koje se oslanjaju isključivo na gotovinu, gde kartična infrastruktura uopšte ne postoji.
Sagovornik Bloomberg Adrije pojašnjava da je LakoPay ne zaključuje ugovore direktno sa trgovcima već je integrisan u bankarska rešenja - banka određuje tarifu i zaključuje ugovor o pružanju usluge sa trgovcem.
"Okvirno, naknade za kartično prihvatanje plaćanja obično iznose od jedan do 1,5 odsto, a često su više za mala preduzeća. Naknada za plaćanje putem LakoPaya iznosi od 0,3 do 0,7 odsto. Tačnu stopu za konkretnog trgovca određuje partnerska banka", kaže Ivanov. "Plaćanje je jeftinije zato što ide direktno kroz IPS kao instant međubankarski transfer, zaobilazeći međunarodne kartične mreže Visa i Mastercard i povezane naknade za obradu i međubankarske naknade."
On ističe da niža cena nije jedina razlika. Kod instant plaćanja, novac se na račun trgovca prenosi za nekoliko sekundi, bez obzira na dan u nedelji. To može biti važnije manjim trgovcima nego velikim sistemima, posebno u periodima kada im je novac potreban odmah za tekuće poslovanje.
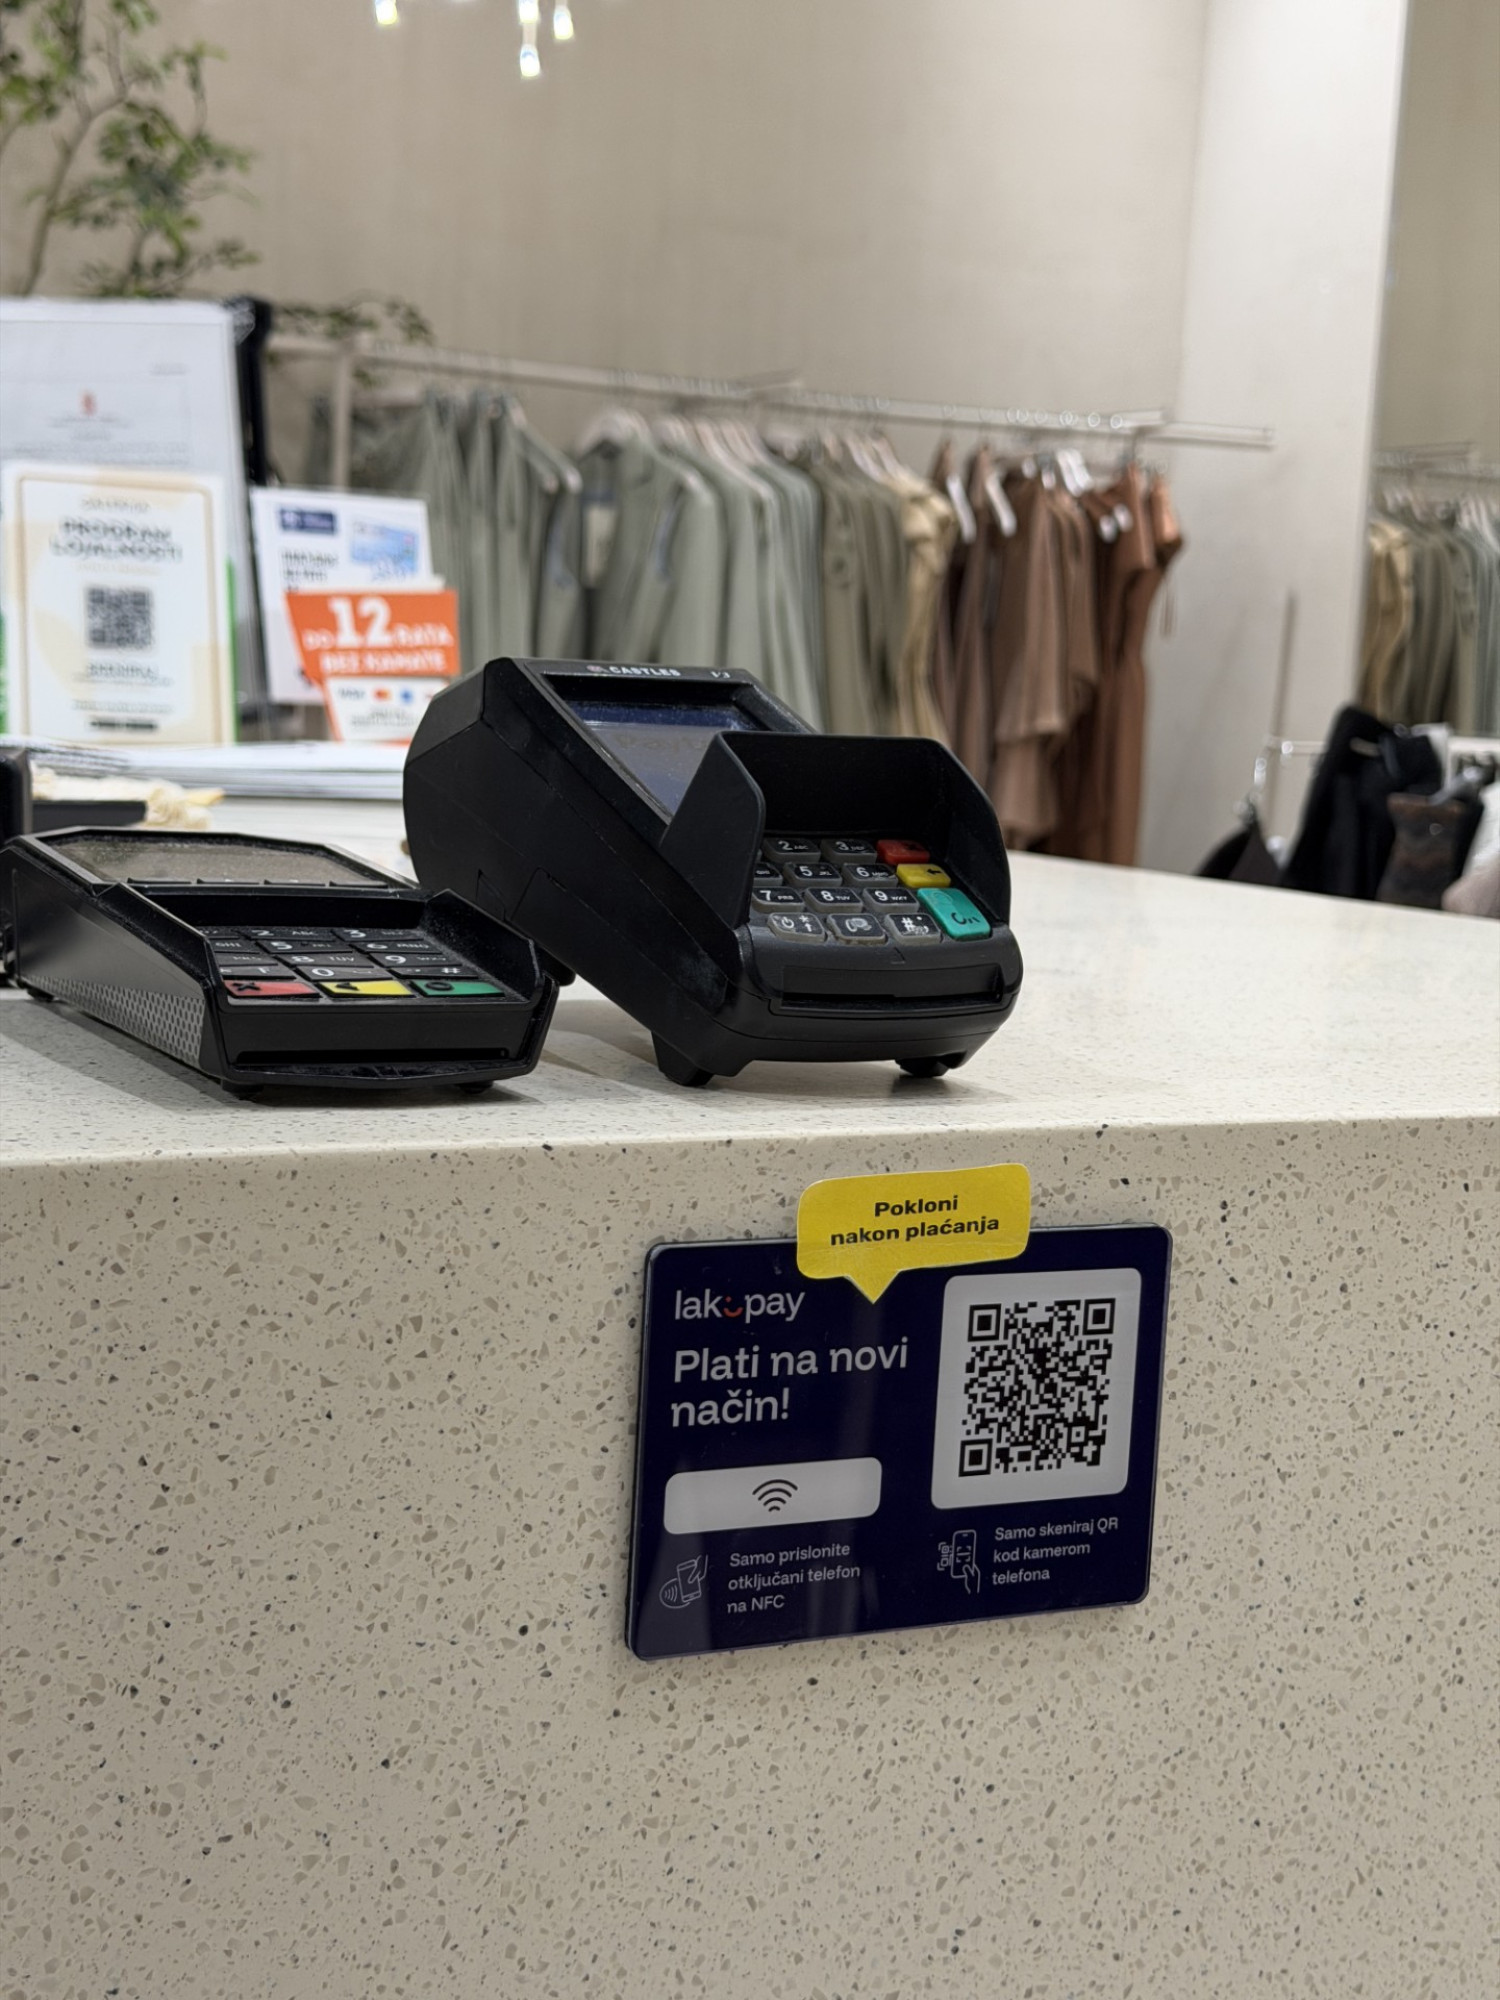 Foto: Kristina Ivanova
NBS navodi isti argument. Instant plaćanje, prema navodima centralne banke, trgovcima donosi "značajno niže troškove prihvatanja u odnosu na platne kartice", dok omogućava "prenos sredstava sa računa platioca na račun trgovca u svega nekoliko sekundi nakon čega su sredstva odmah na raspolaganju trgovcu" i "ne zahteva skupi hardver, kao što je npr. slučaj kod platnih kartica gde je neophodan POS terminal da bi se omogućilo prihvatanje".
Govoreći o Lakopayu, Ivanov u prednosti ubraja i digitalni kanal koji trgovcima može služiti za komunikaciju sa korisnicima nakon plaćanja. "Na ekranu telefona korisnika može se prikazati personalizovana ponuda, poziv da se priključi programu lojalnosti ili podsticaj da instalira aplikaciju trgovca. Mogu se prikazivati i ponude partnera kroz odabranu ponudu aplikacija i poklona."
Tržište se tek razvija
LakoPay je prošao sertifikaciono testiranje u TestLabu NBS (njihova laboratorija za testiranje), a centralna banka ističe da ono nije jedino rešenje te vrste na domaćem tržištu.
"Sva tehnička rešenja na tržištu Republike Srbije koja pružaoci platnih usluga nameravaju da koriste za usluge zasnovane na instant plaćanju prijavljuju NBS kako bi se sprovela sertifikaciona testiranja tih rešenja", navode u pisanom odgovoru Bloomberg Adriji. "Nakon uspešno sprovedenog sertifikacionog testiranja pružalac platne usluge dobija dozvolu (sertifikat) od NBS da može to rešenje da ponudi svojim korisnicima. U slučaju da sertifikaciono testiranje nije uspešno, NBS dostavlja informacije pružaocu platne usluge šta je neophodno da izmeni ili unapredi na tehničkom rešenju kako bi bilo u skladu sa svim zahtevima."
Za centralnu instituciju domaćeg monetarnog sistema je širenje takvih rešenja bitno za povećanje broja prodajnih mesta na kojima je moguće platiti instant transferom.
"Postojanje većeg broja rešenja zasnovanih na instant plaćanju je od velikog značaja za sve učesnike u ekosistemu instant plaćanja i u skladu sa tim, NBS, kao operator sistema za instant plaćanje, obezbeđuje podršku, tehničke i druge uslove neophodne za pravilnu implementaciju novih rešenja i servisa zasnovanih na instant plaćanju", dodaju.
Za kupca, izbor banke sa čijeg računa će biti izvršeno plaćanje već je tehnički omogućen, naglašava Ivanov, ali je kod trgovaca situacija drugačija. Da bi prodavnica mogla da prihvata LakoPay, njena banka mora da bude tehnički spremna da ponudi ovu uslugu, a banke su trenutno u različitim fazama uvođenja rešenja, kaže on.
Više banaka koje posluju na tržištu Srbije i kojima je Bloomberg Adria prosledila upit o ovoj temi nisu pružile komentar.
Ono što se dešava na domaćem tržištu deo je šire promene u načinu na koji države grade infrastrukturu za plaćanja. Umesto da se digitalizacija plaćanja oslanja isključivo na međunarodne kartične mreže, sve više zemalja ima domaće sisteme za instant transfere koji mogu da posluže i za plaćanja u prodavnicama.
Među zapaženim primerima je Indija, gde je UPI postao ključna infrastruktura za digitalna plaćanja. U Brazilu je Pix izrastao u masovni platni sistem (sa milijardama transakcija mesečno), koji je dobio i geopolitičku dimenziju, nakon što su Sjedinjene Američke Države (SAD) u julu uvele carine na deo uvoza iz Brazila, navodeći Pix kao nepoštenu trgovinsku praksu koja šteti Visi i Mastercardu.
Evropska unija je drugačiji primer, jer je rast instant plaćanja ubrzan regulatornom obavezom, pa su tako banke u evrozoni morale da omoguće prijem instant transfera od januara 2025, a slanje od oktobra iste godine. Instant plaćanja u evrima funkcionišu kroz zajednička pravila SEPA Instant Credit Transfer (Srbija još nije deo toga), dok se njihovo poravnanje može obavljati kroz različite infrastrukture, uključujući sistem Evropske centralne banke TIPS. Na toj infrastrukturi razvijaju se i korisničke usluge poput Wera, evropskog rešenja koje omogućava slanje novca i plaćanje direktno sa bankovnog računa, bez korišćenja kartice.
Iz NBS ocenjuju da je primena instant plaćanja na fizičkim prodajnim mestima trgovaca u fazi širenja prihvatne mreže i instant plaćanje se već prihvata i koristi u značajnom obimu na prodajnim mestima trgovaca. "Takođe, zbog činjenice da se za iniciranje i izvršenje transakcija instant plaćanja na prodajnim mestima ne koriste osetljivi podaci o platiocu i platnom instrumentu instant plaćanje je veoma siguran platni instrument i tehnička rešenja za prihvatanje je moguće na vrlo jednostavan način integrisati sa drugim sistemima i rešenjima trgovaca."
Stoga potencijal za primenu različitih rešenja zasnovanih na instant plaćanju na prodajnim mestima kao i korišćenja instant plaćanja vide kao "veoma veliki". "NBS će nastaviti da unapređuje nacionalnu infrastrukturu instant plaćanja i stvara uslove za razvoj novih servisa, uz očuvanje njihove sigurnosti i pouzdanosti", ističu.
Ivanov očekuje konkurenciju u Srbiji, kako ova kategorija rešenja bude rasla. "To je prirodan proces", kaže on.
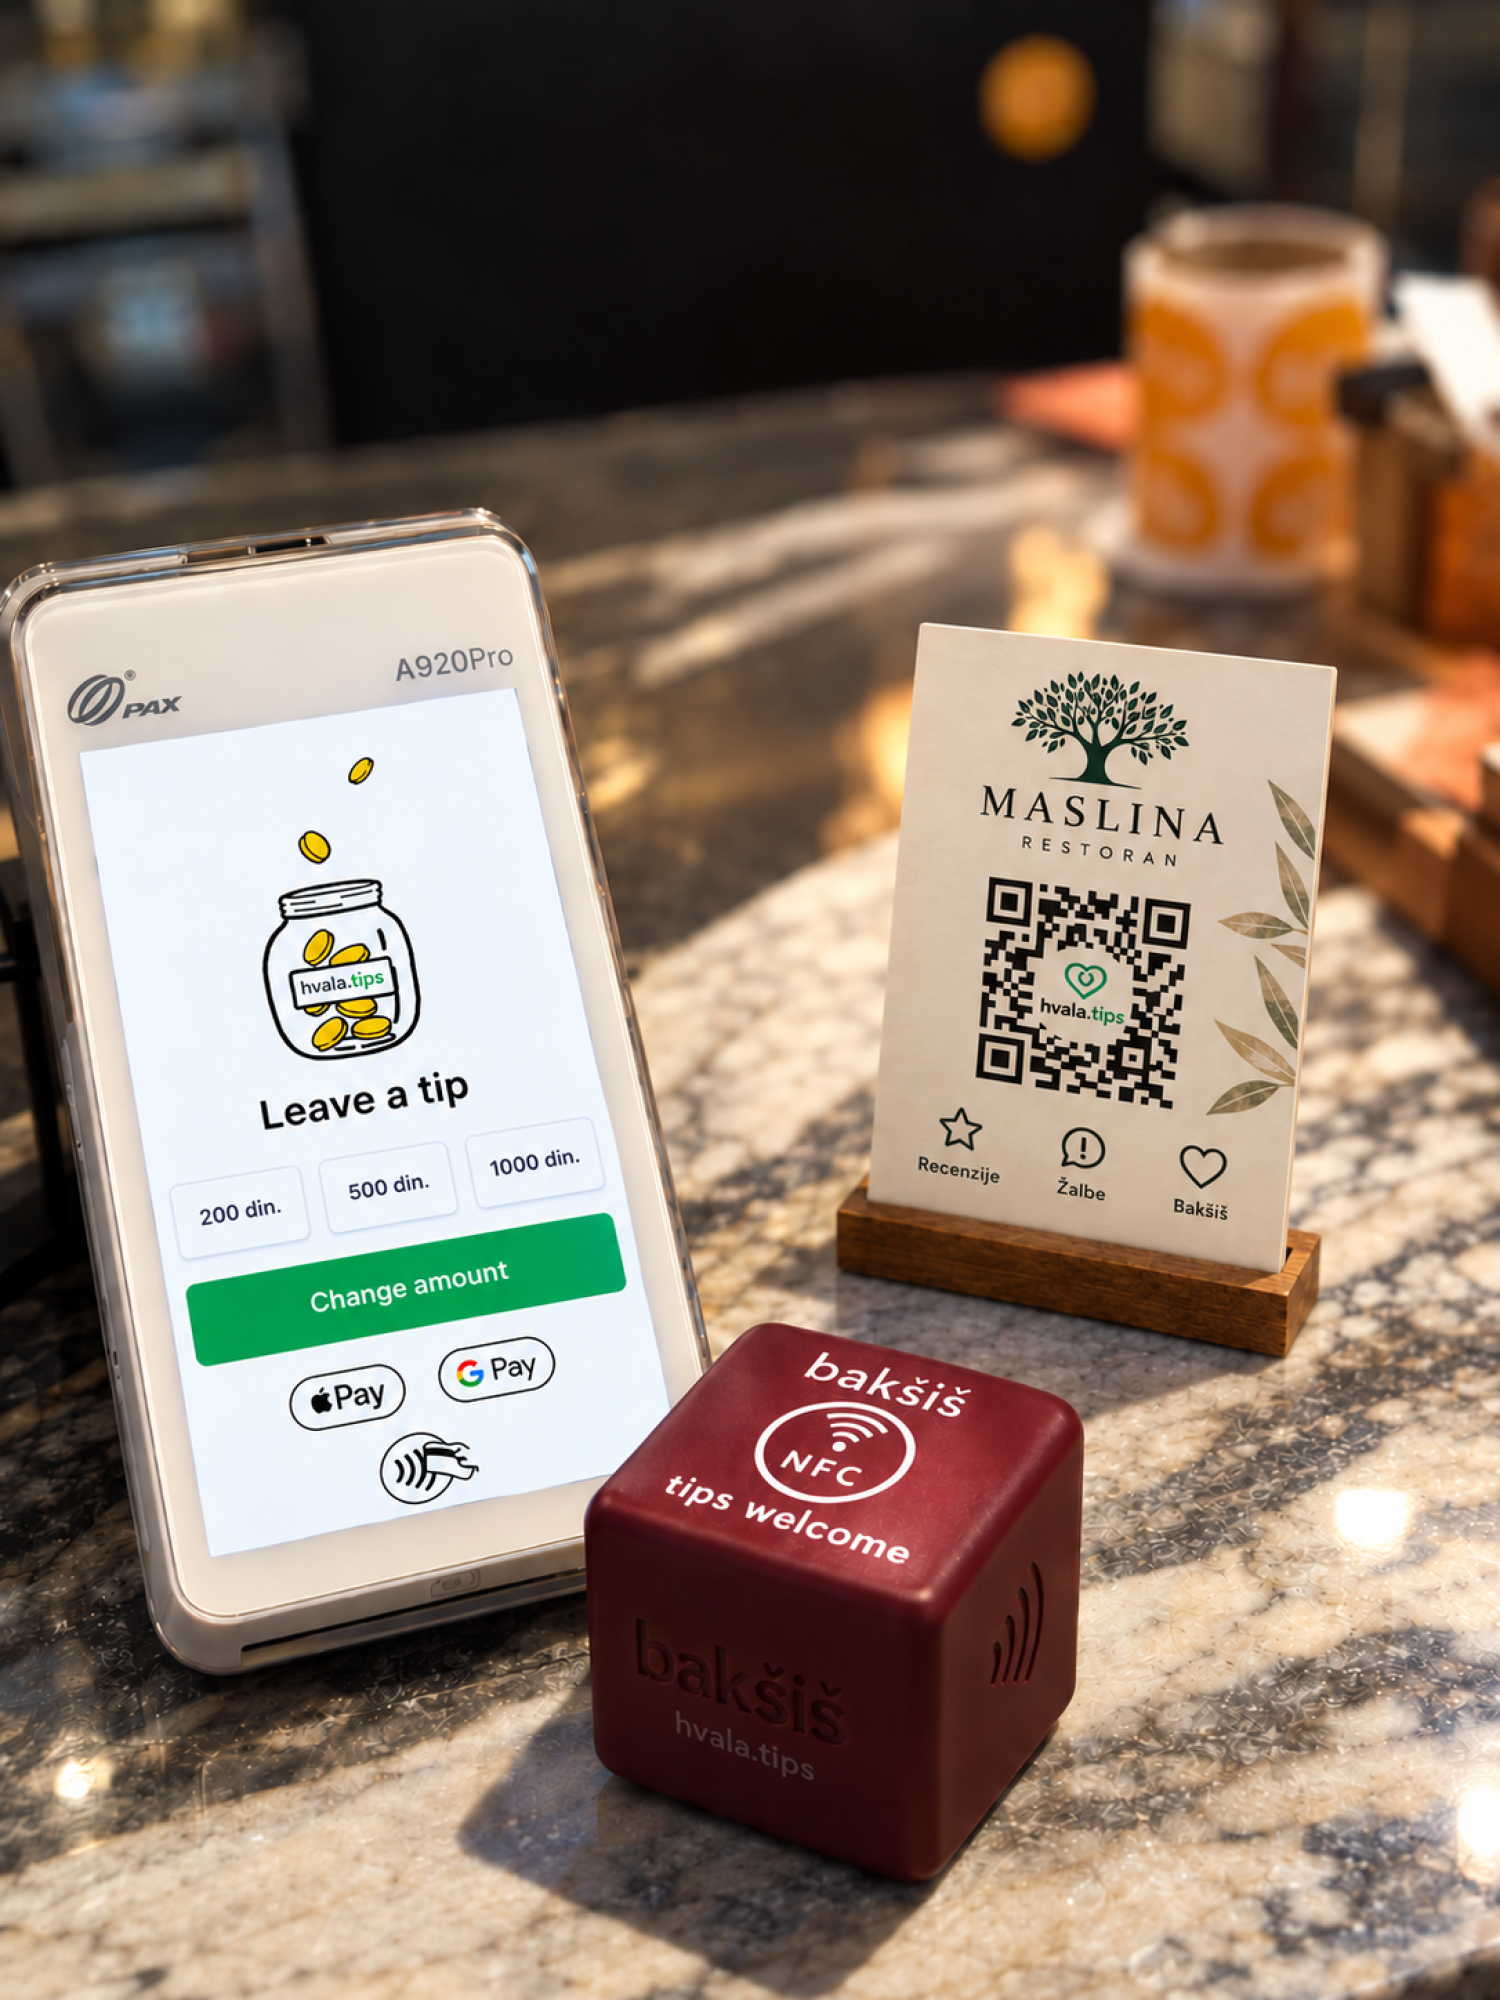 Foto: Kristina Ivanova
Pored LakoPaya, dodaje da imaju još nekoliko fintek rešenja na srpskom tržištu, uključujući Hvala.tips, koji omogućava automatsku raspodelu napojnica zaposlenima preko POS terminala. Za ovaj proizvod su nedavno dobili novac Fonda za inovacionu delatnost kroz akcelerator Katapult za tehnološki razvoj i međunarodno širenje, a proizvod se sada pod brendom Kirenga uvodi u Meksiku, Brazilu i Kolumbiji.
Ivanov kaže da se proizvod za svako tržište prilagođava lokalnim navikama i načinu upravljanja napojnicama - dok je u Srbiji, recimo, veći problem formalizovanje i transparentna raspodela bezgotovinskih napojnica, u Meksiku je kartično plaćanje napojnica već ustaljeno, pa je težište na načinu njihove raspodele među zaposlenima.