



text size
Da li kupiti stan ili ostati podstanar u vreme paprenih cena kvadrata i kirija? Ovo je jedna od gorućih dilema poslednjih godina širom regiona, gde je praksa ipak više na strani kupovine i vlasništva, za razliku od zapadnoevropske prakse. Na to pitanje, međutim, ne može se odgovoriti samo pukim poređenjem rate kredita i kirije.
Kada se u računicu uključe održavanje, učešće i kamata na kredit, kupovina stana od prosečnih 60 kvadrata trenutno je nešto povoljnija od najma u Zagrebu, dok je u Beogradu i Ljubljani mesečni trošak vlasništva viši. Ipak, konačan odgovor zavisi i od raznih drugih faktora - konkretnog stana, planiranog vremena ostanka u njemu i sigurnosti koju vlasništvo donosi.
Treba imati u vidu i ograničenu pouzdanost podataka u ovom poređenju. Naime, dok su cene stanova relativno dobro dokumentovane, jer kupoprodaje prolaze kroz nadležne institucije, tržište najma je znatno manje transparentno. U Srbiji državni registar ne objavljuje podatke o zakupu, u Hrvatskoj je u prvih 11 meseci prošle godine samo 51 od 556 gradova i opština imao najmanje deset prijavljenih ugovora o najmu, dok je slovenačka Geodetska uprava te podatke poslednji put objavila pre šest godina i tada upozorila da su prijavljeni iznosi niži od stvarnih.
Opširnije
Šta će investitori kupovati na srpskoj platformi za tokene?
Platforma još nema rok za početak rada, a Beogradska berza tek bira prve proizvode, kaže izvršni direktor Lazo Ostojić.
15.09.2026
Kvadrat u Beogradu preko 3.200 evra, stanovi skuplji za 15 odsto
Cene stanova u Srbiji nastavile su da rastu i u prvoj polovini ove godine, a tržište Beograda i dalje je znatno skuplje od ostatka zemlje.
05.09.2026
Stanovi i Expo podigli građevinarstvo, Beograd beleži rast od 51 odsto
U srpskoj ekonomiji poslednjih meseci mnogo toga se gradi, a građevinarstvo pritom gradi i svoju ulogu u privrednom rastu.
21.08.2026
Jedan auto na 2,3 stanovnika Beograda - garaže papreno skupe, idu do 77.000 evra
U gradu sa sve više automobila, bez metroa i sa ograničenim prostorom za parkiranje u gusto izgrađenim stambenim i poslovnim zonama, garažno mesto postaje sve vrednija nekretnina.
16.09.2026
Da sve brojke treba posmatrati kao približne, naglašava i sagovornik Bloomberg Adrije Marko Bogdan, stručnjak za lične finansije i investiranje i menadžer prodaje i marketinga za aplikaciju Genius kompanije InterCapital.
Napomena: Kako bi analiza bila što pouzdanija, većina podataka odnosi se na 2025, a cene su, pritom, nastavile da rastu i u 2026. Procene za Beograd i Ljubljanu uglavnom su zasnovane na podacima iz oglasa, dok su za Zagreb podaci relevantniji jer Ministarstvo prostornog uređenja i Ekonomski institut svake godine objavljuju cene i zakupnine iz prijavljenih ugovora (ipak, ni tu nije reč o istim ili potpuno uporedivim stanovima).
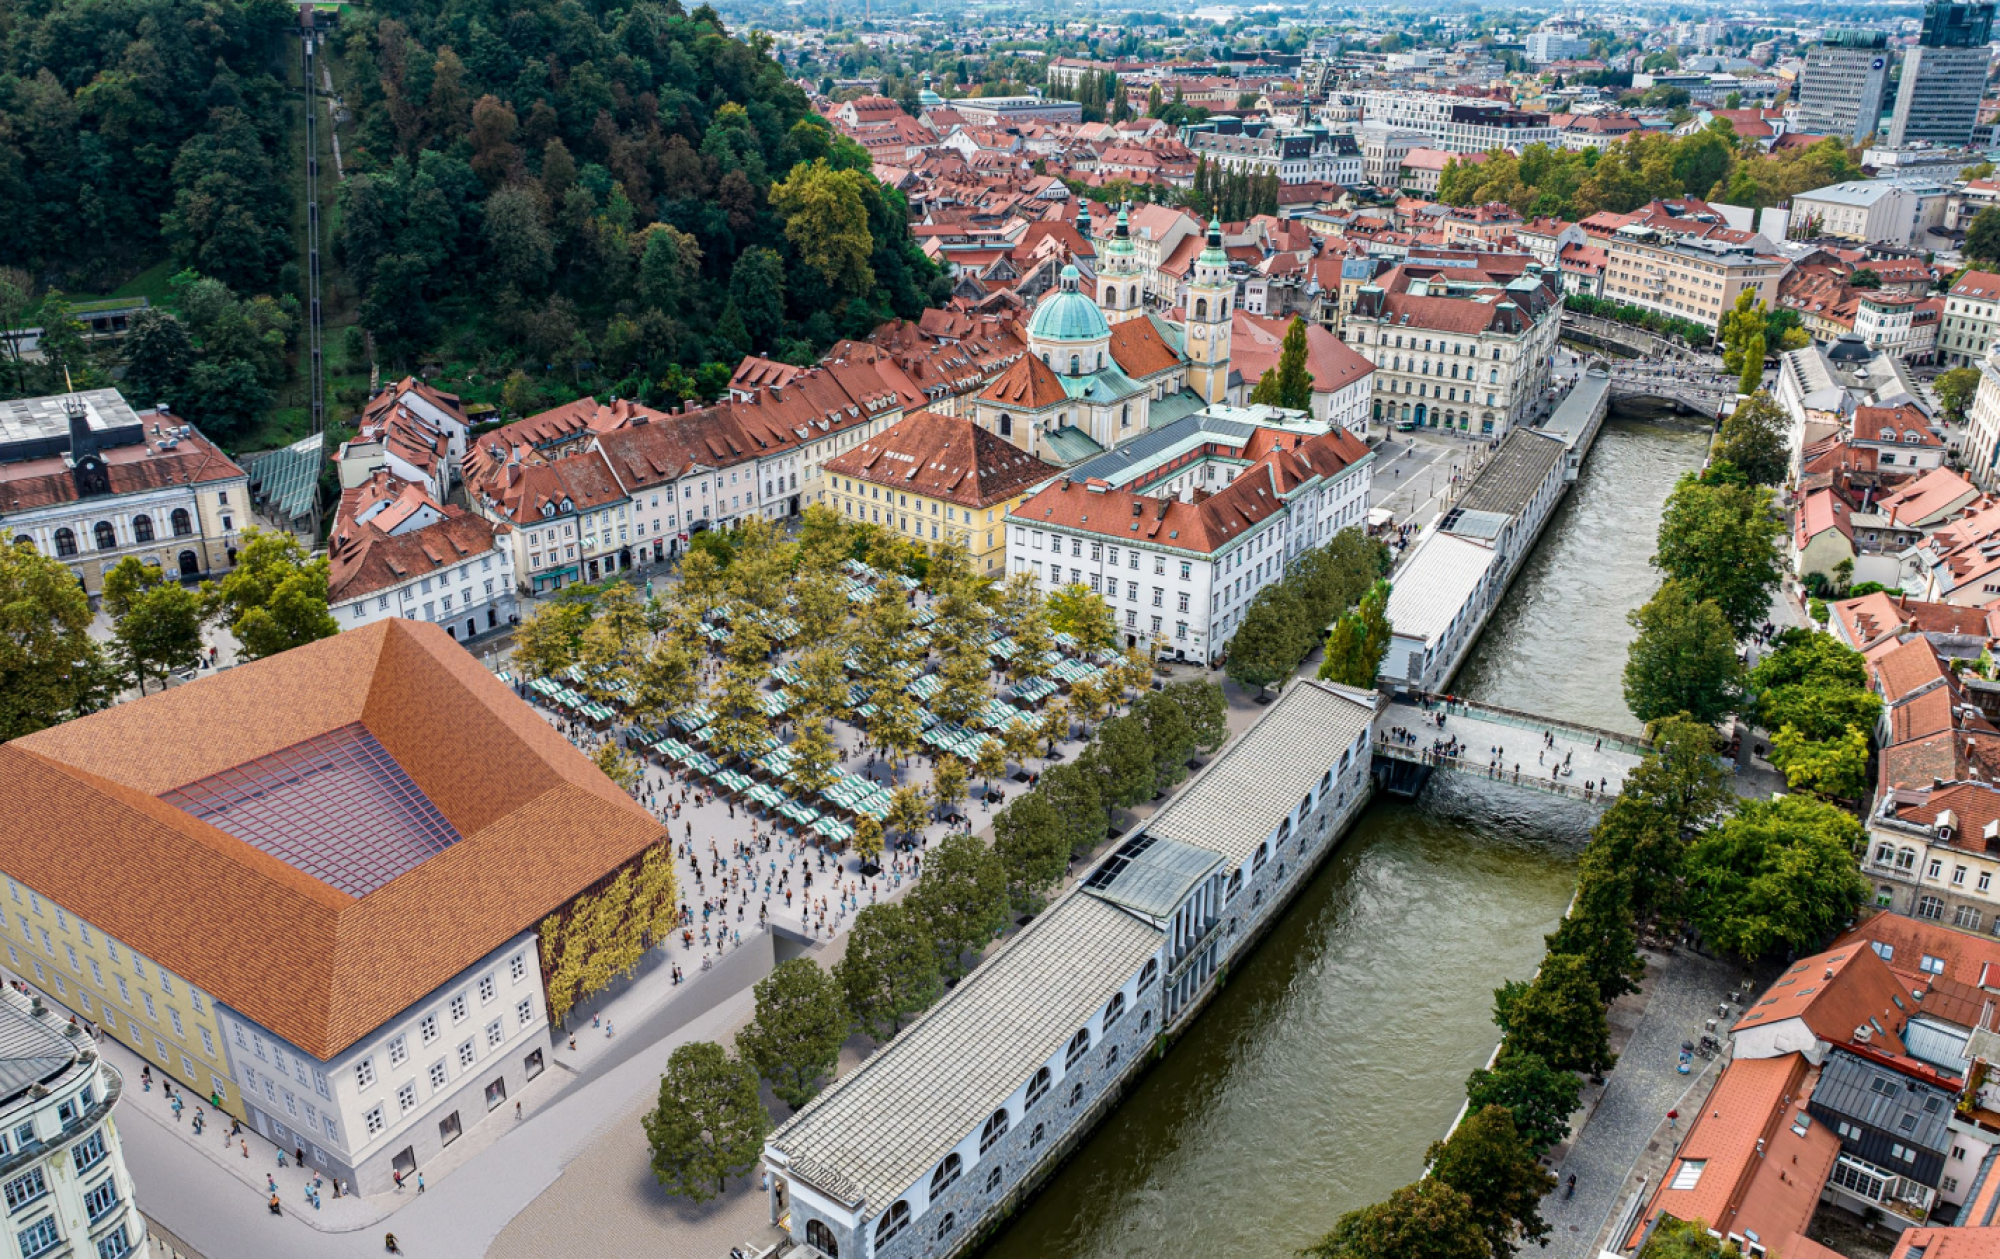 Ljubljana.si
Ljubljana najskuplja, najpovoljniji odnos u Zagrebu
Na nivou čitavog grada, u bilo kojoj državi, teško je dati precizan odgovor, pa Bogdan savetuje da se računica pravi za konkretan stan: cenu nekretnine treba uporediti sa godišnjom kirijom za sličan stan u istoj ulici ili neposrednom okruženju. Gradski prosek može da zavara jer su razlike između centra, šireg centra i periferije velike.
"Prema dostupnim podacima, kupovinu je najteže opravdati u Ljubljani, a najlakše u Zagrebu. Beograd je u sredini, ali sa najmanje pouzdanim podatkom o zakupninama", dodaje sagovornik Bloomberg Adrije.
Ljubljana je najskuplja i apsolutno i u odnosu na kirije. Prosečan stan od 60 kvadrata košta oko 266.000 evra, u Beogradu oko 193.000, a u Zagrebu oko 175.000 evra. Kada se kupoprodajna cena podeli godišnjom zakupninom, dobija se okvirno koliko godina najma odgovara ceni stana.
U Beogradu i Ljubljani dodatni problem je to što u oglasima preovlađuju manji stanovi, koji imaju višu cenu najma po kvadratu. U Ljubljani se, prema analizi Urbanističkog instituta koju prenose lokalni mediji, soba izdaje za 24,07 evra po kvadratu, a garsonjera za 22,09 evra.
Kada se taj efekat uzme u obzir za stan od 60 kvadrata, Beograd se približava iznosu od 22 godine najma, a Ljubljana 25 godina, objašnjava Bogdan.
Rata nije ukupan trošak vlasništva
Najčešća greška, kaže Bogdan, jeste to da se mesečna rata kredita direktno poredi sa kirijom. U toj računici obično izostanu učešće, kamata, porez, osiguranje, troškovi kupovine i prodaje, renoviranje, ali i prinos koji bi novac namenjen za učešće mogao da ostvari da je uložen na drugom mestu. Kao najveći previd, Bogdan izdvaja održavanje.
"Okvirno pravilo je jedan odsto vrednosti stana godišnje. Kod stare zgrade to lako dostigne i dva odsto, dok je kod novogradnje pod garancijom bliže 0,5 odsto. Recimo, na zagrebački stan od 60 kvadrata to je razlika između oko 70 i gotovo 300 evra mesečno."
Kod starogradnje treba računati i na renoviranje, koje prema iskustvu kupaca lako može premašiti 20 odsto vrednosti stana. Tu su i porez, usluge notara, procena nekretnine, upis, agencijska provizija i oportunitetni trošak novca izdvojenog za učešće. Ako u obzir uzmemo stan od 60 kvadrata, uz učešće od 20 odsto, kredit na 30 godina i godišnje održavanje od jedan odsto vrednosti nekretnine, računica je jasna.
Napomena: Korišćene kamatne stope su proseci centralnih banaka za nove stambene kredite: 2,91 odsto u Hrvatskoj za jul 2026, 4,32 odsto u Srbiji za fiksne kredite i 3,2 odsto u Sloveniji za jul 2026.
Starija zgrada ili manje učešće dali bi drugačiji rezultat, ali osnovni zaključak ostaje isti: kada se doda održavanje, razlika između vlasništva i najma u sva tri grada znatno se smanjuje.
U Zagrebu je vlasništvo po ovoj računici i dalje nešto jeftinije, dok je u Beogradu i Ljubljani skuplje od najma.
Pad kamata ne može lako da poništi rast cena
Ni niže kamatne stope ne bi drastično promenile odnos, smatra Marko Bogdan. Pad kamate za jedan procentni poen smanjio bi mesečnu ratu za oko 73 evra u Zagrebu, 88 evra u Beogradu i 112 evra u Ljubljani.
"Istovremeno je prosečan kvadrat u Beogradu poskupeo 13,94 odsto za godinu dana. Jedna godina rasta cena pojela je više nego što bi doneo pad kamata, a niže kamate često i same pokrenu novi rast cena."
Zbog toga, objašnjava, kamate više nisu glavna prepreka kupcima. Veći problem predstavljaju dostignuti nivo cena i iznos učešća potreban za kredit.
Kada najam ima matematičku prednost
Jedna od najjednostavnijih provera jeste poređenje bruto prinosa od najma sa kamatom na stambeni kredit. Bruto prinos dobija se kada se godišnja kirija podeli cenom stana, a ukoliko je taj prinos niži od kamate, onda je matematička prednost na strani najma.
Kada se u računicu uključi i prinos koji bi novac za učešće mogao da ostvari da je uložen drugde, uz konzervativnih četiri odsto godišnje, mesečni trošak vlasništva u sva tri grada postaje viši od zakupnine. Što je očekivani prinos od ulaganja veći, raste i finansijska prednost najma.
Ipak, vlasništvo ima dve važne dugoročne prednosti: rata može biti fiksna, dok kirija vremenom raste, a uređenost tržišta najma u regionu stanaru često ne daje sigurnost koju pruža sopstvena nekretnina.
Stan za život nije klasična investicija
Kupovina se često predstavlja kao ulaganje, ali Bogdan smatra da je stan u kojem vlasnik živi preciznije opisati kao "trošak kojim se istovremeno gradi imovina".
"Da bi se nešto smatralo investicijom, mora da donosi redovan prihod ili da raste u vrednosti koju možete da unovčite. Kod stana u kojem živite nema ni jednog ni drugog, jer čak i ako ga prodate uz zaradu, morate ponovo da rešite stambeno pitanje. Tačnije bi bilo reći da vlasnik sam sebi plaća najam uz prinudnu štednju ugrađenu u ratu. To ima svoju vrednost, ali nije ulaganje u tradicionalnom smislu."
Podstanar teoretski može dugoročno proći bolje ako razliku između kirije i troška vlasništva, kao i novac namenjen za učešće, disciplinovano investira. U praksi bi to zahtevalo ulaganje svakog meseca tokom 20 ili 30 godina, bez preskakanja i bez panične prodaje u periodima pada tržišta.
"Iako sam veliki zagovornik investiranja, ne bih ga mešao sa rešavanjem stambenog pitanja. Uvek ću podržati da se prvo reši stambeno pitanje, a investiranje smatram korakom koji dolazi nakon toga", kaže Bogdan.
 Depositphotos
Granica je između sedam i deset godina
Matematika je posebno važna kada kupac ne zna koliko će ostati u istom gradu ili stanu. Prema Bogdanovoj proceni, kupovina uglavnom počinje da ima smisla ako se planira ostanak najmanje sedam do deset godina. Za kraći period troškovi kupovine i prodaje mogu da pojedu prednost vlasništva, pa je najam jednostavnije i verovatno povoljnije rešenje.
"Iznad 15 godina matematika postaje gotovo nebitna, jer je reč o životnoj, a ne o investicionoj odluci."
Oba izbora nose i nefinansijske rizike. Podstanar nema punu kontrolu nad time kada će se seliti, a neprijavljen ugovor često znači da nema ni jasnog otkaznog roka ni zaštite od povećanja kirije. Kupac se, s druge strane, vezuje dugom koji može trajati gotovo čitav radni vek, gubi deo mobilnosti i preuzima troškove održavanja koji rastu kako nekretnina stari.
Ipak, prema rečima Bogdana, rizici kupovine često su prenaglašeni za ljude koji su već ušli u stabilniju životnu fazu.
Mladi imaju 'svoju računicu'
Za deo pripadnika generacije Z najam nije samo privremeno rešenje dok ne prikupe novac za učešće. Oni često žele slobodu da promene grad, posao ili državu, bez dugoročnog vezivanja za jednu adresu i kredit koji se otplaćuje decenijama. Zakup im pruža veću mobilnost, ali iza tog izbora ne stoji uvek samo životni stil. Mnogi još nemaju dovoljno stabilna primanja, ušteđevinu niti sigurnost zaposlenja da bi mogli da kupe stan, posebno u gradovima u kojima su cene nekretnina rasle brže od zarada.
U Srbiji je kupovina prve nekretnine mladima olakšana programom subvencionisanih stambenih kredita, namenjenim osobama od 20 do 35 godina. Minimalno učešće iznosi jedan odsto, rok otplate može biti do 40 godina, a država subvencioniše deo kamate tokom prvih šest godina. Ipak, povoljniji početni uslovi ne rešavaju pitanje dugoročne finansijske sigurnosti: kredit mora da se otplaćuje i nakon isteka subvencije. Program zato smanjuje početnu prepreku, ali kupovinu ne čini automatski najboljim izborom za svakog mladog čoveka.
To se posebno vidi na primeru Beograda. Prosečan stan od 60 kvadrata, po ceni od 3.219 evra po kvadratu, košta oko 193.000 evra. Pošto je maksimalan iznos subvencionisanog kredita 100.000 evra, mladi kupac bi razliku od oko 93.000 evra morao da obezbedi iz sopstvenih sredstava. Minimalno učešće od jedan odsto zato je primenljivo samo kada cena nekretnine ne premašuje iznos koji program može da pokrije, dok je za prosečan porodični stan u Beogradu stvarna početna prepreka znatno viša.
Za kredit od 100.000 evra na 40 godina rata bi tokom prvih šest godina iznosila oko 277 evra. Kada se tome doda približno 161 evro mesečno za održavanje, ukupan mesečni trošak vlasništva bio bi oko 438 evra, naspram procenjene kirije od 867 evra. Međutim, ta razlika delom je posledica veoma visokog iznosa koji je kupac već uložio u stan. Ako se uračuna i prinos koji bi tih 93.000 evra mogao da donese da je uložen drugde, finansijska prednost kupovine postaje znatno manja.
Zagreb za kupovinu, Ljubljana za najam, a Beograd?
Kada bi danas imao dovoljno novca za učešće i birao stan za sebe, Bogdan bi, matematički gledano, prednost dao Zagrebu. Odnos cene i najamnine je najniži, bruto prinos od izdavanja viši je od kamate na kredit, a mesečni trošak vlasništva približan kiriji. U Ljubljani bi bio podstanar jer su početni trošak, kao i odnos cene i najma najviši, a mesečna razlika ide u korist zakupa.
"Za Beograd se ne bih odlučio ni za jedno, i to upravo zbog podataka. Razlika između oglašene i stvarno ugovorene kirije tamo je verovatno najveća, a rast cena najbrži, pa svaki današnji proračun može da zastari za pola godine."
Zato konačna odluka ne može da se donese samo na osnovu gradskog proseka. U istom gradu odnos cene i kirije može znatno da se razlikuje od naselja do naselja. Tek kada se uporede konkretan stan, realna kirija, svi troškovi vlasništva i životni plan kupca, računica zaista dobija smisao.