



text size
Mala i srednja preduzeća čine oko 99 odsto evropskih kompanija, a njihova mogućnost da posluju preko granica jedan je od uslova za rast evropske privrede. Istovremeno, menja se i način plaćanja: AI agenti već pomažu pri kupovini, a u budućnosti bi mogli i da obavljaju transakcije u ime korisnika. Stejblkoini i drugi oblici digitalnog novca otvaraju dodatna pitanja o brzini, bezbednosti i povezivanju platnih sistema.
O tome kako Evropa, koja ima talenat, može brže da razvija inovacije, šta za nju znači digitalni suverenitet i kakvu ulogu u novim načinima plaćanja vidi Mastercard, za Bloomberg Adriju govori Kelly Devine, predsednica Mastercard Europe, koja je na toj funkciji od septembra 2025. godine.
- U trenutku geopolitičke neizvesnosti i rastuće konkurencije iz drugih delova sveta, šta za vas zapravo znači "pokretanje evropske budućnosti kroz inovacije"?
Evropa je već veoma inovativan region, a plaćanja su dobar primer. Evropski potrošači imaju više izbora nego ikada u pogledu načina plaćanja. Ipak, za mene, svaki razgovor o inovacijama treba da počne jednostavnim pitanjem: koji problem one rešavaju? Tehnologija ima stvarnu vrednost kada odgovara na istinsku potrebu ljudi ili preduzeća. U suprotnom, rizikujete da stvorite nešto novo bez stvaranja značajne vrednosti.
Tu nastupa Mastercard. Naša uloga je da pomognemo da se inovacije pretvore u praktična, skalabilna rešenja koja olakšavaju svakodnevni život. Bilo da je reč o unapređivanju bezbednih digitalnih plaćanja, omogućavanju većeg izbora za potrošače ili pomaganju preduzećima da se šire i napreduju, fokusirani smo na to da tehnologija obezbedi opipljivu korist. Na kraju, trebalo bi da ljudi budu u mogućnosti da plaćaju jednostavnije i bezbednije, dok bi trebalo da preduzeća mogu da posluju i rastu lakše.
- Evropa je veoma dobra u stvaranju tehnologije i talenta, ali šta treba da se promeni da bi ona postala bolja u skaliranju inovacija i bržem napredovanju?
Mislim da postoji korisna paralela sa onim što radimo u Mastercardu. Morate stvoriti uslove da se dobre ideje brže kreću. To znači jednostavnije odluke, manje barijera i više vremena rukovodstva usmerenog na ono što donosi najveći uticaj.
Ovo je posebno važno za mala i srednja preduzeća (MSP). Ona čine oko 99 odsto preduzeća u Evropi, učestvuju s više od polovine u BDP-u Evropske unije i obezbeđuju otprilike dve trećine zaposlenosti u privatnom sektoru. Njihova sposobnost da pokrenu posao, rastu i trguju preko granica ima direktan uticaj na konkurentnost Evrope. Poslovanje za njih mora biti jednostavnije. Niko ne osniva kompaniju zato što obožava administraciju, računovodstvo ili upravljanje plaćanjima. Osnivači pokreću biznise zato što im je stalo do suštine onoga što rade, i na to bi trebalo da mogu da usmere svoje vreme i energiju.
U Mastercardu takođe olakšavamo kompanijama da kupuju i primaju novac preko granica. B2B je za nas važna oblast rasta. Korporativna plaćanja i stejblkoini spadaju u oblasti u kojima rešavamo vrlo praktična pitanja kao što su pitanja troška, kašnjenja i loše transparentnosti, koja i dalje doživljavaju preduzeća u Evropi i drugde.
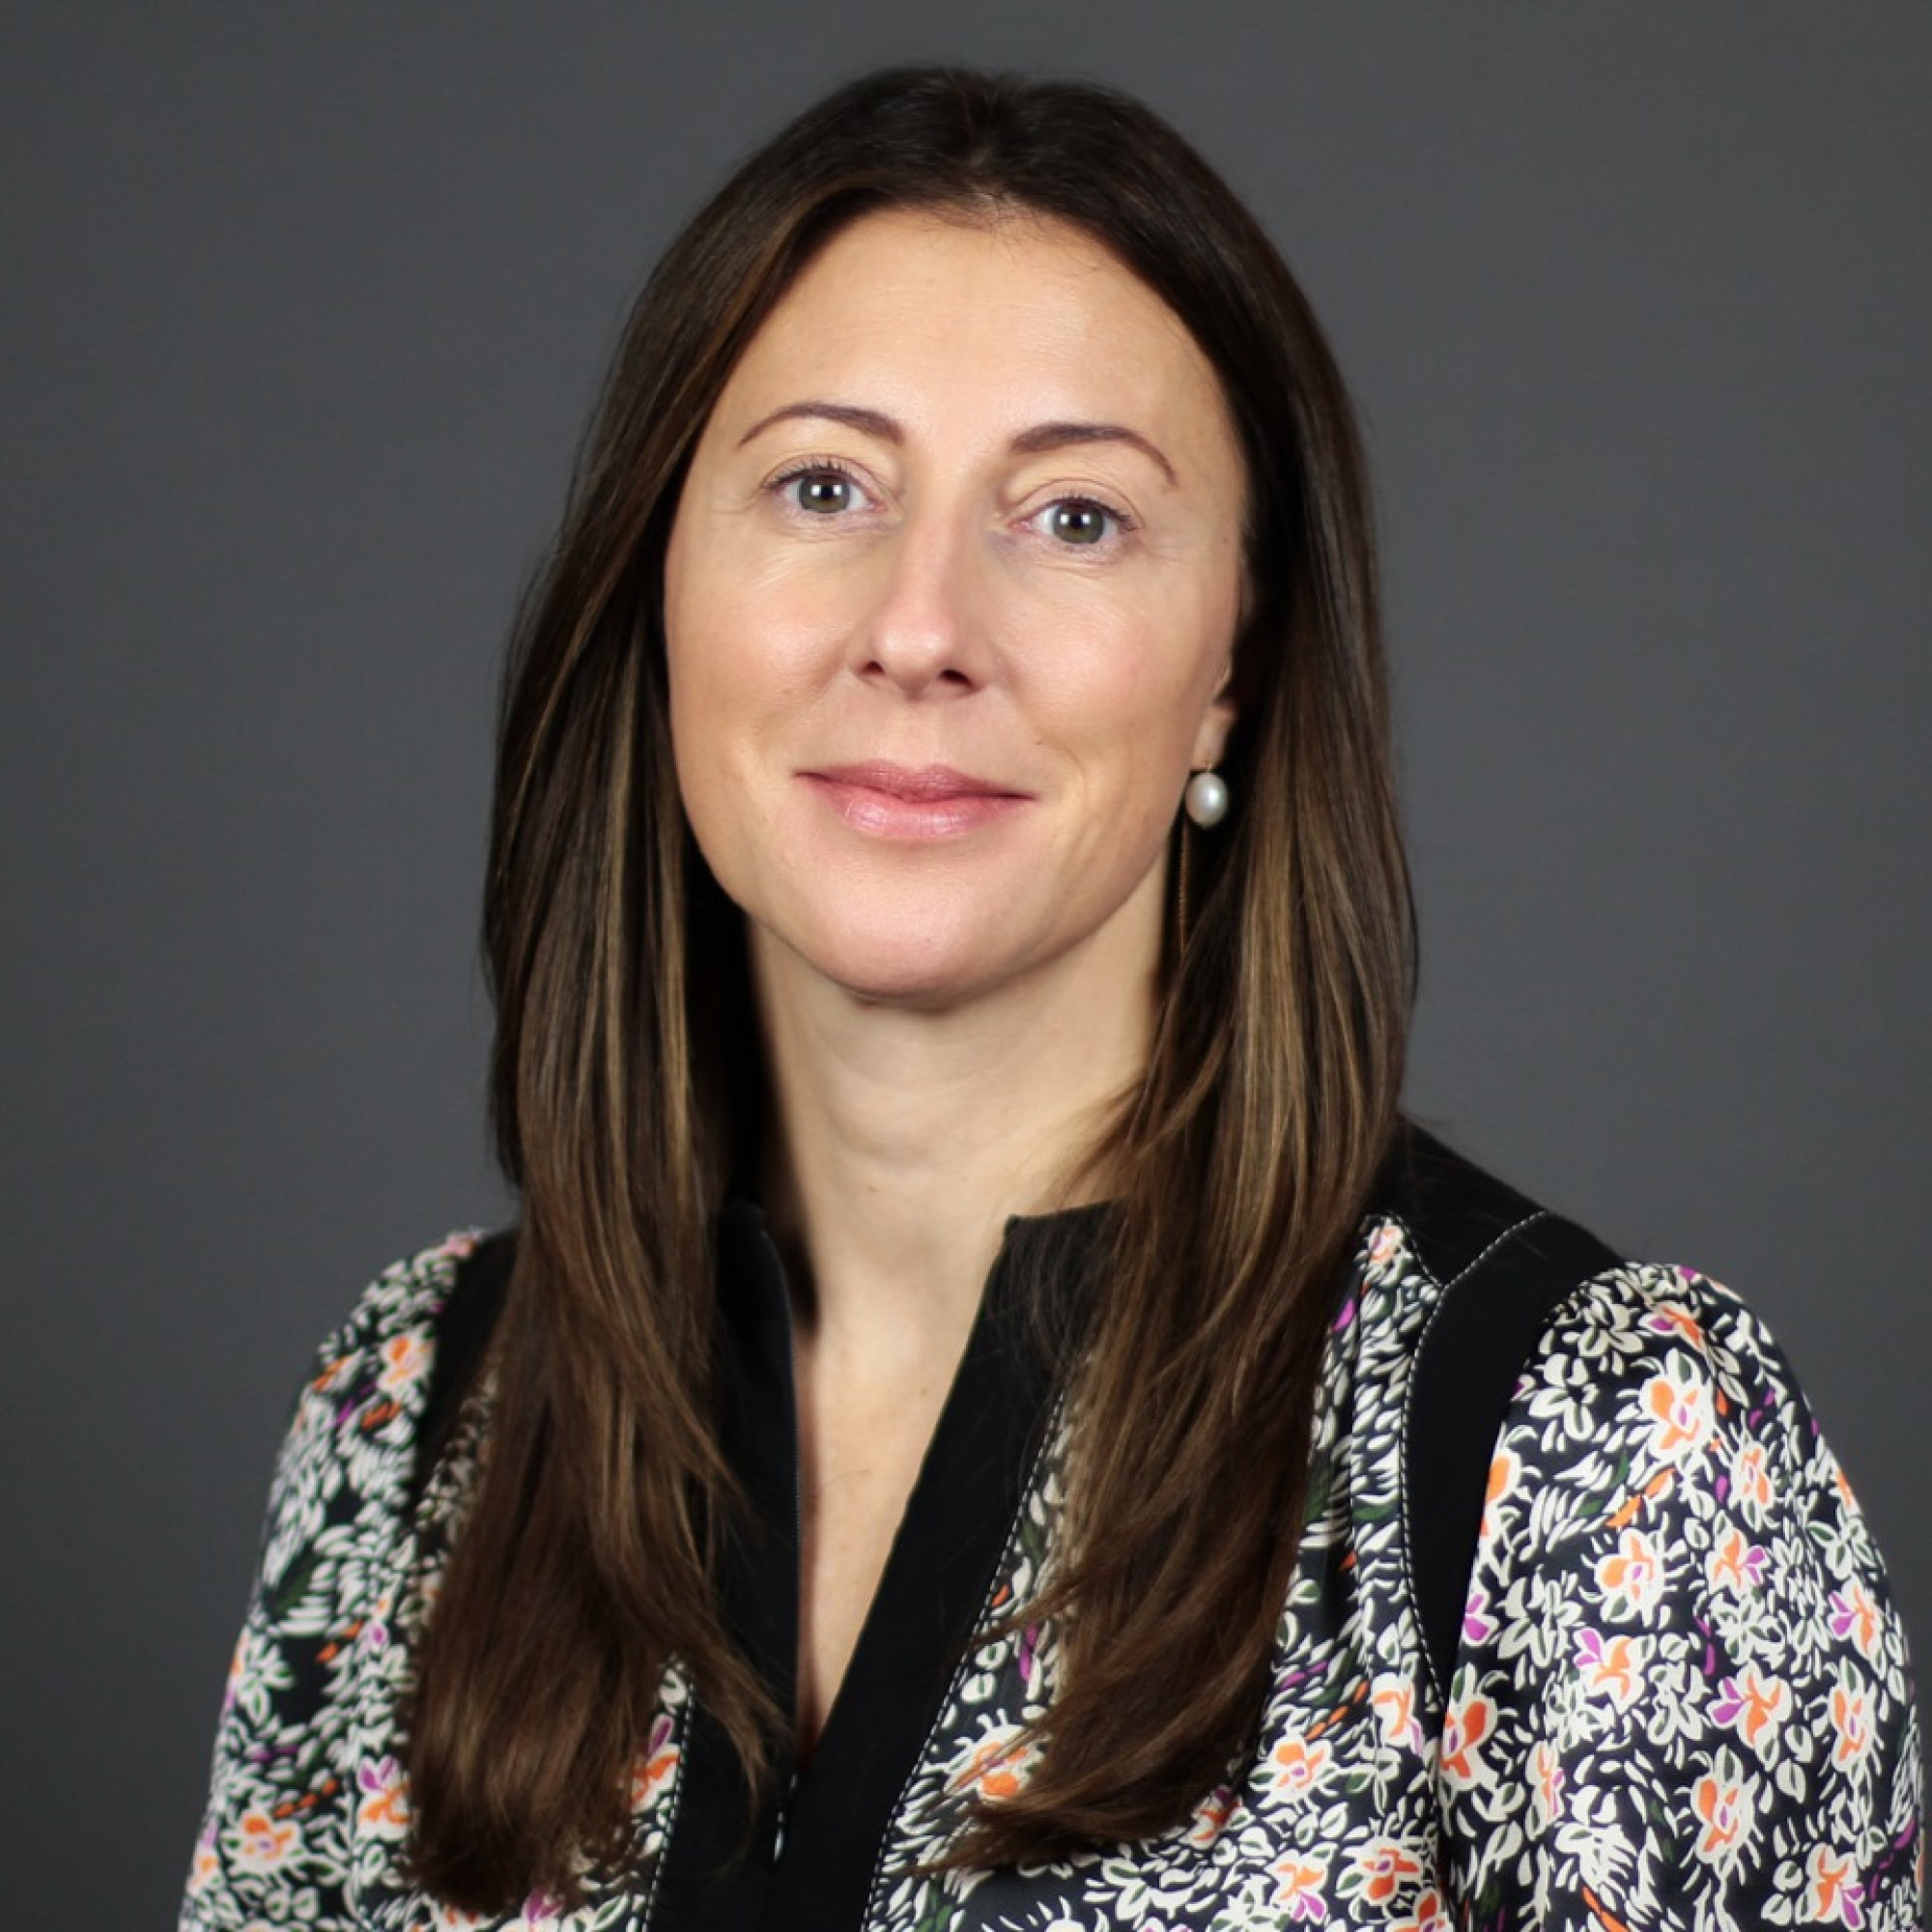 Kelly Devine / Mastercard
- Sve je važnija debata o evropskom digitalnom suverenitetu. Neki tvrde da bi trebalo da Evropa prioritizuje domaću infrastrukturu i evropske šampione, dok ima i onih koji smatraju da su Evropi potrebna rešenja za plaćanje u evropskom vlasništvu. Kako definišete digitalni suverenitet?
Za nas, strateška autonomija je sposobnost Evrope da održava otpornu, bezbednu i autonomnu digitalnu i platnu infrastrukturu. To znači odgovarajuće lokalno upravljanje, operativni kontinuitet, zaštitu podataka i slobodu od prekomerne zavisnosti od bilo kog pojedinačnog tehnološkog provajdera, geografije ili mreže.
Otpornost je ključni deo toga, a ona je i prioritet za Mastercard. Sprečavanje prevara, sajber-bezbednost i zaštita podataka direktno su ugrađeni u našu mrežu, tako da su zaštita i poverenje ugrađeni u način na koji ona funkcioniše. To daje samopouzdanje evropskim kompanijama, posebno malim i srednjim preduzećima, kao i brzorastućim digitalnim kompanijama, da se fokusiraju na inovacije i rast, znajući da imaju snažnu i doslednu uspostavljenu zaštitu.
Taj fokus na otpornost takođe odražava koliko je duboko Mastercard prisutan u Evropi. Mi smo deo ekonomske strukture Evrope već decenijama. Upravljali smo Eurocardom i igrali ulogu u razvoju tehnologija kao što su sistem sa čipom i PIN-om i beskontaktna plaćanja u vreme kada je uveden evro. Evropa je dugo bila važno središte inovacija za Mastercard, a to ostaje i danas.
To prisustvo je takođe veoma opipljivo. Sarađujemo sa bankama, fintek kompanijama, trgovcima svih veličina i vladama u svakoj državi članici EU i šire. Imamo više od 9.000 zaposlenih u tehnološkim habovima, data centrima, inovacionim laboratorijama i gotovo 30 kancelarija širom kontinenta. Naš tehnološki hab u Dablinu ima oko 2.000 ljudi, dok je naše evropsko sedište u Vaterlou ujedno i dom našeg Evropskog centra za sajber-otpornost.
Ovo dugogodišnje prisustvo oblikuje način na koji pristupamo Evropi. Ovde poslujemo kao lokalni partner, a istovremeno pružamo snagu i doseg globalne mreže.
- Šta je sledeća velika promena koju očekujete od evropskih potrošača u vezi sa plaćanjima?
Nalazimo se usred velikog preokreta koji će imati dubok uticaj na trgovinu i plaćanja tokom naredne decenije. Dva razvoja će ovde igrati važnu ulogu: agentska trgovina i tokenizovane valute, kao što su stejblkoini i tokenizovani depoziti, koje pokreće veštačka inteligencija, odnosno blokčejn.
Uz agentsku trgovinu, AI agenti već deluju kao pomoćnici pri kupovini i planeri putovanja. S vremenom će sve više izvršavati transakcije u ime ljudi i davati savete malim preduzećima o obrtnom kapitalu, sve u okviru jasno definisanih ovlašćenja. To menja prirodu plaćanja i trgovine. Osoba koja dodirne ekran neće uvek započeti transakciju. Nju može pokrenuti i ovlašćeni inteligentni sistem koji deluje u skladu sa kontekstom, preferencijama i namerom. Da bi to funkcionisalo u velikom obimu, poverenje je ključno. Zato se fokusiramo na izgradnju osnova za pouzdanu agentsku trgovinu.
Drugi veliki razvoj tiče se blokčejn tehnologije i tokenizovanih valuta, koje menjaju način na koji se kreće vrednost kroz globalnu ekonomiju. Stejblkoini i tokenizovani depoziti su namenjeni plaćanjima. Brzi su, automatizovani i sve više integrisani u finansijske sisteme. Mogu igrati važnu ulogu u modernizaciji B2B i prekograničnih plaćanja, poboljšanju efikasnosti poravnanja i stvaranju novih slučajeva upotrebe za preduzeća i potrošače.
Isto načelo važi i ovde: poverenje je presudno. Platna infrastruktura mora biti pouzdana i interoperabilna. Korisničko iskustvo mora biti predvidivo. Pravni i regulatorni zahtevi moraju se poštovati, a zaštita potrošača mora biti jasna. Zato je centar naše pažnje na integraciji stejblkoina kao praktičnog platnog instrumenta unutar pouzdanih mreža i regulisanih finansijskih okvira.
- Mastercard ulaže u inovacione kapacitete širom Evrope. Šta čini određeni evropski grad ili ekosistem privlačnim središtem za inovacije?
Nikada ne postoji samo jedan faktor. Ono što čini jedan grad ili ekosistem privlačnim za inovacije obično je kombinacija talenta, infrastrukture, prisustva drugih inovativnih kompanija i šireg okruženja u kom posluju preduzeća.
Talenat je važan, ali i fizička infrastruktura. Prisustvo drugih inovativnih kompanija i relevantnih partnera takođe pravi razliku, jer pomaže u stvaranju snažnijeg ekosistema oko njih.
Administrativno okruženje takođe igra ulogu, kao i nivo podrške javnih vlasti i šire zajednice. Zajedno, ovi faktori utiču na to koliko lako kompanija može da razvija i širi projekte na određenoj lokaciji.
- Mastercard je 2026. završio akviziciju startapa BVNK, koji razvija infrastrukturu za stejblkoine, u transakciji vrednoj do 1,8 milijardi dolara. Šta je ubedilo Mastercard da je ovo pravi trenutak da preduzme tako značajan potez ka infrastrukturi stejblkoina i da li možemo da očekujemo još takvih poteza u budućnosti?
Digitalne valute, posebno stejblkoini, sve više odgovaraju na konkretne potrebe u realnom svetu. To vidimo u oblastima kao što su prekogranična plaćanja između kompanija (B2B), doznake, isplate, poravnanja i interni tokovi novca.
Istovremeno, krećemo se ka svetu u kom koegzistiraju fiat valute, stejblkoini, tokenizovani depoziti i drugi oblici vrednosti. U takvom okruženju, sledeća paradigma plaćanja će veoma zavisiti od toga koliko se efikasno ovi različiti oblici novca, platni kanali i mreže međusobno povezuju i funkcionišu.
Tu do izražaja dolazi BVNK. Kombinovanjem Mastercardove globalne mreže sa "on-chain" infrastrukturom BVNK-a i uz nativnu stejblkoin tehnologiju, možemo efikasnije povezati ove različite delove ekosistema plaćanja i pružiti efikasnije i pouzdanije iskustvo plaćanja.
Što se tiče budućih transakcija, ne bih želela da nagađam o odlukama koje još nismo doneli. Ono što već možemo da vidimo jeste da interoperabilnost između različitih oblika novca postaje sve važnija, kako digitalne valute preuzimaju sve praktičniju ulogu u plaćanjima.
- Kada investitori gledaju na poteze poput BVNK-a, šta se nadate da će razumeti o Mastercardovoj strategiji što možda nisu razumeli pre pet godina?
Mislim da investitori generalno veoma dobro razumeju Mastercardov poslovni model. Međutim, u široj javnosti i dalje postoji zabluda da je Mastercard kompanija za kreditne kartice. Zapravo, mi smo tehnološka kompanija u oblasti plaćanja i sličnih usluga.
To postaje lakše razumeti kada pogledate šta Mastercard zapravo radi. Mi ne izdajemo kartice. To rade banke i finansijske institucije. Takođe, mi ne naplaćujemo trgovcima prihvatanje kartica. To rade banke prihvatioci. Naša uloga je da obezbedimo tehnologiju i infrastrukturu koja omogućava kretanje vrednosti. A ta infrastruktura je samo deo onoga čime se bavimo. Mi takođe pružamo usluge u oblastima kao što su zaštita od prevara, sajber-bezbednost i savetovanje.
Sve to podržava širi cilj, a to je da se potrošačima i preduzećima omogući izbor kako plaćaju sa Mastercardom. To uključuje kartice, plaćanja sa računa na račun i, sve više, digitalnu imovinu.
- Vi vodite Evropu u trenutku kada se industrija plaćanja menja možda brže nego ikada. Kako izgleda to vođenje kroz transformaciju?
Za mene, ključ je da vodite odgovorno. Što vam se više prilika pruži, to je veća vaša odgovornost da ih dobro iskoristite. To znači da slušate pre nego što delate, da uklonite prepreke koje ljudima stoje na putu i da uradite ono što kažete da ćete uraditi. To je isto načelo koje biste primenili u odnosu sa klijentom. Klijenti mogu da osete tu doslednost. Oni je vide u našim ljudima, u odnosima koje gradimo i u načinu na koji radimo s njima.
- Po vašem mišljenju, šta je najveća odluka koju Evropa treba da donese danas kako bi ostala konkurentna sutra?
Mislim da Evropa treba da pazi da ne pomeša autonomiju sa izolacijom. Snažna partnerstva takođe mogu da podrže autonomiju i konkurentnost Evrope.
Jedan važan deo toga je stvaranje pravih uslova za rast malih preduzeća, uključujući i preko granica. To znači razumevanje stvarnih izazova sa kojima se suočavaju i otklanjanje prepreka koje im otežavaju širenje.
To zahteva partnerstvo javnog i privatnog sektora, kao i unutar samog privatnog sektora. Evropa već ima tehnologiju, talenat i preduzetnike. Izazov je da im se olakša rast na različitim tržištima.